Ребалансировка портфеля: когда и как вернуть целевые доли


Вы собрали портфель из 50% акций и 50% облигаций, довольны балансом риска и доходности — и на этом можно расслабиться. Но проходит год, акции выросли, и вот у вас уже 62% акций и 38% облигаций. Портфель незаметно стал агрессивнее, чем вы задумывали, и в следующий кризис просядет глубже, чем вы готовы терпеть. Вернуть всё на место — задача ребалансировки. Разберём, зачем она нужна, когда её проводить и как не переплатить налоги.
Что такое ребалансировка и зачем она нужна
Ребалансировка — это возвращение долей активов в портфеле к целевым значениям. Разные классы активов растут с разной скоростью, поэтому со временем пропорции, которые вы задали на старте, уплывают. Ребалансировка приводит их обратно: вы продаёте то, чего стало слишком много, и докупаете то, чего не хватает.
У ребалансировки две задачи, и первая важнее, чем кажется:
Контроль риска — главная причина. Выросшая доля акций означает, что портфель стал рискованнее задуманного. Ребалансировка возвращает риск к тому уровню, на который вы соглашались.
Дисциплина «продавай дорого, покупай дёшево» — механически вы продаёте подорожавший актив и докупаете подешевевший. Это заставляет действовать против толпы и эмоций — именно тогда, когда самому решиться на это трудно.
Ребалансировка — это не про повышение доходности, а про удержание риска в узде. Побочный бонус в виде «покупай дёшево» — приятное следствие, но не главная цель.
Когда проводить ребалансировку: два подхода
Единственно верного расписания нет, но есть два рабочих правила. Выбрать стоит одно и придерживаться его, а не решать каждый раз заново.
По календарю (временной подход)
Ребалансировка через фиксированный интервал — раз в год или раз в полгода — независимо от того, насколько уплыли доли. Плюсы: просто, предсказуемо, не требует постоянного слежения и не провоцирует лишних сделок. Для большинства частных инвесторов раз в год — оптимальная частота: реже накапливается слишком большой перекос, чаще — растут издержки и налоги.
По отклонению (пороговый подход)
Ребалансировка запускается, когда доля актива отклонилась от целевой больше, чем на заданный порог — например, на 5 процентных пунктов (было 50%, стало 55% или 45%). Плюс: реагирует на реальные движения рынка, а не на календарь. Минус: требует периодически проверять портфель и считать отклонения. Часто два подхода комбинируют: смотрят раз в год, но ребалансируют только при отклонении сверх порога.
Как ребалансировать без лишних налогов и издержек
У ребалансировки есть цена: продажа подорожавшего актива фиксирует прибыль, а с прибыли берётся НДФЛ. Плюс комиссии брокера за сделки. Если ребалансировать слишком часто и «в лоб», издержки съедят пользу. Несколько приёмов помогают этого избежать:
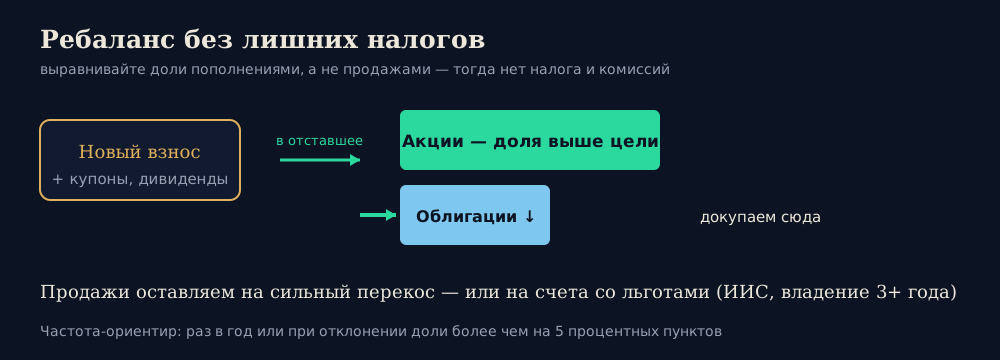
Ребалансируйте пополнениями — направляйте новые взносы в отставший класс активов вместо продажи выросшего. Так доли выравниваются без продаж, а значит, без налога и комиссий. Самый экономный способ.
Реинвестируйте купоны и дивиденды в недостающее — тот же принцип: поступающие выплаты вкладывайте туда, чего в портфеле стало мало.
Не гонитесь за идеальной точностью — возвращать доли до сотых процента не нужно; коридор в несколько процентов вокруг цели вполне допустим и экономит на сделках.
Используйте налоговые льготы — на ИИС или при долгосрочном владении (от трёх лет) налог с продажи можно снизить или обнулить; такие счета ребалансировать дешевле.
Насколько каждая доля отклонилась от целевой и какая сумма закрывает это отклонение, считает трекер, который сводит счета в один портфель с долями по классам активов — не придётся считать проценты вручную.
Как часто — золотая середина
Слишком редкая ребалансировка (раз в несколько лет) позволяет риску уйти далеко от плана. Слишком частая (ежемесячно) плодит издержки и налоги, почти не улучшая результат. Исследования и практика сходятся на том, что для частного инвестора раз в год или порог отклонения в 5 процентных пунктов — разумный баланс между контролем риска и затратами.
Ошибки при ребалансировке
Ребалансируют слишком часто — реагируют на каждое колебание, накапливая комиссии и налоги без пользы для результата.
Не ребалансируют вовсе — дают выросшим акциям захватить портфель, и он становится куда рискованнее, чем планировалось, — а это вскрывается в самый неподходящий момент, в кризис.
Ребалансируют «на эмоциях» — вместо возврата к плану поддаются желанию «докупить то, что растёт», усиливая перекос вместо его исправления. Отличить своё настроение от рыночного помогает индекс страха и жадности МосБиржи: он показывает, в каком режиме сейчас рынок, но не заменяет правило ребалансировки.
Частые вопросы
Как часто нужно ребалансировать портфель?
Для большинства частных инвесторов достаточно одного раза в год либо при отклонении доли актива от целевой более чем на 5 процентных пунктов. Более частая ребалансировка обычно только увеличивает налоги и комиссии, почти не улучшая результат.
Ребалансировка увеличивает доходность?
Не обязательно — её главная задача удерживать риск на запланированном уровне, а не повышать доход. На спокойном растущем рынке ребалансировка может даже немного снижать доходность (вы продаёте растущее). Но она заметно уменьшает глубину просадок и защищает от неконтролируемого риска.
Как ребалансировать, не платя лишних налогов?
Самый экономный способ — выравнивать доли новыми пополнениями и реинвестированием купонов/дивидендов, направляя их в отставший класс активов. Так вы избегаете продаж, а значит, налога с прибыли и комиссий. Продажи оставляют на случай сильного перекоса или используют счета со льготами (ИИС, долгосрочное владение).
Нужно ли ребалансировать маленький портфель?
Пока портфель невелик и вы его активно пополняете, отдельная ребалансировка почти не нужна — доли проще выравнивать самими взносами. Регулярная ребалансировка через продажи становится актуальной, когда портфель вырос настолько, что новые пополнения уже не могут заметно сдвинуть пропорции.
Ещё от Lavina Finance
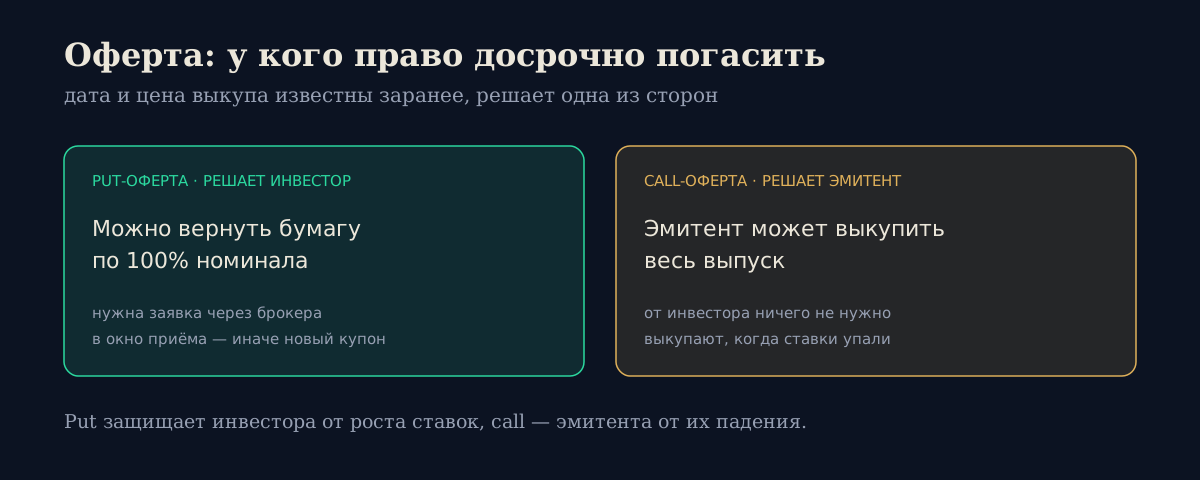
Оферта по облигации — право продать бумагу эмитенту или его право её выкупить. Чем put отличается от call, как подать заявку и что будет, если опоздать.
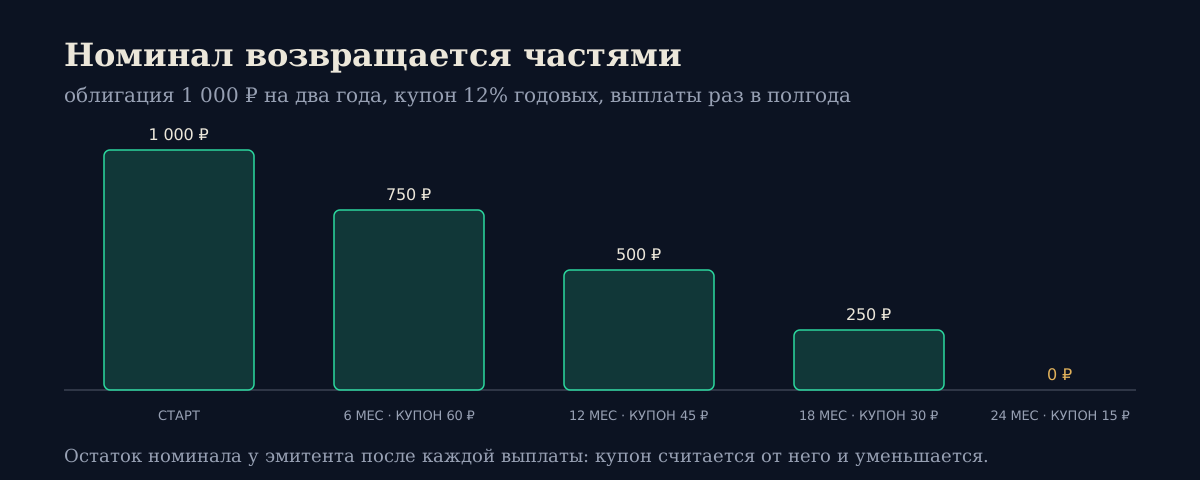
Амортизация облигации — возврат номинала частями до погашения. Почему купон в рублях падает, когда доходность ниже и что делать с возвращёнными деньгами.
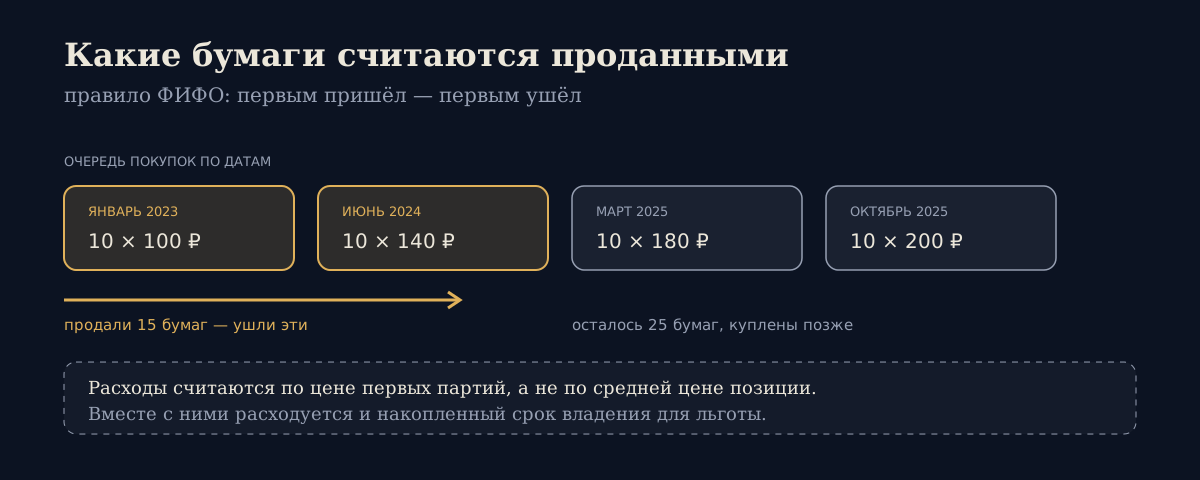
Как считается прибыль при продаже части акций: правило ФИФО списывает самые ранние покупки. Расчёт на четырёх партиях и что остаётся в портфеле для ЛДВ.
Комментарии
Войдите с аккаунтом, чтобы комментировать.
Пока нет комментариев — будьте первым.