Амортизация облигации: что это и как считать доходность

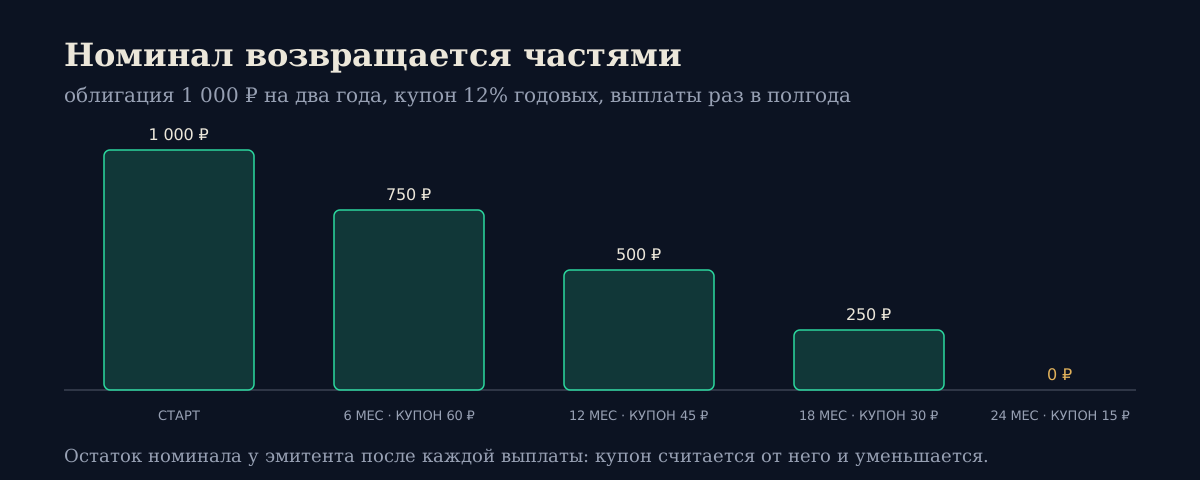
Амортизация облигации — это возврат номинала по частям до даты погашения. Эмитент гасит долг не одним платежом в конце, а несколькими, и с каждой выплатой купон начисляется на меньшую сумму.
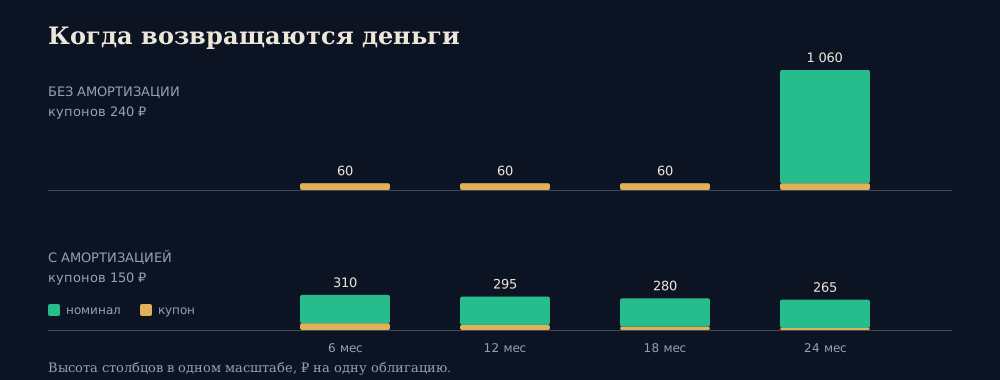
Со стороны это выглядит странно. Купили бумагу с купоном 12% годовых, через полгода на счёт пришло 310 ₽ вместо ожидаемых 60, а ещё через полгода купон в рублях стал меньше, хотя ставка осталась той же. Ничего не сломалось: так устроен выпуск.
Как работает амортизация
У обычной облигации номинал возвращается целиком в день погашения. До этого вы получаете только купоны, и каждый считается от полного номинала, например от 1 000 ₽.
У амортизируемой эмитент заранее объявляет график: в какие даты и какую долю номинала он вернёт. Чаще всего части равные, но бывает и неравномерно, например последние 40% одним платежом. После каждой выплаты номинал уменьшается, и следующий купон считается уже от остатка.
График амортизаций публикуется в документах выпуска и в биржевых данных. В карточке выпуска в каталоге облигаций он стоит прямо в календаре выплат рядом с купонами.
Пример: две облигации с одинаковым купоном
Возьмём две бумаги номиналом 1 000 ₽ на два года, купон 12% годовых, выплаты раз в полгода. Первая гасится целиком в конце. Вторая возвращает по 250 ₽ номинала в каждую купонную дату.
Выплата | Обычная облигация | С амортизацией |
|---|---|---|
Через 6 месяцев | 60 ₽ купон | 60 ₽ купон + 250 ₽ номинала |
Через 12 месяцев | 60 ₽ купон | 45 ₽ купон + 250 ₽ номинала |
Через 18 месяцев | 60 ₽ купон | 30 ₽ купон + 250 ₽ номинала |
Через 24 месяца | 60 ₽ купон + 1 000 ₽ номинала | 15 ₽ купон + 250 ₽ номинала |
Купонов за всё время | 240 ₽ | 150 ₽ |
Купонов по второй бумаге пришло на 90 ₽ меньше. Но и деньги в ней работали меньше: в среднем номинал был у эмитента 1,25 года, а не два. Если купить обе бумаги ровно по номиналу, доходность к погашению у них одинаковая — 12,36% годовых с учётом того, что купон приходит дважды в год.
Отсюда первый вывод: меньший купон в рублях не значит, что облигация хуже. Сравнивать амортизируемые выпуски по сумме купонов нельзя, только по доходности к погашению. Чем она отличается от купонной и текущей, разобрано в статье про доходность облигации.
Когда амортизация снижает доходность, а когда повышает
Одинаковая доходность получается только при покупке по номиналу. На рынке так бывает редко: бумага торгуется то дороже, то дешевле 100%. И здесь амортизация начинает работать в одну или в другую сторону.
Что будет, если купить выше номинала
Заплатили 102% — 1 020 ₽ за бумагу, а вернут вам 1 000. Эти 20 ₽ переплаты съедаются за время, пока бумага у вас. У обычной облигации потеря растягивается на два года, у амортизируемой — в среднем на 1,25 года. Чем короче срок, тем сильнее переплата бьёт по годовой доходности.
В нашем примере при цене 102% доходность обычной облигации 11,16%, амортизируемой — 10,50%. Купон одинаковый, цена одинаковая, а разница больше полупроцента в год.
Что будет, если купить ниже номинала
Всё наоборот. Купили по 98%, вернут по 100%, и эту разницу вы забираете быстрее. Доходность амортизируемой бумаги — 14,30%, обычной — 13,60%.
Амортизация усиливает эффект цены: дисконт к номиналу она делает выгоднее, премию — дороже.
Плюсы амортизации для инвестора
Меньше кредитный риск. Часть денег возвращается раньше. Если у эмитента начнутся проблемы ближе к погашению, под риском окажется только остаток номинала, а не вся сумма.
Ниже чувствительность к ставкам. Дюрация в примере — 1,18 года против 1,84. При росте рыночных ставок на 2 п.п. цена амортизируемой бумаги упадёт примерно на 2%, обычной — на 3,3%.
Регулярный денежный поток. Удобно, если деньги нужны частями в известные даты: выплаты по графику приходят заранее определёнными суммами.
Минусы амортизации
Деньги надо куда-то вложить заново. Вернувшиеся 250 ₽ сами себя не разместят. Если ставки к этому моменту упали, новая бумага даст меньше — это риск реинвестирования.
Мелкие суммы. На одну бумагу приходят сотни рублей. С небольшим портфелем на них не купить новую облигацию целиком, и деньги стоят на счёте без дохода.
Сложнее сравнивать. Купонная доходность и сумма купонов вводят в заблуждение. Без расчёта по всем датам выплат легко выбрать бумагу хуже.
Как считать доходность облигации с амортизацией
Купонная доходность здесь бесполезна: она считается от исходного номинала, который у вас уже не весь. Правильная мера — доходность к погашению, посчитанная по всем будущим выплатам: купонам, частям номинала и их датам.
Биржа публикует такую доходность для каждого выпуска, и в карточках каталога облигаций она посчитана по реальному графику выплат. Если хотите проверить на своих цифрах, внесите все выплаты с датами в калькулятор XIRR: он примет неравные суммы и неровные интервалы, ровно то, что даёт амортизация.
Как меняется НКД при амортизации
НКД считается от текущего номинала. После возврата половины номинала накопленный купон за тот же срок вдвое меньше в рублях. Подробно механика разобрана в статье про НКД по облигациям.
Чем амортизация отличается от оферты и досрочного погашения
Все три механизма возвращают деньги раньше даты погашения, но устроены по-разному, и путать их дорого.
Амортизация прописана в документах выпуска заранее: даты и суммы известны в день покупки, от вас ничего не требуется. Выплаты приходят всем держателям автоматически.
Оферта бывает двух видов. По put-оферте инвестор сам решает, предъявить ли бумаги к выкупу, и для этого надо подать заявку через брокера в срок. По call-оферте эмитент вправе выкупить выпуск целиком, и тогда бумага гасится вся, а не частями. Подробно — в статье про оферту по облигации.
Досрочное погашение эмитент объявляет по своему решению, если такое право есть в условиях выпуска. Заранее дату вы не знаете, поэтому и доходность к погашению по такой бумаге может оказаться другой.
Практическое следствие: у амортизируемого выпуска доходность к погашению посчитана честно с первого дня, а у бумаги с офертой биржа часто показывает доходность к дате оферты. Сравнивать их напрямую, глядя только на одну цифру в приложении, нельзя: проверьте, к какой дате она посчитана.
Как амортизация выглядит в учёте
Самая частая путаница — принять возврат номинала за доход. 250 ₽ амортизации — это ваши же деньги, которые вернулись, а не заработок. Если записать их в доходы рядом с купонами, доходность портфеля выйдет завышенной в разы.
Вторая ошибка — забыть уменьшить количество вложенного. После амортизации у вас то же число облигаций, но каждая стоит меньше: номинал уже не 1 000, а 750 ₽. Таблица, в которой номинал не поменялся, покажет несуществующий убыток при погашении.
В Lavina Finance выплаты номинала берутся из отчёта брокера и учитываются как возврат вложенного, а не как доход. Как разобраться в разделах самого отчёта — в статье как читать брокерский отчёт.
Налог при амортизации
С купона брокер удерживает НДФЛ как обычно. Возврат части номинала — не купонный доход: налог возникает только с финансового результата, если вы купили бумагу дешевле или дороже номинала. Как именно брокер распределил цену покупки между частями номинала, видно в его налоговом отчёте за год.
Ставки и общий порядок — на сайте ФНС (актуально на октябрь 2026). Прикинуть налог с купонов можно в калькуляторе НДФЛ инвестора.
Частые вопросы
Как узнать, есть ли у облигации амортизация?
В карточке выпуска на бирже и в документах эмитента указан график погашения номинала. В каталоге облигаций у таких выпусков в календаре выплат стоят строки возврата номинала, а в описании — число выплат до погашения.
Почему после амортизации упала цена облигации в рублях?
Потому что уменьшился номинал. Цена в процентах может остаться прежней, например 99%, но теперь это 99% от 750 ₽, а не от 1 000. Сравнивайте цену в процентах, а не в рублях.
Хуже ли облигация с амортизацией, чем без неё?
Нет. При покупке по номиналу доходность одинаковая. Амортизируемая бумага выигрывает, если куплена ниже номинала или если вам важен меньший риск, и проигрывает, если куплена с премией.
Что делать с деньгами, которые вернула амортизация?
Это решение инвестора: они приходят на брокерский счёт как обычные деньги. Если их не вложить, реальная доходность портфеля окажется ниже расчётной: формула доходности к погашению предполагает, что выплаты работают дальше.
Бывает ли амортизация у ОФЗ?
Бывает, но редко: у большинства ОФЗ номинал гасится одним платежом. Амортизация чаще встречается у корпоративных выпусков, в том числе с ежемесячным купоном. Как устроены сами ОФЗ — в статье облигации для начинающих.
Ещё от Lavina Finance
Ликвидность облигации — можно ли быстро продать бумагу близко к рыночной цене. Как оценить её по спреду, обороту и стакану и сколько стоит широкий спред.
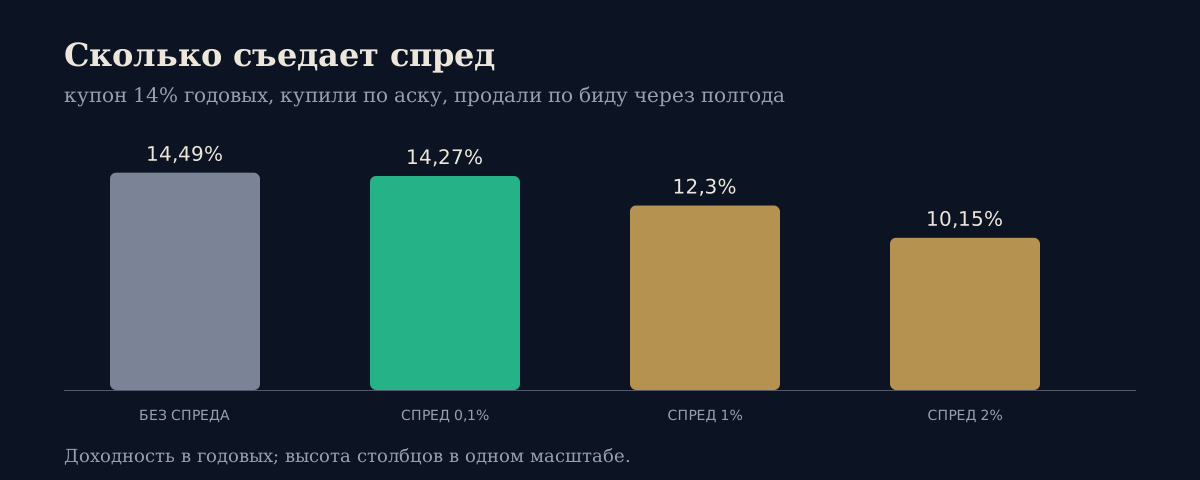
Оферта по облигации — право продать бумагу эмитенту или его право её выкупить. Чем put отличается от call, как подать заявку и что будет, если опоздать.
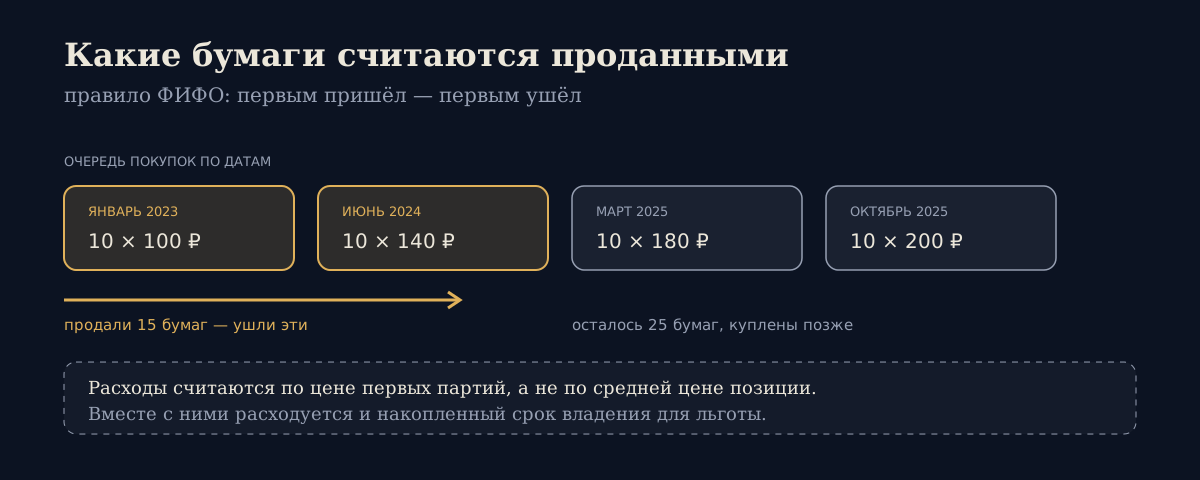
Как считается прибыль при продаже части акций: правило ФИФО списывает самые ранние покупки. Расчёт на четырёх партиях и что остаётся в портфеле для ЛДВ.
По теме #облигации
Ликвидность облигации — можно ли быстро продать бумагу близко к рыночной цене. Как оценить её по спреду, обороту и стакану и сколько стоит широкий спред.
Оферта по облигации — право продать бумагу эмитенту или его право её выкупить. Чем put отличается от call, как подать заявку и что будет, если опоздать.
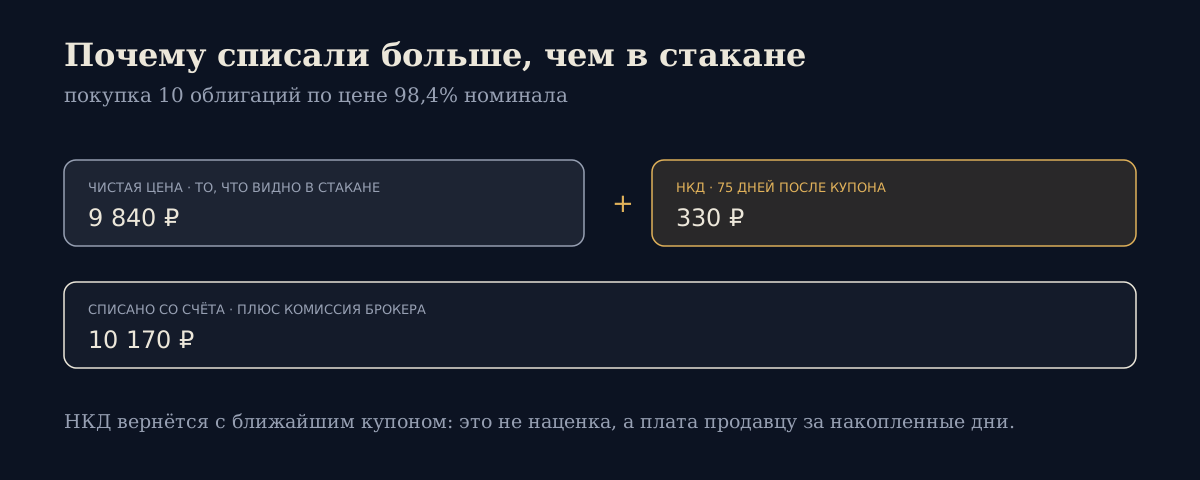
Что такое НКД по облигациям и как он считается по дням: формула, пример на 1000 ₽, почему списание больше цены в стакане и как НКД учитывается в налоге.
Комментарии
Войдите с аккаунтом, чтобы комментировать.
Пока нет комментариев — будьте первым.