Налог при продаже части акций: правило ФИФО (FIFO)

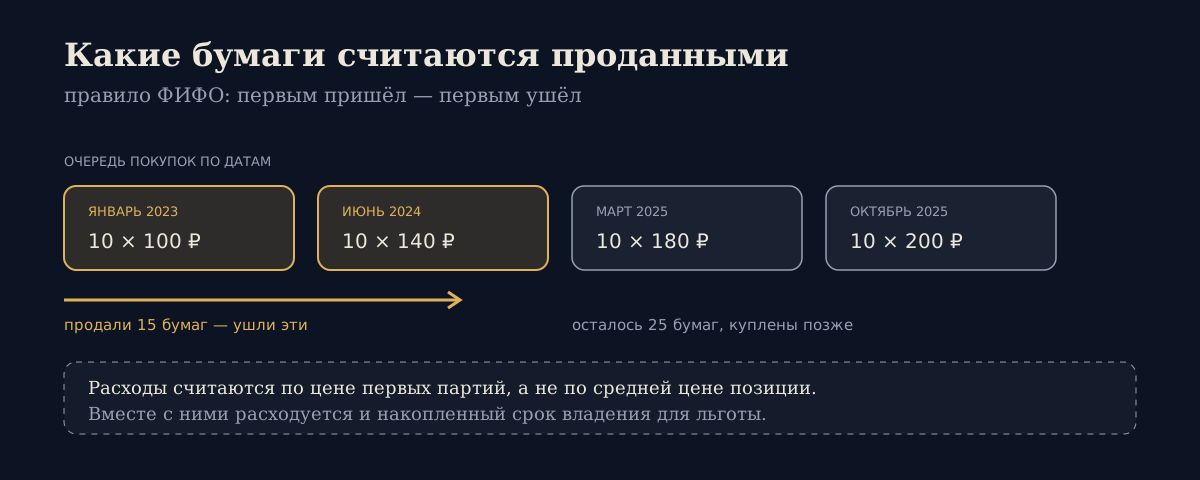
Докупали одну и ту же акцию четыре раза по разным ценам, продали половину — и брокер удержал налог не с той суммы, которую вы прикинули.
При частичной продаже закрываются самые ранние по дате покупки бумаги. Это правило ФИФО. От него зависит и размер налога, и то, сохранится ли льгота за долгое владение по остатку.
Коротко: проданными считаются первые купленные бумаги. Прибыль — это выручка минус стоимость именно тех партий; средняя цена позиции в расчёте налога не участвует.
Что такое ФИФО
ФИФО (FIFO, first in — first out) означает «первым пришёл, первым ушёл». При продаже части позиции считается, что проданы самые ранние по дате покупки бумаги. Не самые дешёвые и не средние по цене, а именно первые купленные.
Порядок закреплён в Налоговом кодексе: расходы признаются по стоимости первых по времени приобретений (п. 13 ст. 214.1 НК РФ, актуально на сентябрь 2026 — сверяйтесь с сайтом ФНС). Настройкой в приложении брокера это не меняется, выбрать другую очередь списания нельзя.
Как это считается на числах
Допустим, вы покупали акцию четырьмя партиями: 10 штук по 100 ₽, потом 10 по 140 ₽, потом 10 по 180 ₽ и ещё 10 по 200 ₽. Всего 40 бумаг, вложено 6 200 ₽, средняя цена — 155 ₽.
Теперь вы продаёте 15 штук по 210 ₽, это 3 150 ₽ выручки.
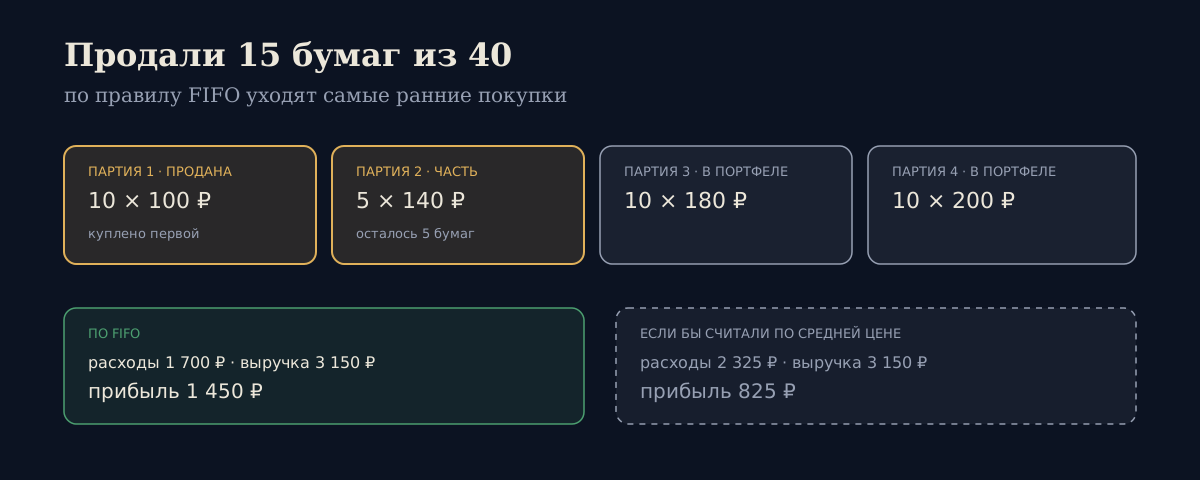
По ФИФО проданными считаются десять бумаг первой партии по 100 ₽ и пять из второй по 140 ₽. Расходы: 1 000 + 700 = 1 700 ₽. Прибыль — 1 450 ₽.
Если бы расходы считались по средней цене, вышло бы 15 × 155 = 2 325 ₽, а прибыль — 825 ₽. Разница в налоговой базе 625 ₽, при ставке 13% это 81 ₽ налога на пятнадцати бумагах. На реальных объёмах счёт идёт на тысячи, и отсюда же расхождение с суммой, которую удержал брокер.
Комиссии здесь опущены для наглядности — в настоящем расчёте они добавляются к расходам той партии, в которой куплены бумаги.
Средняя цена при этом остаётся полезной величиной, просто отвечает на другой вопрос — во сколько обошлась позиция целиком. Как она считается и что с ней делают докупки, разобрано в статье про среднюю цену покупки акций; посчитать свою — в калькуляторе средней цены.
Вопрос | Чем считать |
|---|---|
Сколько стоила моя позиция в среднем | Средняя цена покупки |
С какой суммы удержат налог при частичной продаже | ФИФО |
Есть ли у остатка право на льготу за 3 года | ФИФО — по датам оставшихся партий |
Какая у меня доходность за всё время | XIRR по денежным потокам |
Что остаётся в портфеле после частичной продажи
В нашем примере после продажи 15 бумаг остаётся 25: пять из второй партии по 140 ₽, десять из третьей по 180 ₽ и десять из четвёртой по 200 ₽. Вложено в остаток 4 500 ₽, средняя цена по нему — 180 ₽ против 155 ₽ до продажи.
Средняя цена позиции выросла, хотя вы ничего не покупали. Это нормально: ушли самые дешёвые бумаги. Ошибкой было бы считать, что позиция «подорожала» — изменился только её состав.
Как узнать, какие партии остались в позиции
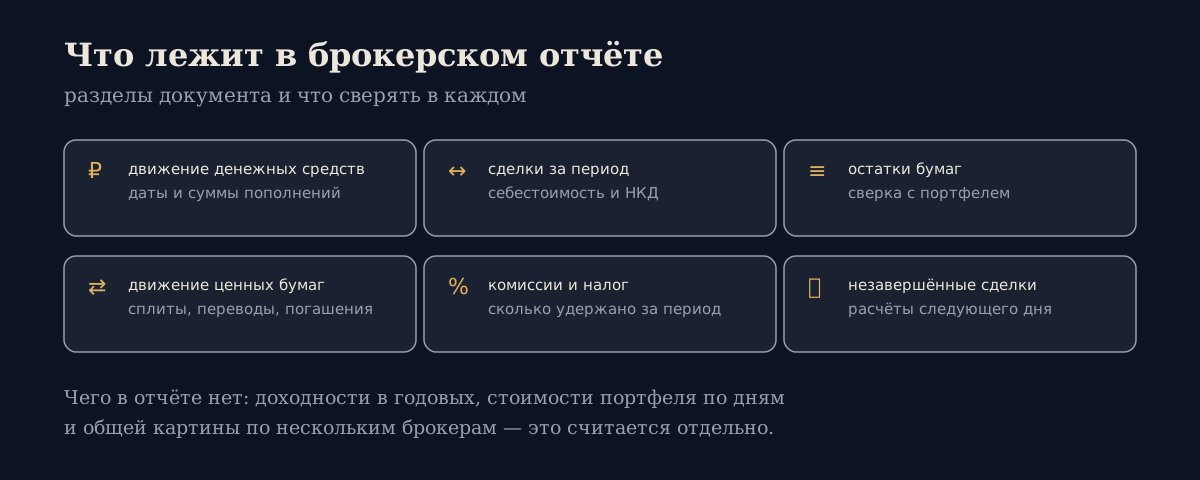
Брокер очередь партий не показывает: в приложении вы видите количество и среднюю цену, а в отчёте — список сделок. Восстанавливается очередь по датам покупок из отчёта: вычёркиваете проданное количество с самой ранней сделки и идёте вниз по списку. Как устроен раздел сделок, разобрано в статье про брокерский отчёт. Таблица, которая считает позицию по средней цене, этого не покажет — чем ещё ограничен учёт в Excel.
ФИФО и льгота за три года владения
После частичной продажи у вас остаются самые поздние партии. Их срок владения меньше, и до трёх лет им ещё расти.
Допустим, первая партия куплена в январе 2023 года, вторая — в июне 2024-го. Продав в январе 2026-го пятнадцать бумаг, вы израсходуете как раз ту партию, которой до трёхлетней отметки оставался месяц. У остатка отсчёт идёт с июня 2024-го, то есть право на льготу появится только летом 2027-го.
Практический вывод: продавая часть позиции, вы расходуете самые старые бумаги — те, которым до льготы оставалось меньше всего. Иногда дешевле подождать. Сколько даёт льгота, покажет калькулятор ЛДВ, условия — в статье про льготу за три года.
Частичная продажа расходует самые старые покупки. В портфеле остаётся то, что куплено позже: и срок владения по нему меньше, и расходы другие.
ФИФО при продаже облигаций
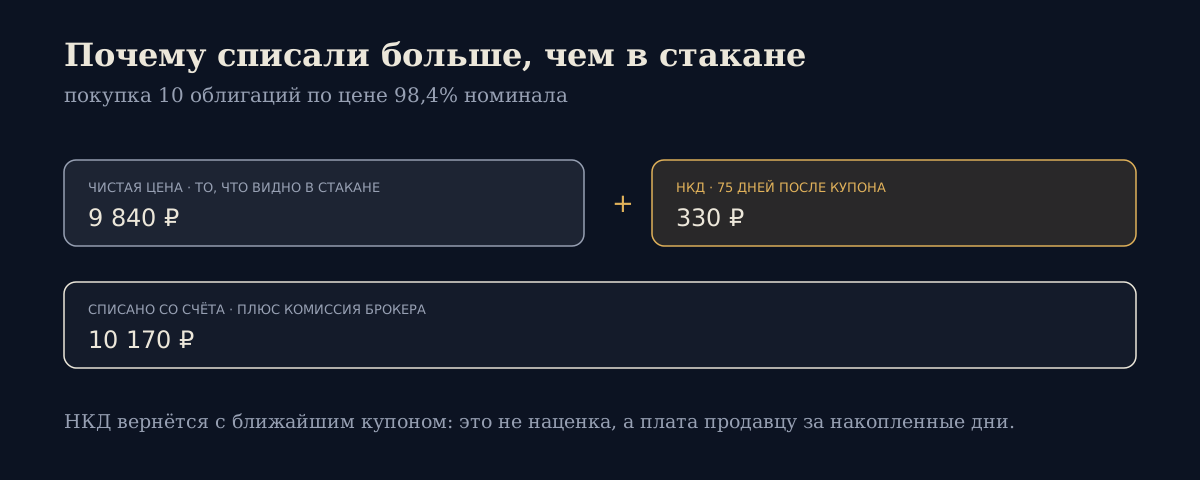
Очередь партий работает так же, но к расходам добавляется уплаченный при покупке НКД, а к доходам — полученный при продаже. Поэтому по облигации, купленной в середине купонного периода, расходы больше, чем «цена × количество», и посчитанная без НКД прибыль оказывается завышенной.
Как устроен накопленный купонный доход и почему списание отличается от цены в стакане — в отдельном разборе.
Убыток по ранним партиям и сальдирование
ФИФО работает и в минус. Если первыми были куплены самые дорогие бумаги, частичная продажа зафиксирует убыток, даже когда позиция целиком в плюсе. Для налога это не беда: убыток по сделке уменьшает базу внутри своей категории бумаг и в пределах календарного года.
Практическое следствие — в декабре. Продажа убыточной части позиции уменьшает налог за текущий год, а вот перенести убыток на будущие годы можно только декларацией. Брокер сам этого не сделает: он считает базу по своему счёту и за свой год.
Что происходит с очередью после докупки
Докупка становится в конец очереди, порядок прежних партий не меняется. То есть купить ещё бумаг, чтобы «усреднить» налоговую базу ближайшей продажи, не получится: следующая продажа всё равно спишет самые ранние покупки, а новая партия будет ждать своей очереди.
Где это видно в отчёте брокера
По имени ФИФО в отчёте не назван: вы увидите список сделок и удержанный налог. Восстановить расчёт можно только по датам покупок, в том же разделе сделок.
ФИФО у нескольких брокеров
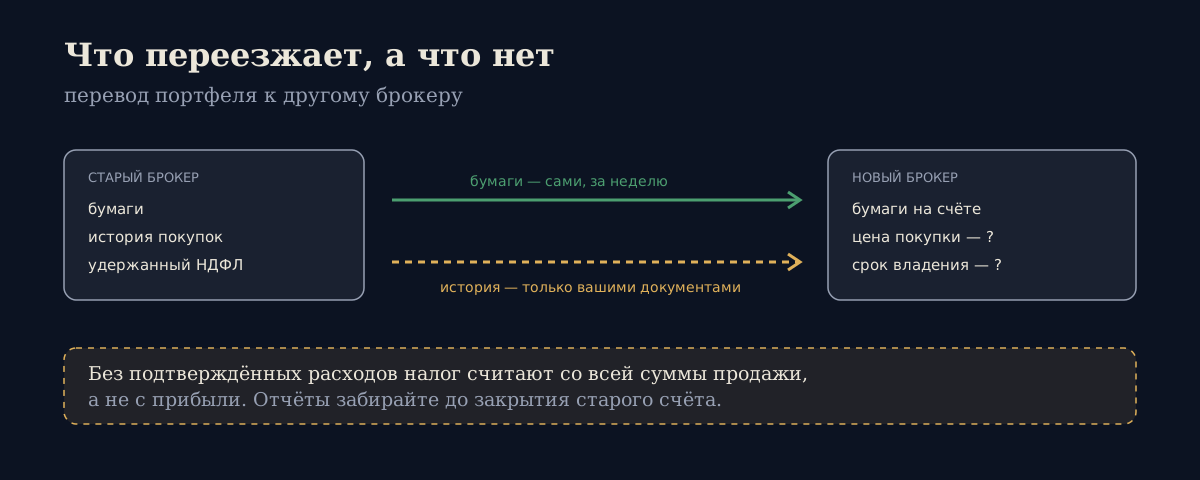
Каждый брокер считает очередь по своему счёту: чужих сделок он не видит. При переводе бумаг к другому брокеру очередь партий сохраняется только вместе с документами о расходах. Свести результат по разным брокерам можно только самому — декларацией 3-НДФЛ, там же учитываются расходы, подтверждённые документами другого брокера. Автоматически перерасчёт не произойдёт. Сколько налога выйдет по вашим цифрам, покажет калькулятор НДФЛ инвестора, а как устроен налог инвестора целиком — в отдельном разборе.
Частые вопросы
Что такое ФИФО простыми словами?
Это порядок, по которому при частичной продаже списываются бумаги: первыми уходят те, что куплены раньше всех. По их цене и считаются расходы для налога, а в портфеле остаются более поздние покупки.
Можно ли выбрать, какие именно бумаги продать?
Нет. Очередь списания задана Налоговым кодексом и не зависит ни от желания инвестора, ни от настроек в приложении. Влиять можно только на то, сколько бумаг и когда продавать.
Что происходит при продаже всей позиции целиком?
Тогда порядок не важен: в расходы идут все покупки, и ФИФО со средней ценой дают одинаковый результат. Разница появляется только при частичной продаже.
Как ФИФО работает после сплита акций?
Количество бумаг в каждой партии меняется, даты покупок остаются прежними — очередь не перестраивается. Цена партии пересчитывается пропорционально: было 10 бумаг по 100 ₽, после сплита один к десяти стало 100 бумаг по 10 ₽.
Действует ли ФИФО на ИИС?
Очередь списания та же, но налог на ИИС считается по итогу и с учётом выбранного вычета, а не по каждой сделке. Порядок партий при этом важен для расчёта финансового результата, который брокер зафиксирует при закрытии счёта.
Ещё от Lavina Finance
Перевод ценных бумаг другому брокеру: порядок и сроки, сколько стоит, какие документы забрать до смены брокера и почему без них налог берут со всей суммы.
Что такое НКД по облигациям и как он считается по дням: формула, пример на 1000 ₽, почему списание больше цены в стакане и как НКД учитывается в налоге.
Как читать брокерский отчёт: что лежит в каждом разделе, как сверить остатки и обороты и почему суммы не сходятся с приложением брокера.

Комментарии
Войдите с аккаунтом, чтобы комментировать.
Пока нет комментариев — будьте первым.