CAGR и XIRR: в чём разница и когда какая нужна


CAGR показывает, с какой скоростью росла одна сумма, которую вы положили и больше не трогали. XIRR показывает, сколько заработали все ваши пополнения и выводы с учётом дат, когда вы их делали. Посчитайте свой портфель обоими способами — числа разойдутся в разы. И красивое из них почти всегда неправильное.
В чём разница между CAGR и XIRR
CAGR (compound annual growth rate) — среднегодовой темп роста. Во сколько раз выросла сумма за период, пересчитанное в проценты годовых. Чтобы его посчитать, хватит трёх чисел: было, стало, сколько лет прошло. XIRR (extended internal rate of return) — годовая ставка, при которой все ваши движения денег с их датами сходятся к нынешней стоимости портфеля. Тут нужен полный список: когда и сколько вы вносили и снимали.
Что измеряет. CAGR — скорость роста одной суммы. XIRR — сколько заработали деньги, которые заходили и уходили в разное время.
Какие данные нужны. Для CAGR — три числа: было, стало, лет. Для XIRR — каждое пополнение и снятие с датой плюс стоимость портфеля на сегодня.
Когда отвечает верно. CAGR — если в середине периода вы деньги не вносили и не выводили. XIRR — в любом случае. Если потоков не было, он выдаст ровно то же число, что и CAGR.
Где ломается. CAGR на пополняемом счёте завышает результат: он записывает в доход то, что вы просто донесли из зарплаты. XIRR не ломается, но ему нужна аккуратная история операций.
Что с чем сравнивают. CAGR — фонды, индексы и отдельные бумаги между собой. XIRR — ваш личный результат с вкладом, инфляцией или индексом.
Как считается CAGR
Формула короткая, её можно набрать на калькуляторе в телефоне:
CAGR = (Конечная стоимость ÷ Начальная стоимость) ^ (1 ÷ Число лет) − 1
Пример. Вы купили актив за 100 000 ₽, через пять лет он стоит 200 000 ₽, и всё это время вы ничего не докупали. CAGR = (200 000 ÷ 100 000) в степени 1/5 минус 1 = 1,1487 − 1 = 14,87% годовых. Проверьте сами: возьмите 100 000 ₽ и пять раз подряд умножьте на 1,1487 — получится ровно 200 000 ₽. Свои числа можно прогнать в калькуляторе CAGR. А как та же ставка сработает вперёд, покажет калькулятор сложного процента.
Всё здесь держится на слове «начальная». Формула считает, что вся сумма пролежала в портфеле весь срок. Стоит появиться в середине хотя бы одному пополнению, и это уже неправда. Но формула вам об этом не скажет: она послушно посчитает и выдаст красивое число.
Почему средняя доходность за годы не равна общей?
Потому что доходности перемножаются, а не складываются. Простой пример: год +50%, следующий −50%. По арифметике среднее — ноль. А на счёте 100 000 ₽ сначала стали 150 000 ₽, потом 75 000 ₽. За два года вы потеряли 25%, это −13,4% годовых. Ровно это число и вернёт CAGR: корень из (75 000 ÷ 100 000) минус 1.
На спокойных цифрах разрыв тоже есть. Год +30%, год −10%: среднее арифметическое обещает 10% годовых, а из 100 000 ₽ получается 117 000 ₽, то есть 8,17% годовых. Чем сильнее скачут годы, тем сильнее среднее арифметическое врёт в вашу пользу. Поэтому среднегодовую доходность считают геометрически. Это и есть CAGR.
Что делает XIRR по-другому
XIRR подбирает годовую ставку, при которой все ваши платежи, приведённые к одной дате, дают в сумме ноль. Пополнения идут со знаком минус, выводы и текущая стоимость портфеля — со знаком плюс. Руками такую ставку не находят. Её подбирает функция =XIRR() в Excel и Google Таблицах или калькулятор XIRR, куда достаточно перенести даты и суммы. Как метрика устроена внутри и почему «+200 000 ₽» ничего не говорит о результате, мы разбирали в отдельной статье — про то, как посчитать доходность портфеля через XIRR.
Дело в датах. Рубль, который вы внесли в январе, работал двенадцать месяцев, а внесённый в декабре — один. Заработали они по-разному, и XIRR это учитывает. CAGR про даты не знает вообще.
Посчитаем на одном портфеле
Инвестор пять лет подряд первого января вносил на счёт по 300 000 ₽ и ничего не выводил. Всего он внёс 1 500 000 ₽. Через пять лет портфель стоит 2 000 000 ₽.
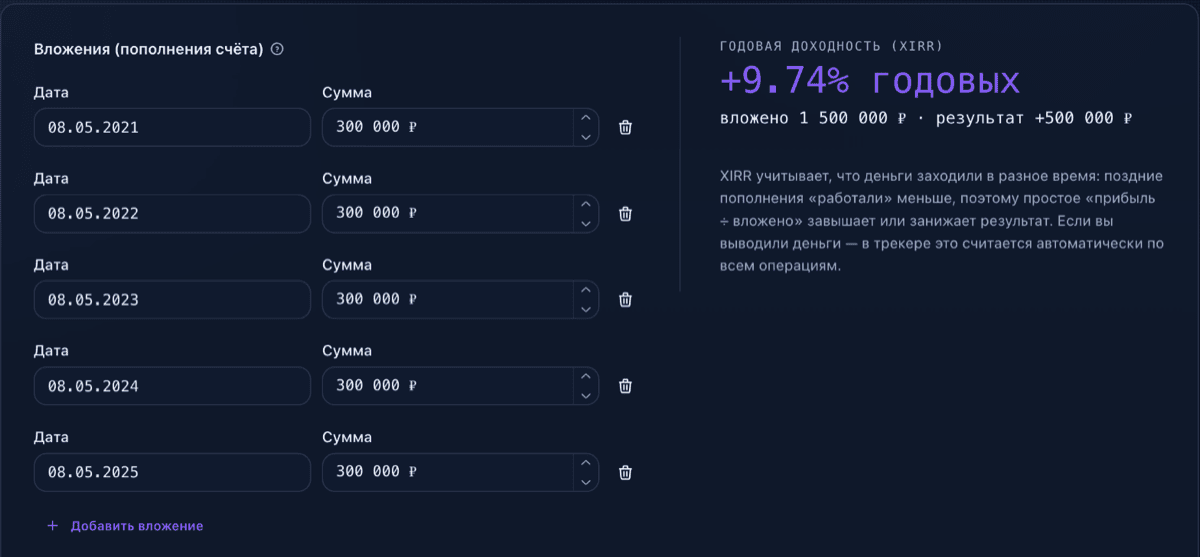
Дальше три способа посчитать его доходность. Арифметика везде верная, а вот вопросы разные.
Наивный CAGR: 46,1% годовых. Берём первый взнос за «начальную стоимость»: (2 000 000 ÷ 300 000) в степени 1/5 минус 1 = 46,1%. Цифра красивая и пустая. Формула засчитала 1,2 млн ₽ ваших же взносов как прирост капитала.
XIRR: 9,7% годовых. Пять потоков по −300 000 ₽ со своими датами и +2 000 000 ₽ в конце. Вот это и есть реальная доходность: под такую ставку должны были работать деньги, чтобы с учётом срока каждого взноса вышло 2 млн ₽.
CAGR, если бы всю сумму внесли сразу: 5,9% годовых. (2 000 000 ÷ 1 500 000) в степени 1/5 минус 1 = 5,9%. Меньше, чем XIRR, и это нормально: деньгам, которые пролежали все пять лет, для того же итога хватило бы ставки в 1,6 раза ниже.
Проверить легко: 300 000 ₽ под 9,748% годовых за 5, 4, 3, 2 и 1 год в сумме дают ровно 2 000 000 ₽. Разрыв между 46% и 9,7% появился не из-за ошибки в расчётах. Просто первое число отвечает на вопрос «сколько я донёс», а второе — «сколько заработали деньги».
Когда какая метрика нужна
Сравниваете фонды, индексы или отдельные бумаги — CAGR. У инструмента нет ваших пополнений, есть только цена на начало и на конец. Поэтому доходность фондов и индексов публикуют как среднегодовую: так их можно поставить рядом.
Смотрите свой портфель с пополнениями — XIRR. Вы доносите деньги каждый месяц или снимали часть на крупную покупку? Верный ответ даст только он. Так живёт большинство частных инвесторов.
Считаете одну сделку «купил — продал» — CAGR. Одна покупка, одна продажа, между ними ничего. Три числа, и формула работает.
Оцениваете качество управления без влияния потоков — TWR. Есть и третья метрика, доходность, взвешенная по времени. Она режет период на отрезки между движениями денег и перемножает их результаты. TWR отвечает на вопрос «как сработала стратегия» и не хвалит вас за то, что вы удачно занесли деньги перед ростом. По ней сравнивают управляющих. XIRR отвечает на другой вопрос: сколько заработал лично я.
Что будет, если взять не ту метрику?
Ошибиться можно в обе стороны. Можно посчитать CAGR по пополняемому счёту и решить, что вы обгоняете рынок в разы, хотя капитал рос за счёт зарплаты. А можно сравнить свой XIRR с CAGR индекса за тот же период и расстроиться на пустом месте: у индекса ваших взносов не было, метрики тут про разное.
Держитесь одного: с обеих сторон сравнения должна стоять одна и та же метрика. Хотите померяться с индексом — посчитайте, сколько бы вы получили, занося в него те же суммы в те же даты.
Как не считать это руками
Сложность не в формулах, а в данных. Для XIRR нужна вся история пополнений и выводов по всем счетам, вместе с дивидендами, купонами и комиссиями. Если счетов несколько, сборка такой таблицы съедает вечер. И через месяц её придётся собирать заново.
Сервис Lavina Finance собирает счета у разных брокеров в один портфель и считает доходность по датам операций сам. Заодно показывает, сколько принёс рост цен, а сколько — дивиденды и купоны.
Частые вопросы
CAGR — что это простыми словами?
Среднегодовой темп роста. Во сколько раз сумма выросла за период, пересчитанное в проценты годовых по формуле (Конечная ÷ Начальная) ^ (1 ÷ Число лет) − 1. Проще говоря, с какой постоянной ставкой должны были расти деньги, чтобы прийти к нынешнему результату. Работает только для суммы, которую в середине периода не пополняли и не уменьшали.
Чем CAGR отличается от XIRR?
CAGR видит только две точки, начало и конец, и считает, что между ними денег никто не касался. XIRR учитывает каждое пополнение и снятие с его датой. Если движений не было, обе метрики дадут одинаковый ответ. Если были, CAGR завысит результат: он запишет ваши взносы в доходность.
Можно ли считать CAGR портфеля с пополнениями?
Посчитать можно, но пользы от числа не будет: формула не отличает рост за счёт взносов от роста за счёт доходности. В примере выше это 46,1% вместо реальных 9,7% годовых. Для пополняемого портфеля берите XIRR.
Почему среднее арифметическое годовых доходностей врёт?
Потому что доходности перемножаются. Год +50% и год −50% дают среднее арифметическое 0%, а на деле капитал падает на 25%: 100 000 ₽ → 150 000 ₽ → 75 000 ₽, то есть −13,4% годовых. Правильное усреднение — геометрическое, оно же CAGR.
XIRR может быть отрицательным или очень большим?
Да. Минус означает убыток в процентах годовых. А сотни процентов обычно говорят не о результате, а о слишком коротком периоде или о потерянном потоке: сделка за квартал в пересчёте на год раздувается. Проверьте, что все пополнения, выводы и даты на месте.
Ещё от Lavina Finance
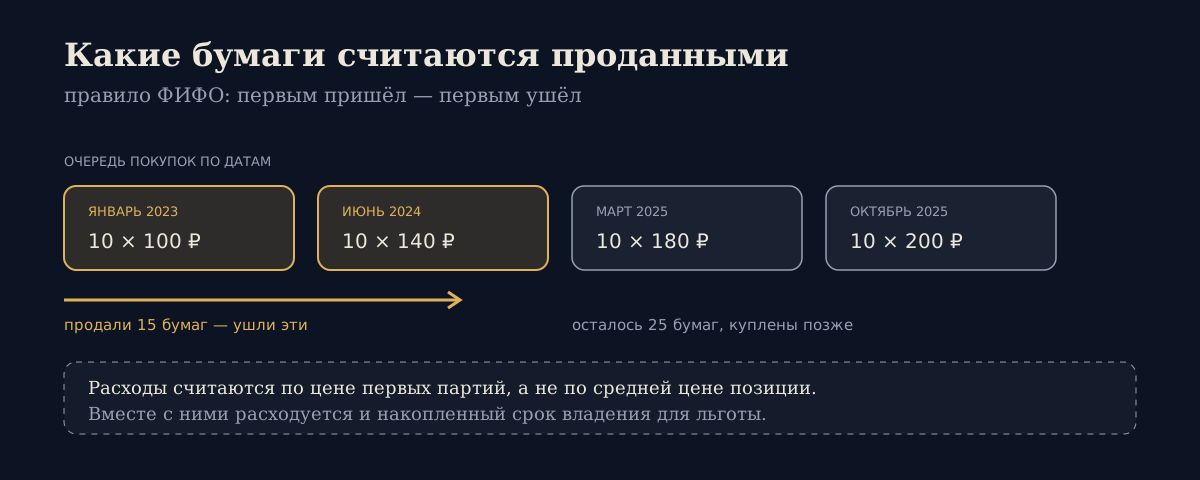
Как считается прибыль при продаже части акций: правило ФИФО списывает самые ранние покупки. Расчёт на четырёх партиях и что остаётся в портфеле для ЛДВ.
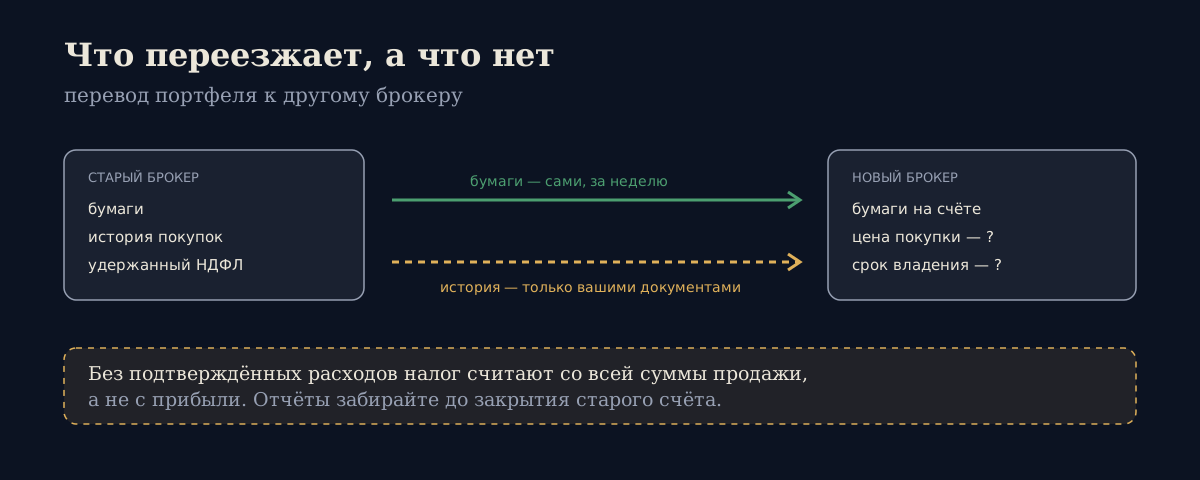
Перевод ценных бумаг другому брокеру: порядок и сроки, сколько стоит, какие документы забрать до смены брокера и почему без них налог берут со всей суммы.
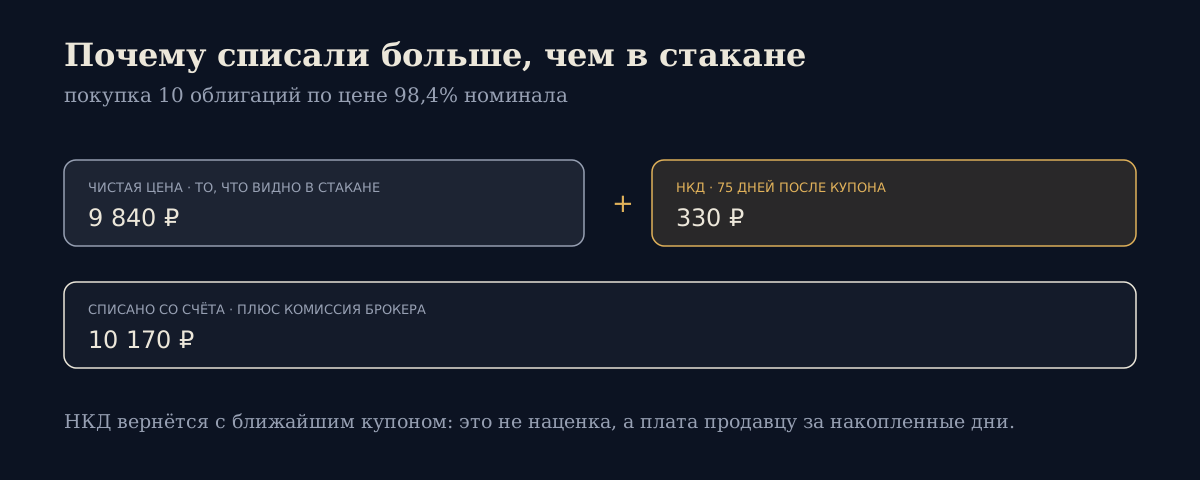
Что такое НКД по облигациям и как он считается по дням: формула, пример на 1000 ₽, почему списание больше цены в стакане и как НКД учитывается в налоге.
Комментарии
Войдите с аккаунтом, чтобы комментировать.
Пока нет комментариев — будьте первым.