Гасить ипотеку досрочно или инвестировать: расчёт

Появились свободные деньги — например, премия или накопления сверх подушки. Направить их в досрочное погашение ипотеки или вложить? Простого ответа нет, но есть понятный способ посчитать.
Главная мысль одна: досрочный платёж — это вложение с доходностью, равной ставке ипотеки, без риска и без налога. Каждый рубль, отправленный в погашение, перестаёт обрастать процентами по кредиту. Значит, сравнивать надо не «гасить или копить», а ставку ипотеки с доходностью, которую реально получится заработать на рынке.
Как посчитать на одном миллионе
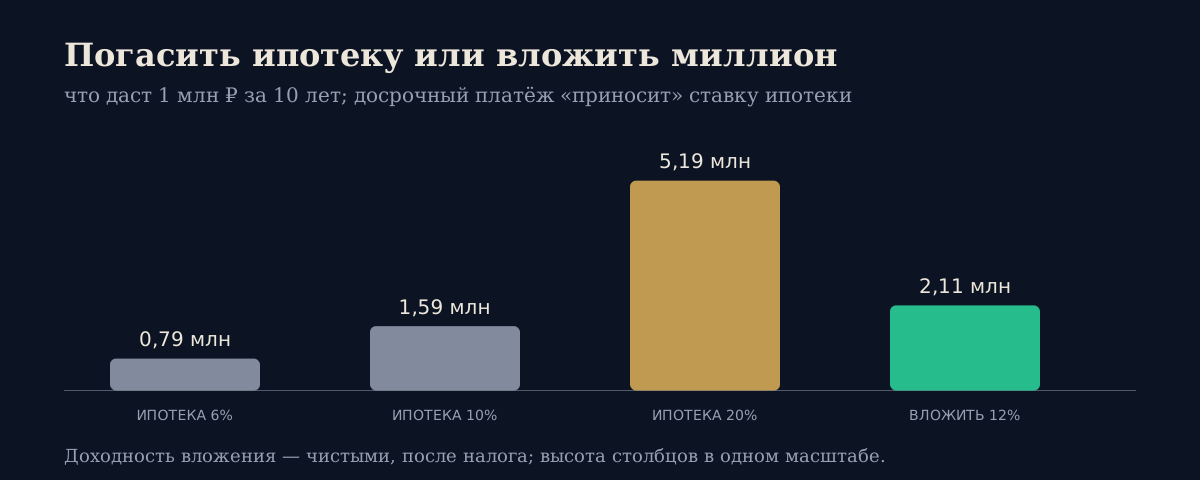
Возьмём 1 млн ₽ и горизонт 10 лет. Досрочное погашение при ставке ипотеки 6% сэкономит столько же, сколько вложение под 6% годовых принесло бы за то же время. При ставке 20% — как вложение под 20%.
Куда направить 1 млн ₽ | Эффект за 10 лет |
|---|---|
Погасить ипотеку под 6% | ≈ 0,79 млн ₽ |
Погасить ипотеку под 10% | ≈ 1,59 млн ₽ |
Погасить ипотеку под 20% | ≈ 5,19 млн ₽ |
Вложить под 8% чистыми | ≈ 1,16 млн ₽ |
Вложить под 12% чистыми | ≈ 2,11 млн ₽ |
Льготная ипотека под 6% проигрывает почти любому разумному вложению: даже консервативные инструменты часто дают больше. Рыночная ипотека под 20% наоборот — обогнать её доходностью без большого риска почти невозможно.
Три поправки, которые меняют расчёт
Налог на доход от вложений
Экономия на процентах по ипотеке налогом не облагается, а доход от вложений — облагается: 13% или 15% (актуально на октябрь 2026). Сравнивать нужно доходность после налога. Купон облигации 15% после НДФЛ — около 13%. Снизить налог помогают льгота долгосрочного владения и ИИС — о них в статье налоги инвестора в 2026.
Вычет по процентам ипотеки
По процентам ипотеки можно вернуть 13% с расходов до 3 млн ₽, то есть до 390 000 ₽ (актуально на октябрь 2026, правила — на сайте ФНС). Пока лимит не исчерпан, реальная ставка ипотеки ниже номинальной: при 10% — около 8,7%. Досрочное погашение уменьшает проценты, а с ними и будущий вычет.
Риск и ликвидность
Экономия от досрочного погашения гарантирована. Доходность вложений — нет: акции могут несколько лет давать минус. А деньги, вложенные в квартиру, достать обратно нельзя, в отличие от вложений, которые можно продать. Поэтому сначала собирают финансовую подушку, а уже потом решают, куда направлять остальное.
Два примера
Семья А. Рыночная ипотека под 16%, свободные 500 000 ₽. Облигации с высоким кредитным рейтингом дают около 14% купонами, после НДФЛ — около 12,2%. Досрочный платёж «приносит» 16%, к тому же без риска и налога. Выгоднее гасить.
Семья Б. Семейная ипотека под 6%, те же 500 000 ₽. Те же облигации после налога — около 12,2%, вдвое больше ставки кредита. Выгоднее вкладывать, а платёж по ипотеке вносить по графику.
Ставки в примерах условные: доходность облигаций и вкладов меняется вслед за ключевой ставкой, её текущее значение публикует Банк России. Смысл сравнения от этого не меняется.
Когда досрочный платёж особенно выгоден
В аннуитетном платеже доля процентов в начале срока максимальна. В примере ниже — ипотека 6 млн ₽ на 20 лет под 10% — из первого платежа 57 900 ₽ на проценты уходит около 50 000 ₽, то есть 86%. Поэтому досрочный платёж в первые годы экономит больше, чем тот же платёж ближе к концу срока, когда тело долга уже небольшое.
Сокращать срок или платёж
При досрочном погашении банк предложит выбор: уменьшить ежемесячный платёж или срок кредита. Сокращение срока экономит больше процентов. Пример: ипотека 6 млн ₽ на 20 лет под 10%, платёж около 57 900 ₽. Если в первый год внести досрочно 1 млн ₽ и оставить платёж прежним, срок сократится примерно с 240 до 153 месяцев, а переплата по процентам уменьшится примерно на 4 млн ₽.
Уменьшение платежа экономит меньше, но освобождает деньги каждый месяц. Его выбирают, когда платёж тяжёл для бюджета или когда освободившиеся деньги будут вкладываться. Посчитать оба варианта для своего кредита можно в ипотечном калькуляторе.
Кроме процентов
Расчёт отвечает на вопрос «где больше денег через десять лет», но решение редко принимается только по нему.
Стабильность дохода. Если доход нерегулярный или работа под угрозой, ежемесячный платёж — главный риск. Уменьшить его досрочным погашением бывает важнее, чем выиграть пару процентов доходности.
Планы на жильё. Если квартиру собираются продавать или менять в ближайшие годы, досрочное погашение мало что даст: долг всё равно закроется сделкой.
Спокойствие. Для многих закрытый кредит — ценность сама по себе. Это законный аргумент, если цена такого выбора посчитана и понятна.
Практичное правило
Сначала подушка безопасности на 3–6 месяцев расходов.
Ставка ипотеки выше доходности надёжных вложений после налога — выгоднее гасить.
Ставка заметно ниже — выгоднее вкладывать, особенно если вычет по процентам ещё не исчерпан.
Ставки близки — решают спокойствие и цели: кому-то важнее закрыть долг, кому-то — сохранить гибкость.
Многие делят свободные деньги: часть — в погашение, часть — во вложения. Это не математический оптимум, но снижает риск ошибиться в обе стороны. Свои цифры — сумму, ставку, срок и ожидаемую доходность — можно подставить в калькулятор «досрочное погашение или инвестиции». А как сложный процент работает на длинном горизонте, — в статье правило 72.
Частые вопросы
Что выгоднее при льготной ипотеке под 6%?
Чаще всего — вкладывать. Доходность надёжных инструментов после налога обычно выше 6%, а вычет по процентам дополнительно снижает реальную ставку.
А при рыночной ставке около 20%?
Чаще всего — гасить. Получить больше 20% в год после налога без высокого риска практически невозможно.
Что лучше уменьшать при досрочном погашении: срок или платёж?
Срок — если цель сэкономить на процентах. Платёж — если важна свобода в бюджете или освободившиеся деньги будут регулярно вкладываться.
Влияет ли досрочное погашение на налоговый вычет?
Да, на вычет по процентам: процентов становится меньше, и вычет по ним тоже. Основной имущественный вычет за покупку жилья не меняется.
Есть ли смысл гасить ипотеку в последние годы срока?
Экономия будет заметно меньше: в конце срока основная часть платежа уже идёт в тело долга, а не в проценты. Чаще разумнее направить деньги во вложения или подушку.
Можно ли и гасить, и инвестировать?
Да, это распространённый компромисс: часть свободных денег — в досрочное погашение, часть — во вложения. Пропорцию определяют ставка ипотеки и ваше отношение к риску.
Ещё от Lavina Finance
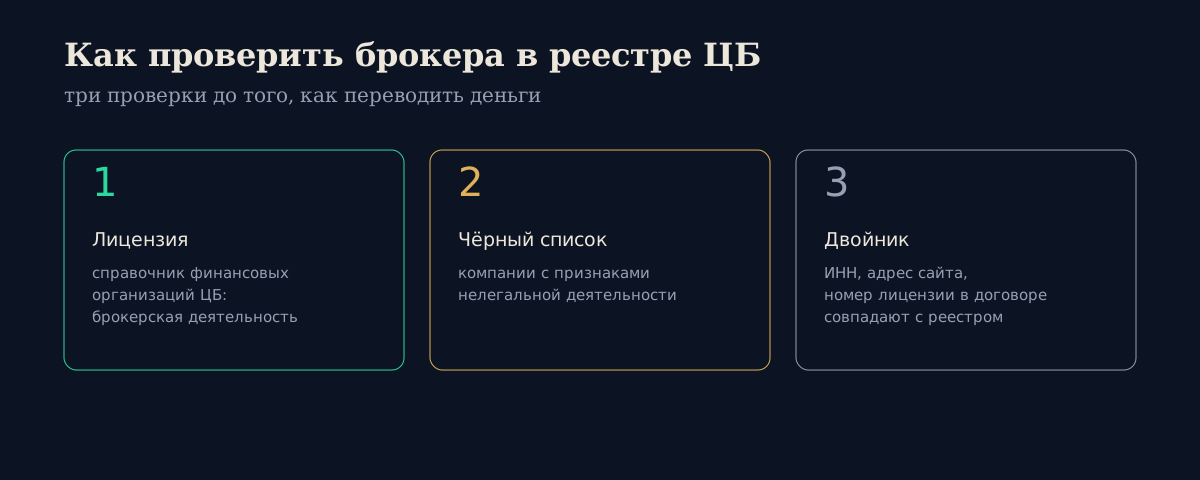
Перед тем как открыть счёт, проверьте брокера: лицензия в справочнике Банка России, отсутствие в списке нелегалов и совпадение реквизитов сайта.
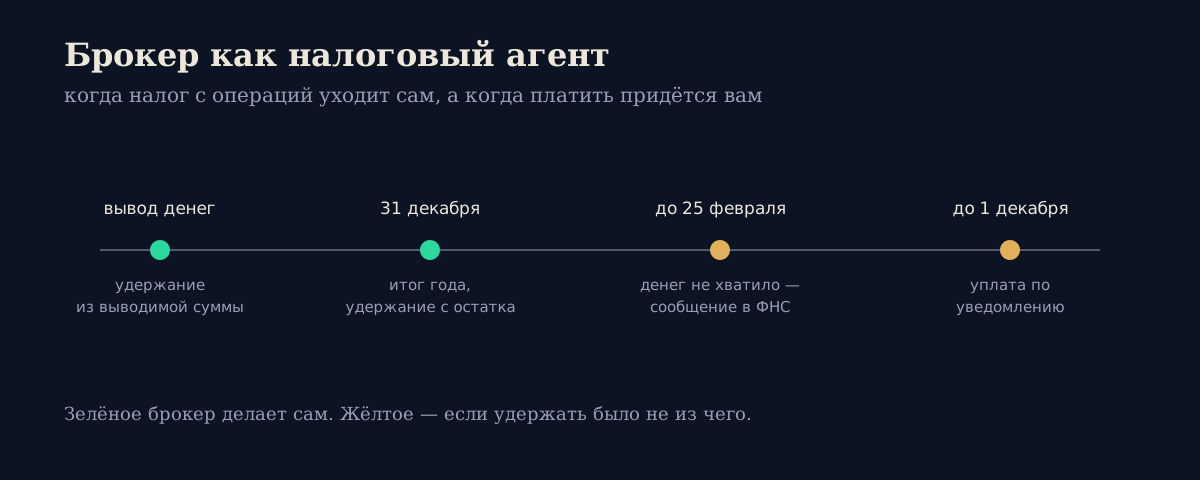
Брокер сам считает и удерживает НДФЛ с продажи бумаг и купонов. Когда налог уходит автоматически, а когда платить и декларировать придётся самому.
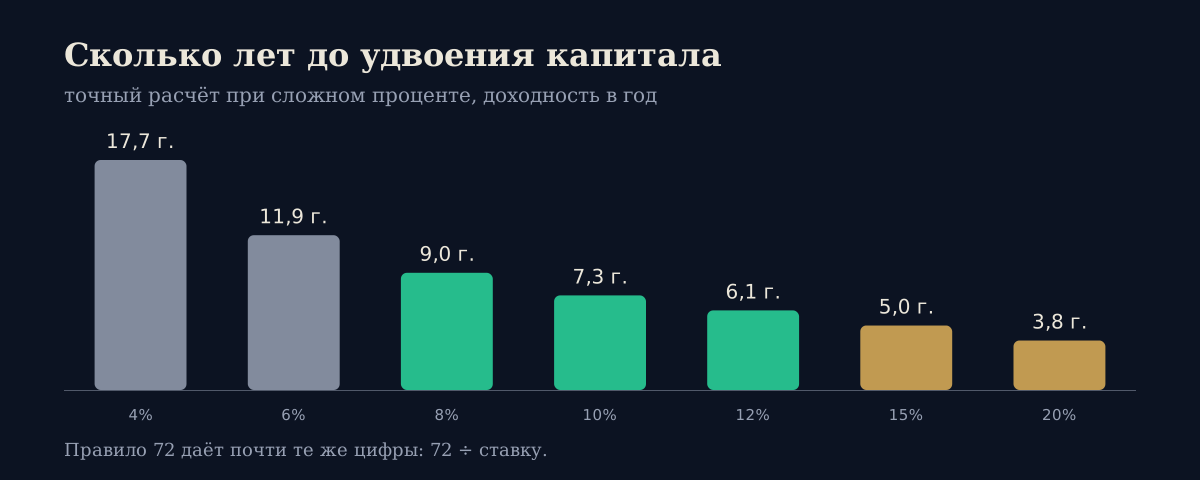
Правило 72 — способ в уме оценить, за сколько лет удвоятся вложения: 72 делят на доходность в процентах. Насколько оно точно и где ещё пригодится.
Комментарии
Войдите с аккаунтом, чтобы комментировать.
Пока нет комментариев — будьте первым.