Правило 72: как посчитать срок удвоения капитала

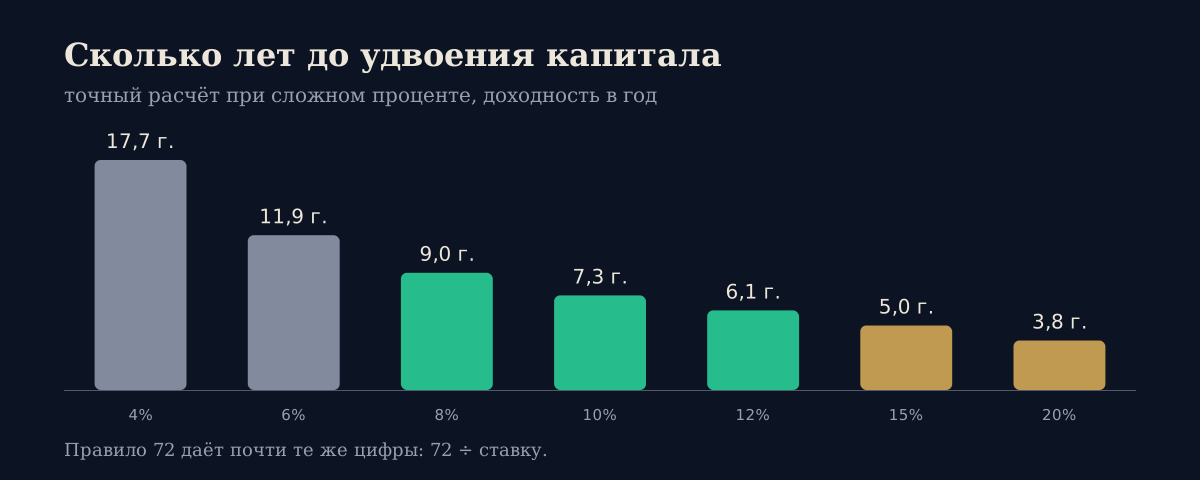
Правило 72 — способ быстро оценить, за сколько лет удвоятся деньги при сложном проценте. Делите 72 на годовую доходность в процентах. При 8% годовых капитал удвоится примерно за 72 ÷ 8 = 9 лет, при 12% — за 6 лет.
Калькулятор для этого не нужен, а ответ получается достаточно точным, чтобы сравнивать варианты прямо в разговоре: вклад или облигации, гасить кредит или инвестировать, сколько потеряют деньги под матрасом.
Как пользоваться правилом 72
Правило работает в обе стороны.
Знаете доходность — найдёте срок. 72 ÷ 6% = 12 лет до удвоения. 72 ÷ 15% ≈ 4,8 года.
Знаете срок — найдёте нужную доходность. Чтобы вложения выросли вдвое за 5 лет, понадобится 72 ÷ 5 ≈ 14,4% годовых. За 10 лет — 7,2%.
Доходность подставляется числом процентов, а не долей: 8, а не 0,08. И речь о доходности с реинвестированием. Если купоны и дивиденды выводить и тратить, капитал удваиваться не будет.
Насколько оно точное
Точный срок удвоения считается через логарифм: ln 2 ÷ ln(1 + r). Правило 72 заменяет эту формулу делением, и в диапазоне от 6% до 12% ошибка меньше двух месяцев.
Доходность, % | 72 ÷ r, лет | Точно, лет |
|---|---|---|
4 | 18,0 | 17,7 |
6 | 12,0 | 11,9 |
8 | 9,0 | 9,0 |
10 | 7,2 | 7,3 |
12 | 6,0 | 6,1 |
20 | 3,6 | 3,8 |
30 | 2,4 | 2,6 |
При низких ставках правило немного завышает срок, при высоких — занижает. На 20–30% ошибка доходит до трёх месяцев. Для прикидки это неважно, для точного плана лучше посчитать в калькуляторе правила 72: он показывает и оценку по правилу, и точный срок.
Почему именно 72
Математически точнее была бы константа 69,3: это натуральный логарифм двойки, умноженный на 100. Она даёт идеальный ответ при непрерывном начислении процентов. Но реальные проценты начисляются раз в год или раз в месяц, и при обычных ставках 6–10% число 72 попадает точнее.
Вторая причина практическая: 72 делится на 2, 3, 4, 6, 8, 9 и 12. Большинство ставок, которые встречаются в жизни, дают целый или почти целый ответ, и считать в уме проще. Иногда используют правило 70 — оно точнее при ставках около 2–4%.
Правила 114 и 144
Той же логикой считают утроение и учетверение капитала. Для утроения делят 114 на ставку, для учетверения — 144. При 10% годовых капитал утроится примерно за 11,4 года (точно — 11,5), а вырастет вчетверо за 14,4 года (точно — 14,5).
Правило 72 и инфляция
Правило работает и против вас. Подставьте вместо доходности инфляцию, и получите срок, за который цены вырастут вдвое, а деньги без дохода потеряют половину покупательной способности. При инфляции 8% в год — за 9 лет, при 4% — за 18. Фактическую инфляцию публикует Росстат.
Отсюда важная поправка: удваивать нужно не рубли, а покупательную способность. Если вклад даёт 15% годовых при инфляции 8%, реальная доходность — около 6,5%. Рубли удвоятся примерно за 5 лет, а то, что на них можно купить, — примерно за 11. Свою инфляцию, которая часто выше официальной, разбирает статья почему ваша личная инфляция выше официальной.
Правило 72 с номинальной ставкой отвечает на вопрос «когда рублей станет вдвое больше». С реальной — «когда я смогу купить вдвое больше».
Правило 72 и долги
Сложный процент одинаково работает и для вложений, и для долга. Долг по кредитной карте под 30% годовых, если его не гасить, удвоится примерно за 2,4 года по правилу (точно — за 2,6). По микрозайму со ставкой в сотни процентов годовых правило уже не работает: срок удвоения меньше года, и считать надо по точной формуле.
Поэтому дорогой долг почти всегда выгоднее гасить, чем инвестировать: найти вложение, которое удваивается быстрее кредитки, без большого риска невозможно. С ипотекой расчёт сложнее, его разбирает калькулятор «досрочное погашение или инвестиции».
Где правило 72 не работает
Нестабильная доходность. Правило предполагает одинаковый процент каждый год. У акций годы +30% и −20% чередуются, и правило даёт оценку только для средней доходности за длинный срок.
Регулярные пополнения. Если вы докладываете деньги каждый месяц, капитал растёт быстрее, чем по правилу, но не за счёт процентов. Для такого случая нужен калькулятор сложного процента с пополнениями.
Налоги и комиссии. Подставляйте доходность после них. Купон 14% после НДФЛ 13% — это примерно 12,2%, и удвоение растянется с 5,1 до 5,9 года. Как комиссии съедают доходность на длинном сроке, — в статье про комиссии брокера.
Пример: вклад, облигации и акции на 20 лет
Сравним три варианта для 1 млн ₽ на 20 лет с реинвестированием. Ставки условные и номинальные: 10% для вклада, 13% для облигаций, 15% как долгосрочная средняя для акций. Это иллюстрация арифметики, а не прогноз.
Доходность | Удвоение, лет | Удвоений за 20 лет | Итог, млн ₽ |
|---|---|---|---|
10% | 7,2 | 2,8 | 6,7 |
13% | 5,5 | 3,6 | 11,5 |
15% | 4,8 | 4,2 | 16,4 |
Разница в 5 процентных пунктов превращается в разницу почти в 10 млн ₽. Правило 72 объясняет почему: при 15% капитал успевает удвоиться на полтора раза больше. Обратная сторона — у акций нет гарантированных 15%, а у вклада ставка через 20 лет может быть совсем другой. Сравнение показывает цену процентных пунктов, а не выбор между инструментами.
Как считать нецелые ставки в уме
Если 72 не делится на ставку нацело, округляйте до ближайшего удобного делителя. 72 ÷ 7 — это чуть больше 72 ÷ 7,2 = 10, значит, около 10,3 года (точно — 10,2). 72 ÷ 11 — между 72 ÷ 12 = 6 и 72 ÷ 9 = 8, ближе к шести с половиной (точно — 6,6). Для решения «стоит ли игра свеч» такой точности хватает.
Правило 72 для собственных расходов
Траты семьи тоже растут как сложный процент. Если расходы прибавляют 6% в год — из-за инфляции и роста запросов, — через 12 лет жизнь будет стоить вдвое дороже. Это стоит держать в голове, когда считаете цель накоплений: капитал, которого хватает на сегодняшние траты, через 12 лет покроет только половину.
Как применять на практике
Правило удобно для быстрых сравнений. Вклад на 10% удваивает деньги примерно за 7 лет, облигации на 14% — за 5. Разница в два года на каждом удвоении за 20–30 лет даёт заметную разницу в итоговом капитале.
Для долгого плана оно подсказывает, сколько удвоений поместится в ваш горизонт. При реальной доходности 6% и горизонте 24 года капитал удвоится дважды, то есть вырастет вчетверо в сегодняшних деньгах. Сколько нужно накопить и за какой срок, чтобы жить на доход от капитала, считает калькулятор финансовой независимости.
Частые вопросы
Как работает правило 72?
Делите 72 на годовую доходность в процентах — получите примерное число лет, за которое вложения удвоятся при реинвестировании дохода. При 9% это 8 лет.
Почему 72, а не 70?
При годовом начислении и ставках 6–10% число 72 даёт ответ точнее, и оно делится на много чисел, поэтому удобно для счёта в уме. Правило 70 точнее при низких ставках.
Можно ли применять правило 72 к инфляции?
Да. 72, делённое на инфляцию, показывает, за сколько лет цены вырастут вдвое. При 6% инфляции — за 12 лет.
Подходит ли правило 72 для акций?
Только как оценка по средней доходности за много лет. Доходность акций сильно меняется от года к году, и реальный срок удвоения может отличаться от расчётного в разы.
Учитывает ли правило 72 налоги?
Нет. Чтобы оценка была реалистичной, подставляйте доходность уже после налогов и комиссий.
Ещё от Lavina Finance
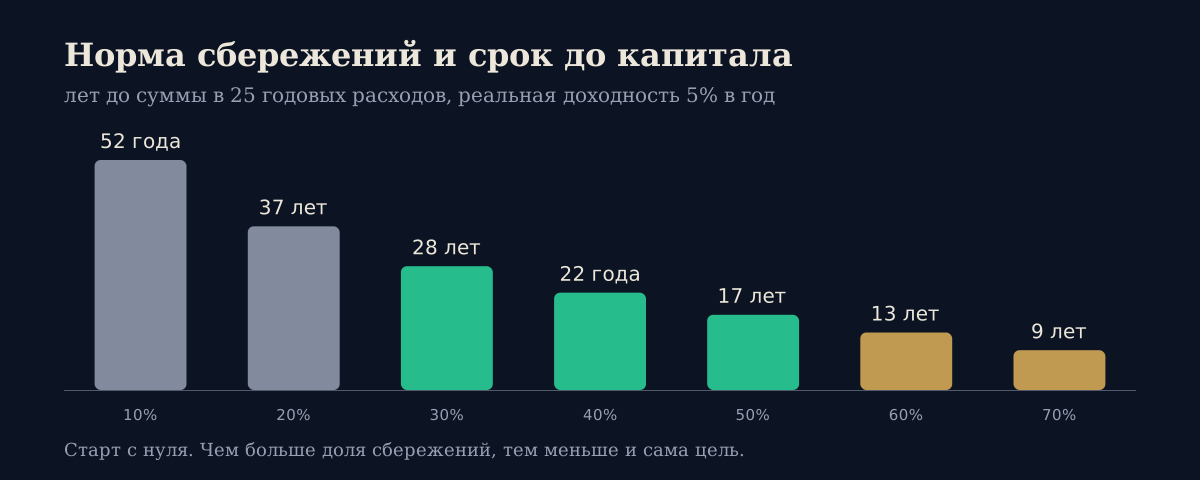
Норма сбережений — доля дохода, которую вы откладываете. Как её посчитать, какой процент считать хорошим и почему она важнее доходности в первые годы.
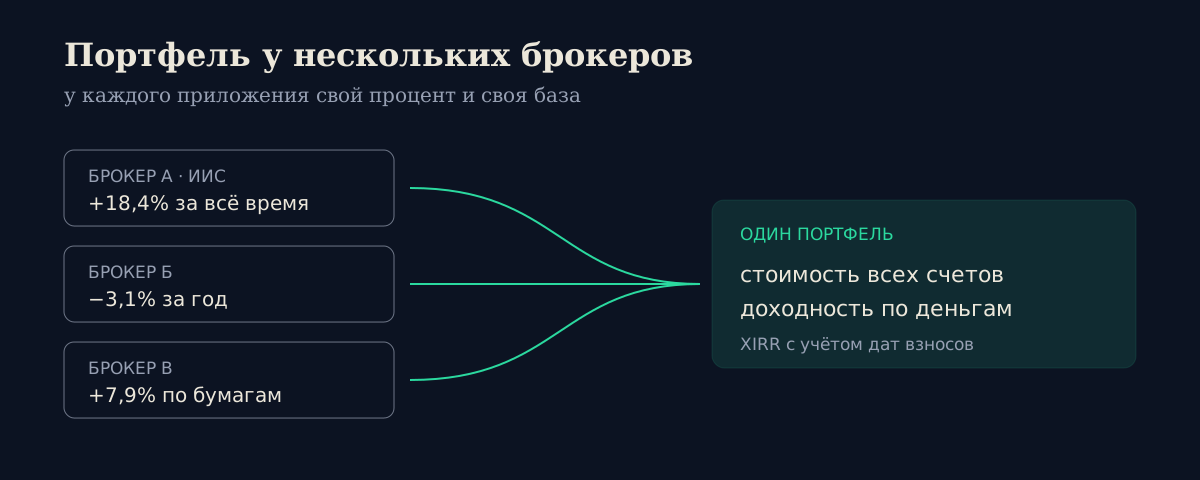
Счета у двух-трёх брокеров — обычное дело, а общей картины нет ни в одном приложении. Как свести портфель воедино и не задвоить деньги, бумаги и налоги.
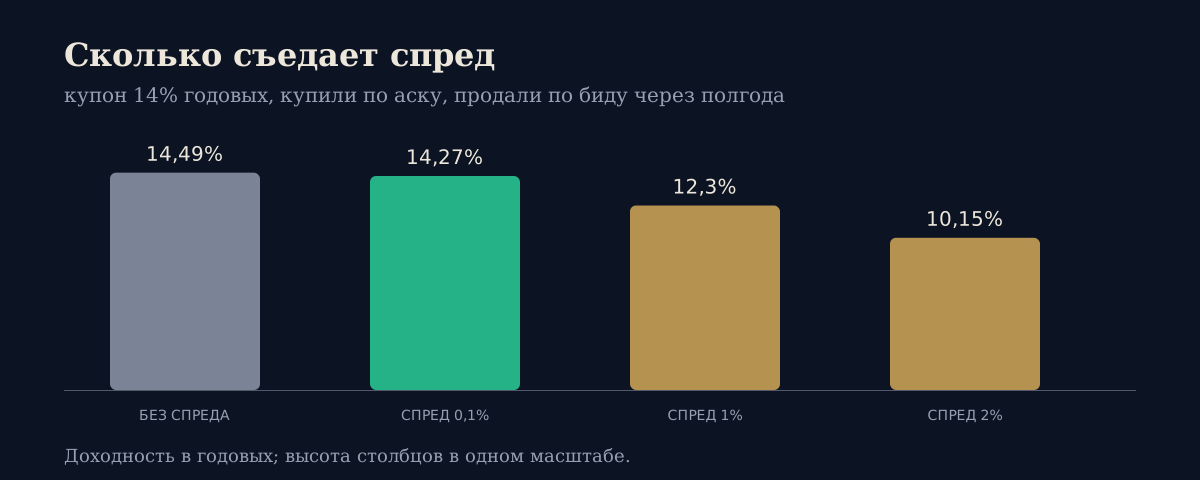
Ликвидность облигации — можно ли быстро продать бумагу близко к рыночной цене. Как оценить её по спреду, обороту и стакану и сколько стоит широкий спред.
По теме #сложный-процент
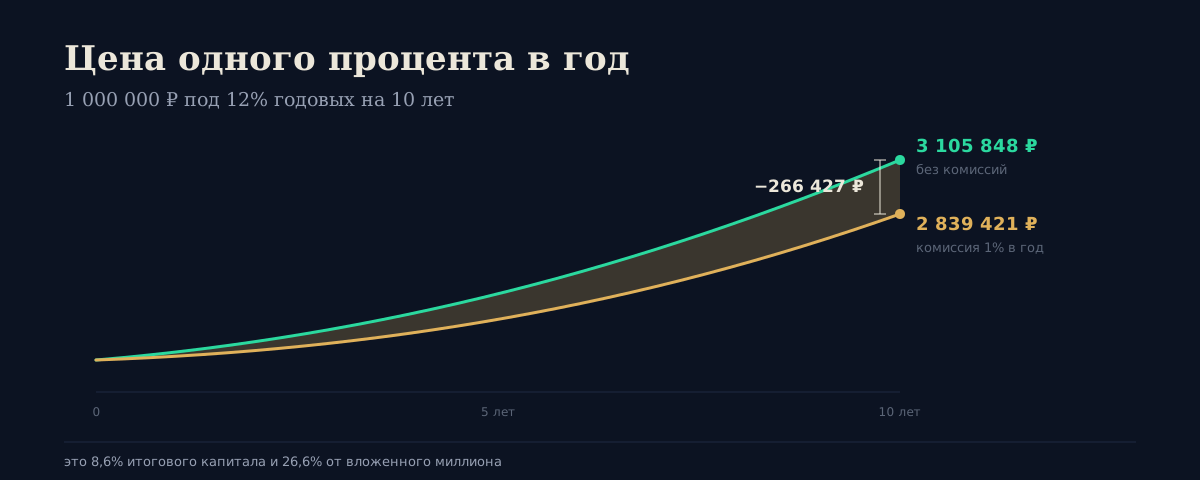
Комиссия 1% в год на миллионе под 12% годовых за 10 лет забирает 266 427 ₽ — это 8,6% итогового капитала. Разбираем виды комиссий и считаем их эффект.
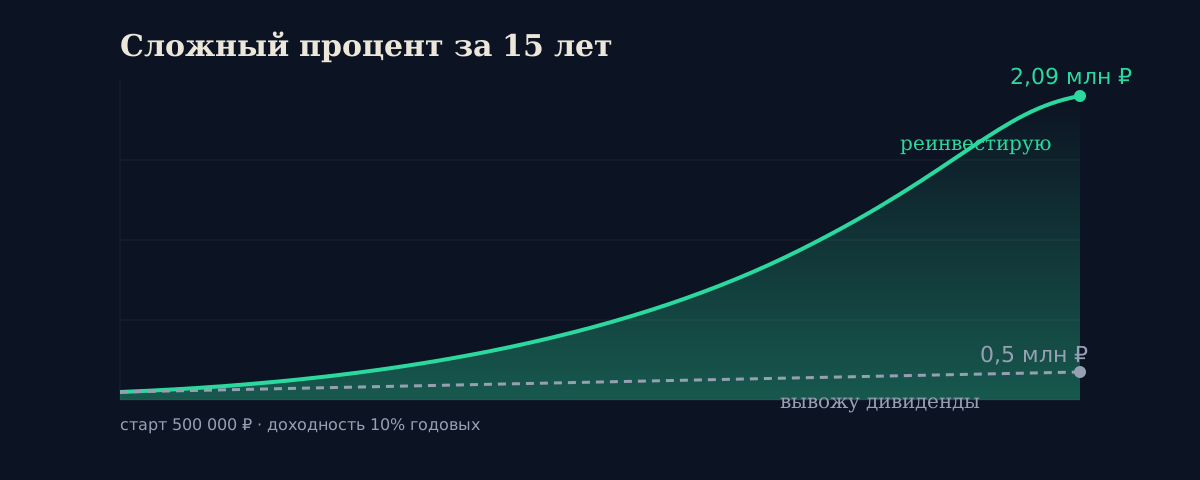
Что такое сложный процент простыми словами и как он превращает 10 000 ₽ в месяц в миллионы за 15–20 лет. Формула, правило 72, роль реинвестирования и почему время важнее суммы взноса.
Комментарии
Войдите с аккаунтом, чтобы комментировать.
Пока нет комментариев — будьте первым.