Максимальная просадка портфеля: как считать и зачем

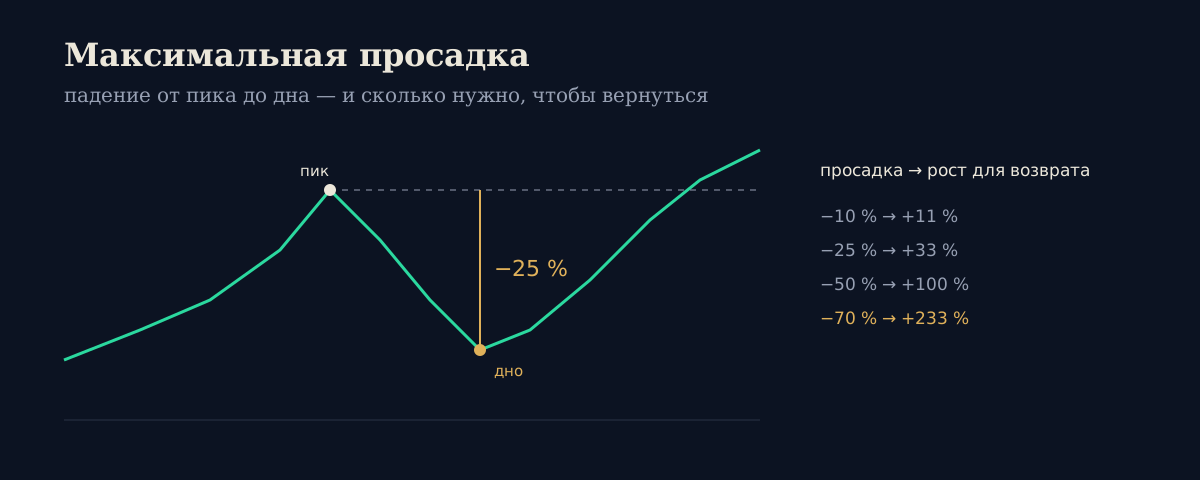
Доходность отвечает на вопрос, сколько портфель заработал. Просадка — на вопрос, который важен не меньше: сколько он может потерять по дороге. Максимальная просадка — это самое глубокое падение стоимости от очередного пика до последующего дна за весь срок наблюдения.
Два портфеля с одинаковой доходностью за пять лет могут ощущаться совершенно по-разному: один рос ровно, другой в какой-то момент потерял треть. Именно второй чаще всего продают на дне — и фиксируют убыток, который на графике потом «восстановился бы».
Как считается просадка
Формула для каждой точки графика:
Просадка = (текущая стоимость − предыдущий максимум) ÷ предыдущий максимум
Максимальная просадка — самое отрицательное значение этой величины за период. Пример: портфель вырос до 1 200 000 ₽, затем упал до 900 000 ₽ и потом поднялся до 1 300 000 ₽. Просадка составила (900 000 − 1 200 000) ÷ 1 200 000 = −25 %. Новый максимум 1 300 000 ₽ стал отсчётной точкой для следующих просадок.
Почему после −50 % нужно +100 %
Падение и рост считаются от разной базы, поэтому они несимметричны. Чтобы вернуться к прежнему уровню после просадки, нужен рост больше, чем само падение:
Просадка | Рост, нужный для восстановления |
|---|---|
−10 % | +11,1 % |
−20 % | +25 % |
−30 % | +42,9 % |
−50 % | +100 % |
−70 % | +233 % |
Формула: нужный рост = 1 ÷ (1 − просадка) − 1. Отсюда практический вывод: глубокие просадки опаснее, чем кажутся по цифре падения, и ограничить их часто важнее, чем добавить пару процентов доходности.
Длительность и время восстановления
Кроме глубины у просадки есть длительность — сколько времени портфель провёл ниже прежнего пика. Неглубокая, но долгая просадка тоже испытывает терпение: несколько лет без новых максимумов многие воспринимают как провал стратегии, даже если итог потом окажется хорошим.
Глубина. Насколько упала стоимость от пика, в процентах.
Время падения. От пика до дна.
Время восстановления. От дна до возврата к прежнему пику.
Как пополнения искажают просадку
Если считать просадку по сумме на счёте, регулярные пополнения её маскируют: вы докладываете деньги, и стоимость портфеля не падает так глубоко, как падали сами бумаги. Обратный эффект дают выводы — снятые деньги выглядят как просадка, хотя рынок не падал.
Поэтому просадку стратегии считают не по стоимости, а по ряду доходности, очищенному от пополнений и выводов, — так же, как считается доходность, взвешенная по времени. Чем она отличается от денежно-взвешенной, — в статье TWR и MWR. Для вопроса «сколько денег я терял на пике» подходит и просадка по стоимости — важно понимать, какую именно вы смотрите.
Чем полезна просадка в жизни
Проверка терпимости к риску. Посмотрите на свою максимальную просадку в рублях, а не в процентах. Если эта сумма заставила бы вас продать всё, доля рискованных активов в портфеле, возможно, выше комфортной.
Сравнение стратегий. Из двух стратегий с похожей доходностью обычно разумнее та, у которой просадка меньше.
Подушка безопасности. Деньги на ближайшие траты не должны зависеть от рынка: если их придётся забрать в просадке, убыток станет реальным. Об этом — статья финансовая подушка безопасности.
Ребалансировка. Просадка одного класса активов сдвигает доли портфеля — это сигнал вернуть их к целевым. Как это делается, — в статье ребалансировка портфеля.
Частые ошибки
Считать просадку от цены покупки, а не от пика: это уже убыток по позиции, а не просадка.
Смотреть только на годовые точки — внутри года просадка могла быть заметно глубже.
Сравнивать просадку портфеля, который пополнялся, с просадкой индекса без поправки на потоки.
Путать просадку отдельной бумаги с просадкой всего портфеля: диверсификация её сглаживает.
Частые вопросы
Что такое максимальная просадка простыми словами?
Самое большое падение стоимости портфеля от максимума до следующего минимума за период, в процентах.
Какая просадка считается нормальной?
Универсальной нормы нет: у портфеля из облигаций просадки обычно неглубокие, у портфеля из акций они бывают в десятки процентов. Ориентир — сумма, которую вы готовы видеть на бумаге, не продавая.
Почему просадка в моём приложении отличается от расчёта по индексу?
Чаще всего из-за пополнений и выводов: если считать по стоимости счёта, они искажают глубину. Корректнее сравнивать ряды доходности без учёта потоков денег.
Просадка и убыток — одно и то же?
Нет. Просадка — падение от пика, она может случиться и в прибыльном портфеле. Убыток — когда стоимость ниже вложенной суммы.
Ещё от Lavina Finance
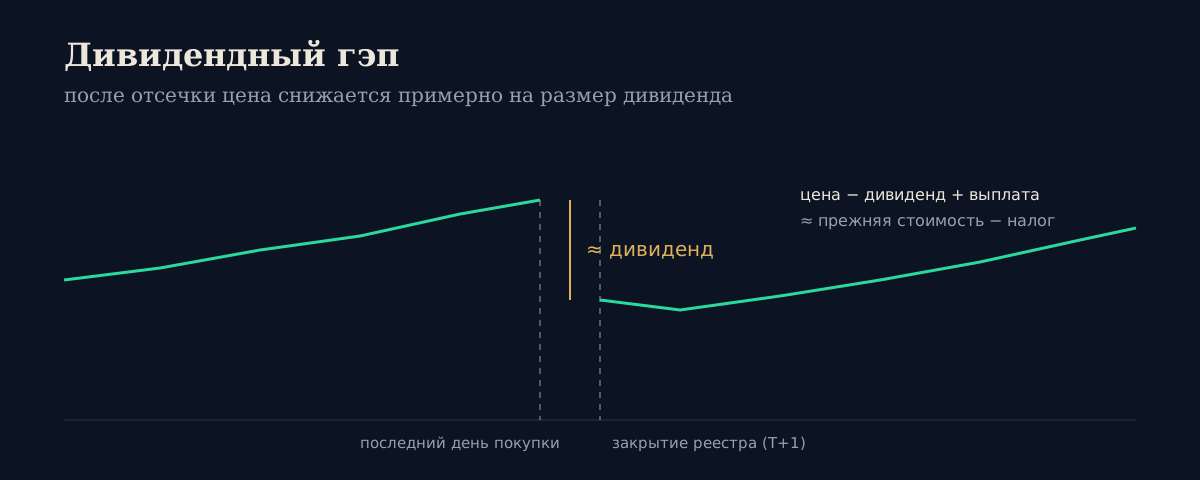
После даты закрытия реестра цена акции обычно снижается примерно на размер дивиденда. Почему так происходит, когда покупать под дивиденды и как гэп влияет на доходность.
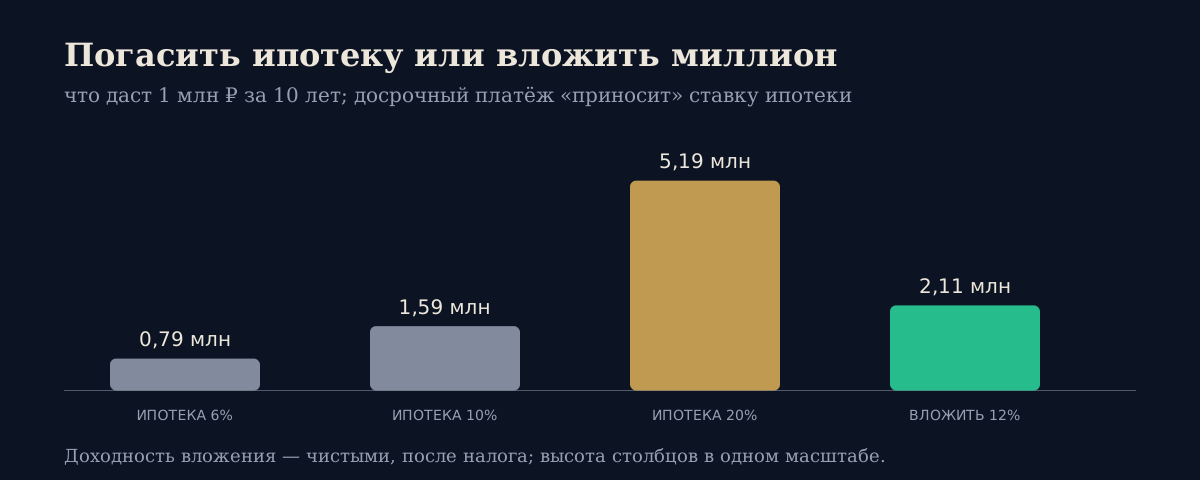
Досрочный платёж «приносит» ровно ставку ипотеки без риска. Как сравнить её с доходностью вложений после налогов и вычета и когда что выгоднее.
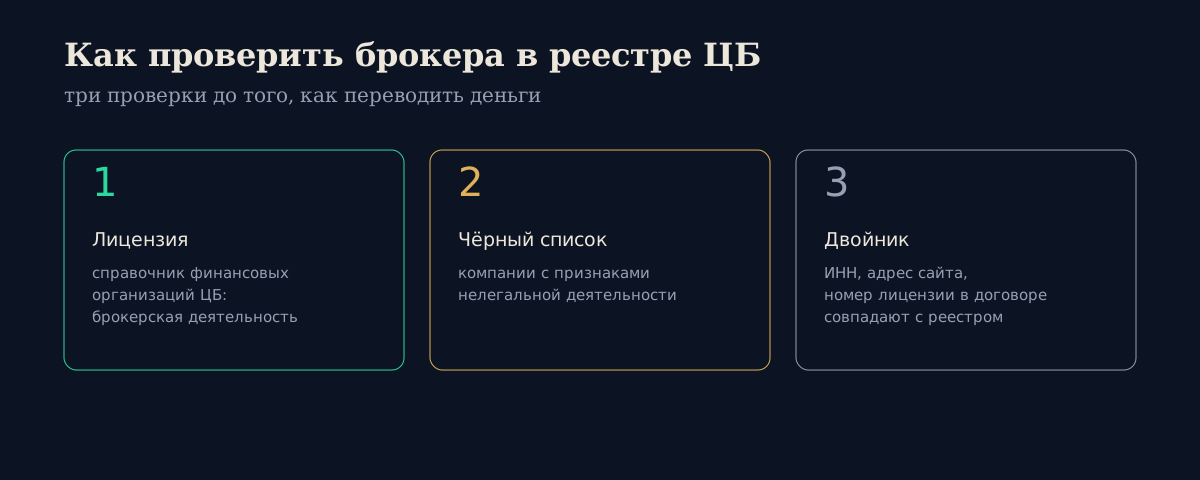
Перед тем как открыть счёт, проверьте брокера: лицензия в справочнике Банка России, отсутствие в списке нелегалов и совпадение реквизитов сайта.
Комментарии
Войдите с аккаунтом, чтобы комментировать.
Пока нет комментариев — будьте первым.