TWR и MWR: две доходности одного портфеля


TWR (time-weighted return) — доходность, взвешенная по времени: она измеряет, как сработала стратегия, и не зависит от того, когда вы вносили деньги. MWR (money-weighted return) — доходность, взвешенная по деньгам: она измеряет результат конкретно ваших рублей с учётом дат пополнений. У одного портфеля за один период эти два числа могут отличаться на десятки процентных пунктов, и оба будут посчитаны верно.
Откуда вообще берутся две цифры
Пока вы вносите деньги один раз и больше не трогаете счёт, вопроса нет: обе метрики дадут одинаковый ответ. Расхождение появляется в момент, когда сумма на счёте меняется не из-за рынка, а из-за вас.
Тут и обнаруживается развилка. Управляющий не решает, когда клиент занесёт деньги, — значит, оценивать его работу надо метрикой, которая к этому глуха. А вот вам как владельцу счёта важно ровно обратное: сколько заработали именно ваши деньги в те даты, когда они там лежали. Отсюда две метрики вместо одной.
Считаем один портфель обоими способами
Два года из жизни условного счёта, всё в круглых числах.
Начало первого года: внесли 100 000 ₽.
Первый год закрылся ростом на 20% — на счёте 120 000 ₽.
Начало второго года: внесли ещё 400 000 ₽, на счёте стало 520 000 ₽.
Второй год закрылся падением на 10% — на счёте 468 000 ₽.
Всего внесено 500 000 ₽, на счёте 468 000 ₽. В деньгах это минус 32 000 ₽. А теперь две доходности.
Метрика | Как считается | Результат | Что означает |
|---|---|---|---|
TWR | 1,20 × 0,90 − 1 = +8% за два года | +3,92% годовых | Стратегия за два года сработала в плюс |
MWR (XIRR) | ставка, при которой −100 000, −400 000 и +468 000 сходятся | −5,38% годовых | Ваши деньги за это время потеряли |
Обратная проверка для MWR делается в одну строку. Подставим ставку −5,38%, то есть множитель 0,94618: первый взнос за два года превращается в 100 000 × 0,94618² = 89 526 ₽, второй за год — в 400 000 × 0,94618 = 378 472 ₽. В сумме 467 998 ₽ против фактических 468 000 ₽ — сходится с точностью до округления ставки.
Почему TWR положительный, а MWR отрицательный?
Потому что деньги зашли не в тот момент. В плюсовом первом году на счёте работали 100 000 ₽, а в минусовом втором — уже 520 000 ₽. Плюс 20% на маленькую сумму дал 20 000 ₽, минус 10% на большую забрал 52 000 ₽. Стратегия за два года действительно в плюсе, а кошелёк — нет, и обе цифры честно об этом говорят.
Работает это и в обратную сторону. Если крупное пополнение попадает на дно рынка, MWR оказывается заметно выше TWR. Ни то, ни другое не характеризует ваше умение выбирать момент: чаще всего пополнения приходят из зарплаты и премии, а не из расчёта.
Тот же портфель, годы наоборот
Переставим годы местами: сначала −10%, потом +20%. Взносы те же — 100 000 ₽ в начале и 400 000 ₽ через год.
Внесли 100 000 ₽, год закрылся падением на 10% — на счёте 90 000 ₽.
Внесли 400 000 ₽, стало 490 000 ₽.
Год закрылся ростом на 20% — на счёте 588 000 ₽.
TWR не изменился вовсе: 0,90 × 1,20 = 1,08, те же +8% за два года и те же 3,92% годовых. Умножение от перестановки множителей не зависит, и в этом весь смысл метрики. А MWR стал +14,33% годовых вместо −5,38%: в деньгах внесено 500 000 ₽, на счёте 588 000 ₽, прибыль 88 000 ₽.
Обратная проверка: 100 000 × 1,14325² + 400 000 × 1,14325 = 130 702 + 457 300 = 588 002 ₽ против фактических 588 000 ₽ — расхождение только от округления ставки до сотых.
Один и тот же TWR при MWR от −5,38% до +14,33% — разброс почти в двадцать процентных пунктов. Стратегия в обоих случаях отработала одинаково; разошлась только судьба денег, которые зашли крупной суммой в разные моменты.
Что измеряет TWR
TWR режет период на отрезки между движениями денег, считает доходность каждого отрезка отдельно и перемножает результаты. В примере выше отрезка два: +20% и −10%. Перемножили — получили +8% за два года, что даёт 3,92% годовых.
Такой расчёт делает результат независимым от размера счёта на каждом отрезке. Именно поэтому по TWR публикуют доходность фондов и по нему же сравнивают управляющих: в цифру не попадает то, на что управляющий не влияет. По той же причине TWR — единственная корректная метрика для сравнения с индексом.
Как считать TWR, если пополнений много?
Принцип не меняется, растёт только число отрезков. Каждое движение денег закрывает предыдущий отрезок и открывает следующий: нужна стоимость портфеля непосредственно до пополнения и сразу после него. Доходности всех отрезков перемножаются, из произведения вычитается единица.
Отсюда и практическая сложность. При ежемесячном пополнении за пять лет получается шестьдесят отрезков, и для каждого нужна стоимость портфеля на конкретную дату. Восстановить её задним числом по отчётам почти невозможно — поэтому TWR либо считается автоматически с самого начала, либо не считается вовсе.
Что измеряет MWR
MWR — годовая ставка, при которой все ваши пополнения и снятия, приведённые к одной дате, дают нынешнюю стоимость портфеля. На практике его считают функцией =XIRR() в таблицах или калькулятором XIRR: XIRR — это способ посчитать MWR по денежным потокам с произвольными датами.
MWR отвечает на вопрос, который вы и задаёте себе в конце года: сколько заработали мои деньги. Не абстрактная стратегия, а те суммы, которые лежали на счёте столько, сколько они там лежали. Если нужен один процент для сравнения с вкладом — это он.
Какую метрику брать
Сравниваете себя с индексом или фондом — TWR. У индекса нет ваших пополнений. Поставить рядом MWR портфеля и доходность индекса — сравнить разные вещи. Индексы полной доходности Московской биржи считаются как раз без внешних потоков и публикуются на сайте биржи.
Отвечаете на вопрос «сколько я заработал» — MWR. Он один учитывает, что деньги приходили на счёт в разное время и работали разный срок.
Оцениваете стратегию, которую сами же меняли — TWR. Он покажет качество решений отдельно от того, удачно ли пришли пополнения.
Считаете, обгоняете ли вклад — MWR. Ставка вклада — это тоже доходность конкретных денег за конкретный срок, метрики сопоставимы.
Смотрите одну сделку без пополнений — любую. Без движения денег внутри периода TWR, MWR и CAGR дадут одно и то же число.
Можно ли сравнивать свой MWR с доходностью индекса?
Напрямую — нет, это разные метрики. Корректный способ: посчитать, сколько дал бы индекс, если бы вы заносили в него те же суммы в те же даты, и сравнить с MWR портфеля. Либо взять TWR портфеля и поставить рядом с индексом. Оба варианта честные, смешивать их нельзя.
Какую доходность показывают брокерские приложения?
По-разному: одни интерфейсы считают TWR, другие MWR, третьи — прирост стоимости счёта, который не является ни тем, ни другим. Отличить можно по поведению цифры: если после пополнения показанная доходность заметно изменилась, хотя рынок стоял на месте, это точно не TWR. Подробнее — в нашей статье о том, почему доходность в приложении брокера обманчива.
Где это считается автоматически
Ручной расчёт TWR требует стоимости портфеля на каждую дату движения денег — за пять лет это десятки точек, и каждую надо восстановить. MWR проще, но и он упирается в полную историю операций по всем счетам.
Lavina Finance собирает счета у разных брокеров в один портфель, хранит стоимость на каждую дату и считает обе метрики сама. На живом примере портфеля видно и доходность, и то, из чего она сложилась: рост цен, дивиденды, купоны. Чем такой учёт отличается от таблицы, разобрано на странице сравнения с трекерами.
Частые вопросы
Чем TWR отличается от MWR простыми словами?
TWR отвечает на вопрос «как сработала стратегия», MWR — «сколько заработали мои деньги». TWR игнорирует пополнения и снятия, MWR учитывает их даты и размеры. Если денег на счёт вы не добавляли, обе метрики совпадут.
Что такое TWR и как он считается?
Доходность, взвешенная по времени. Период делится на отрезки между движениями денег, для каждого считается своя доходность, затем они перемножаются. Пример: год +20% и год −10% дают 1,20 × 0,90 = 1,08, то есть +8% за два года или 3,92% годовых.
MWR и XIRR — это одно и то же?
XIRR — способ вычислить MWR, когда потоки приходятся на произвольные даты. Функция подбирает годовую ставку, при которой сумма всех платежей, приведённых к одной дате, равна нулю. В обиходе цифру, полученную через XIRR, и называют доходностью, взвешенной по деньгам.
Может ли TWR быть в плюсе, когда на счёте убыток?
Да, и это не ошибка расчёта. В примере из статьи TWR даёт +3,92% годовых, а на счёте 468 000 ₽ против внесённых 500 000 ₽. Так бывает, когда крупное пополнение пришло перед падением: доли периода отработали в плюс, но большая часть денег застала минусовой отрезок.
Какая метрика правильная?
Обе, вопрос только в том, что вы измеряете. Ошибка не в выборе метрики, а в сравнении разных метрик между собой: TWR портфеля против MWR другого портфеля или MWR против индекса. С обеих сторон сравнения должно стоять одно и то же.
Ещё от Lavina Finance
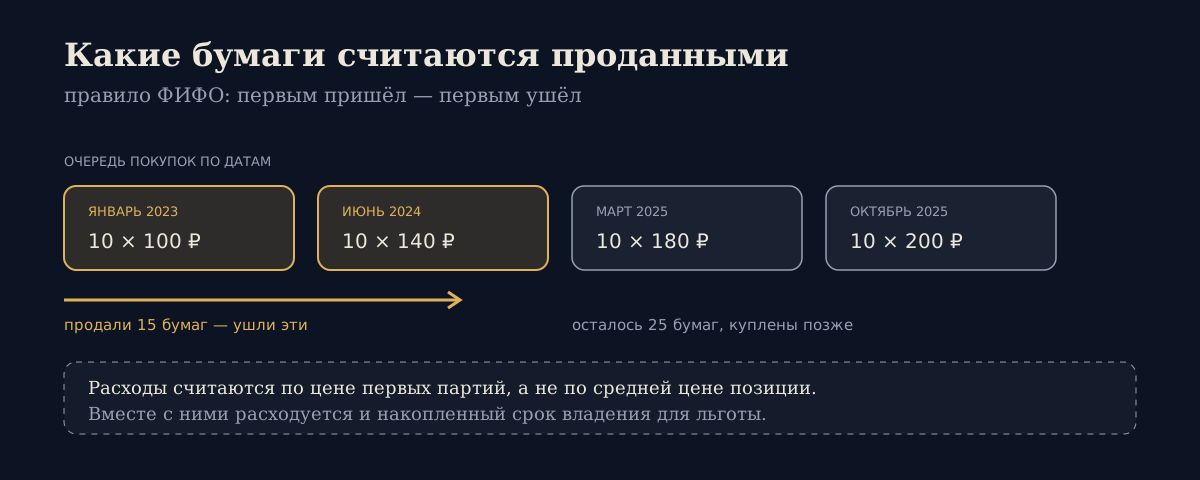
Как считается прибыль при продаже части акций: правило ФИФО списывает самые ранние покупки. Расчёт на четырёх партиях и что остаётся в портфеле для ЛДВ.
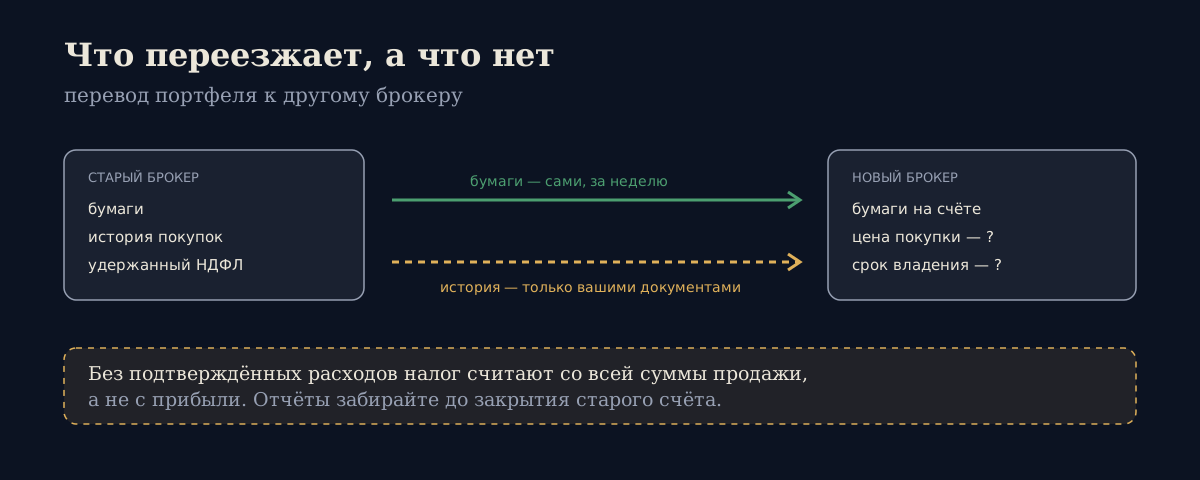
Перевод ценных бумаг другому брокеру: порядок и сроки, сколько стоит, какие документы забрать до смены брокера и почему без них налог берут со всей суммы.
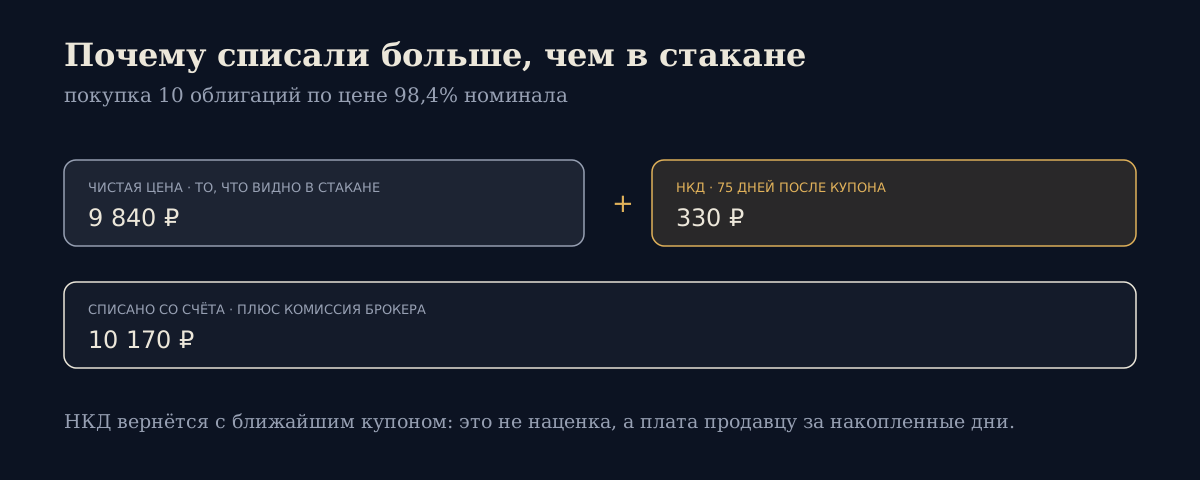
Что такое НКД по облигациям и как он считается по дням: формула, пример на 1000 ₽, почему списание больше цены в стакане и как НКД учитывается в налоге.

Комментарии
Войдите с аккаунтом, чтобы комментировать.
Пока нет комментариев — будьте первым.