Норма сбережений: сколько откладывать от дохода

Норма сбережений — доля дохода, которая остаётся после всех трат и идёт в накопления. Получили 100 000 ₽, потратили 85 000 ₽ — норма сбережений 15%.
Это самый простой показатель личных финансов и, пожалуй, самый недооценённый. Доходность инвестиций обсуждают годами, а норма сбережений в первые десять лет влияет на размер капитала сильнее, чем разница между 8% и 12% годовых.
Как посчитать норму сбережений
Формула одна: сбережения за месяц разделить на доход за месяц после налогов.
Норма сбережений = (доход − расходы) ÷ доход × 100%
Тонкости начинаются с того, что считать доходом и что — сбережениями.
Доход — после НДФЛ. Считают то, что пришло на карту: зарплату, премии, подработку, проценты и дивиденды, если вы их не реинвестируете автоматически.
Сбережения — то, что прибавилось к капиталу. Пополнение брокерского счёта, вклада, накопительного счёта, отложенные наличные.
Погашение тела кредита — по договорённости с собой. Досрочное погашение ипотеки увеличивает капитал так же, как вклад, и его разумно считать сбережением. Обязательный платёж по графику — скорее расход: без него вы потеряете жильё.
Считать лучше по итогам месяца или квартала, а не по одной зарплате: премии, отпуск и крупные покупки сильно раскачивают цифру. Удобнее всего — по остаткам: сколько было на всех счетах в начале месяца и сколько стало в конце. Так устроен учёт по остаткам раз в месяц.
Какой процент считать хорошим
Универсальной цифры нет, но есть ориентиры, на которые удобно опираться.
Меньше 10%. Подушка безопасности копится годами, крупная непредвиденная трата легко уводит в кредит.
10–20%. Рабочий минимум. Правило 50/30/20 закладывает в сбережения именно 20%.
30–50%. Уровень, при котором капитал на жизнь можно собрать за 15–25 лет, а не к пенсии.
Больше 50%. Встречается при высоком доходе или очень скромных тратах. Такую норму сложно держать долго, и часто это временный режим под конкретную цель.
Средняя доля сбережений в доходах населения периодически публикуется Росстатом, но сравнивать себя с ней мало пользы: в неё входят и пенсионеры, и семьи с ипотекой. Полезнее сравнивать себя с собой прошлым годом.
Как норма сбережений влияет на срок до капитала
У нормы сбережений два эффекта сразу. Чем больше вы откладываете, тем быстрее растёт капитал. И чем меньше тратите, тем меньший капитал нужен, чтобы эти траты покрывать.
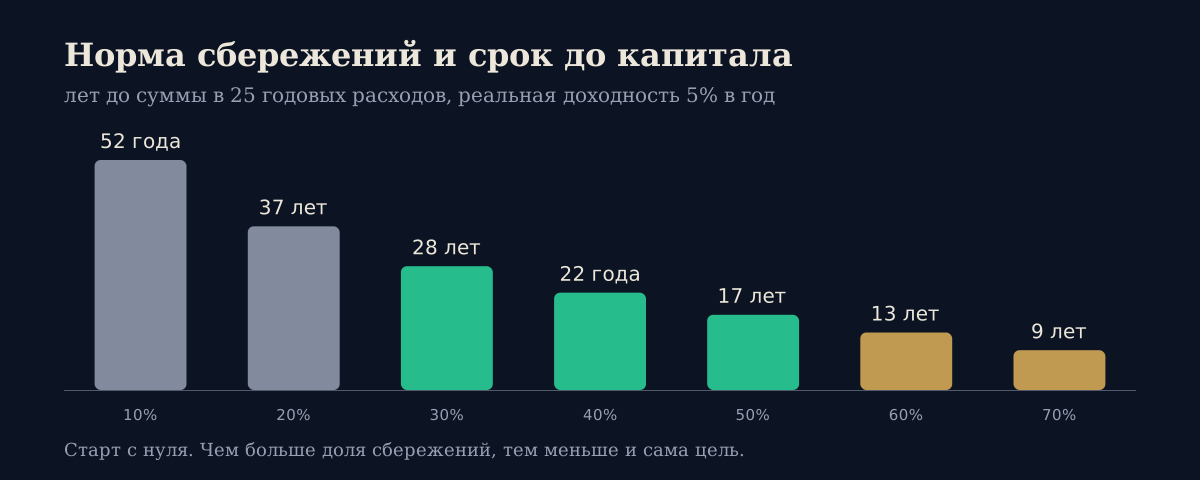
Посчитаем, за сколько лет можно собрать капитал, равный 25 годовым расходам. Такой капитал при изъятии 4% в год теоретически покрывает траты без работы. Реальная доходность — 5% в год сверх инфляции, старт с нуля.
Норма сбережений | Лет до капитала |
|---|---|
10% | 52 |
20% | 37 |
30% | 28 |
40% | 22 |
50% | 17 |
60% | 13 |
70% | 9 |
Переход от 10% к 20% сокращает путь на 15 лет. От 40% к 50% — ещё на пять. Доходность при этом одна и та же. Расчёт упрощён: доход не растёт, траты постоянны, рынок даёт ровные 5% каждый год. Но соотношение он показывает верно.
Подставить свои цифры — доход, траты, накопленное и ожидаемую доходность — можно в калькуляторе финансовой независимости. А для конкретной цели с датой подойдёт калькулятор накоплений на цель.
Сбережения или доходность: что важнее
В первые годы — сбережения. Пока капитал маленький, доходность почти ничего не добавляет в рублях: 10% от 200 000 ₽ — это 20 000 ₽ за год, то есть пара месяцев взносов.
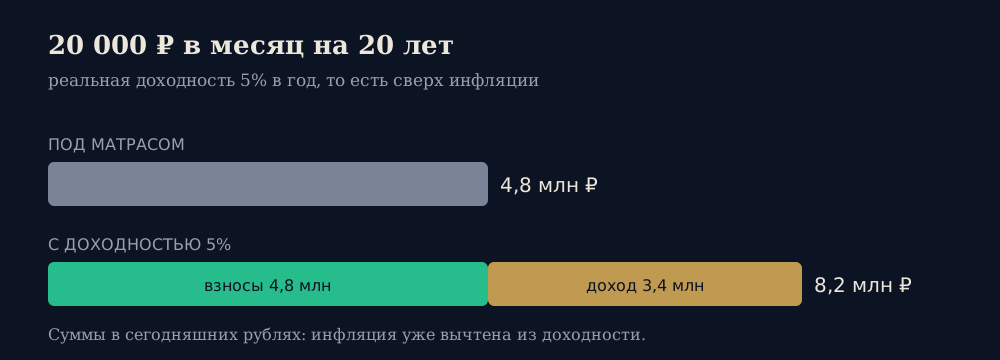
Если откладывать 20 000 ₽ в месяц 20 лет, взносы составят 4,8 млн ₽. С реальной доходностью 5% в год капитал вырастет примерно до 8,2 млн ₽ в сегодняшних деньгах. Доход на вложения — около 3,4 млн ₽, и почти весь он приходится на вторую половину срока, когда капитал уже большой.
Отсюда практический вывод. Пока капитал меньше нескольких годовых доходов, поднять норму сбережений на 5 процентных пунктов полезнее, чем искать бумаги на пару процентов доходнее. Позже, когда капитал вырос, на первый план выходят доходность и её устойчивость. Как сложный процент разгоняет капитал, — в статье про сложный процент.
Пример: семья с доходом 150 000 ₽
Доход семьи после налогов — 150 000 ₽ в месяц, траты — 120 000 ₽. Норма сбережений — 20%, в год откладывается 360 000 ₽.
Допустим, семья сокращает траты на 7 500 ₽ в месяц: отказывается от одной подписки, реже заказывает еду и пересматривает тариф связи. Норма сбережений вырастает до 25%, сбережения — до 450 000 ₽ в год. А цель в 25 годовых расходов уменьшается с 36 до 33,75 млн ₽, потому что жить теперь нужно на меньшую сумму.
Два эффекта складываются: откладывать стали на четверть больше, а копить нужно меньше. По таблице выше срок до капитала сокращается примерно с 37 до 32 лет. Пять лет — за 7 500 ₽ в месяц, которые семья почти не заметила в повседневной жизни.
Где ошибаются при подсчёте
Считают по одному месяцу. Страховка машины, отпуск, подарки к праздникам приходят раз в год. В «хороший» месяц норма выглядит как 35%, в декабре уходит в минус. Честную цифру даёт год или хотя бы квартал.
Считают реинвестированные дивиденды взносом. Купон, который брокер зачислил и вы на него купили облигации, — это доход на капитал, а не сбережение из зарплаты. Если добавлять его к сбережениям, норма будет завышена ровно на доходность портфеля.
Забывают про долги. Отложили 20 000 ₽ на вклад, но в том же месяце добавили 15 000 ₽ к долгу по кредитке. Реальные сбережения — 5 000 ₽.
Считают от дохода до налогов. Тогда та же сумма сбережений даёт меньший процент, и сравнивать себя с ориентирами вроде 20% бессмысленно.
Надёжнее всего смотреть не на потоки, а на чистый капитал: всё, что есть, минус все долги. Если за год он вырос на сумму, близкую к вашим расчётным сбережениям, подсчёт верный. Как считать чистый капитал, — в статье что такое net worth.
Как поднять норму сбережений
Откладывать в день зарплаты. Автоплатёж на накопительный или брокерский счёт сразу после поступления денег. То, что осталось на карте, можно тратить без чувства вины.
Откладывать часть прибавки. При росте дохода половину прибавки сразу направлять в сбережения. Уровень жизни всё равно растёт, но норма сбережений растёт вместе с ним.
Знать свои крупные статьи. Норму двигают жильё, транспорт, еда и кредиты. Экономия на кофе даёт проценты от процента. Как разложить траты, — в статье про категории расходов.
Сначала подушка. Пока нет запаса на 3–6 месяцев трат, сбережения уходят на него. Иначе первая же поломка машины закончится кредитом. Об этом — в статье финансовая подушка безопасности.
Норма сбережений входит в набор показателей финансового здоровья вместе с подушкой и долговой нагрузкой. Проверить их разом можно в калькуляторе финансового здоровья.
Частые вопросы
Сколько процентов зарплаты откладывать?
Ориентир — не меньше 10%, рабочая норма — 20%. Если цель — капитал на жизнь раньше пенсионного возраста, понадобится 30–50%.
Считается ли досрочное погашение ипотеки сбережением?
Да, если вы так договорились с собой: оно уменьшает долг и увеличивает чистый капитал так же, как пополнение вклада. Платёж по графику обычно считают расходом.
Что делать, если откладывать не получается?
Начать с малого и автоматизировать: 3–5% дохода автоплатежом в день зарплаты. Затем повышать долю на процент-два с каждой прибавкой. Привычка важнее стартовой цифры.
Как связаны норма сбережений и правило 4%?
Правило 4% задаёт цель — капитал в 25 годовых расходов. Норма сбережений определяет, как быстро вы к ней придёте. Чем она выше, тем ближе и сама цель, потому что расходы меньше.
Нужно ли учитывать инфляцию?
Да. Удобнее всего считать в сегодняшних рублях и брать доходность сверх инфляции, как в таблице выше. Тогда цель не «уползает» с годами.
Ещё от Lavina Finance
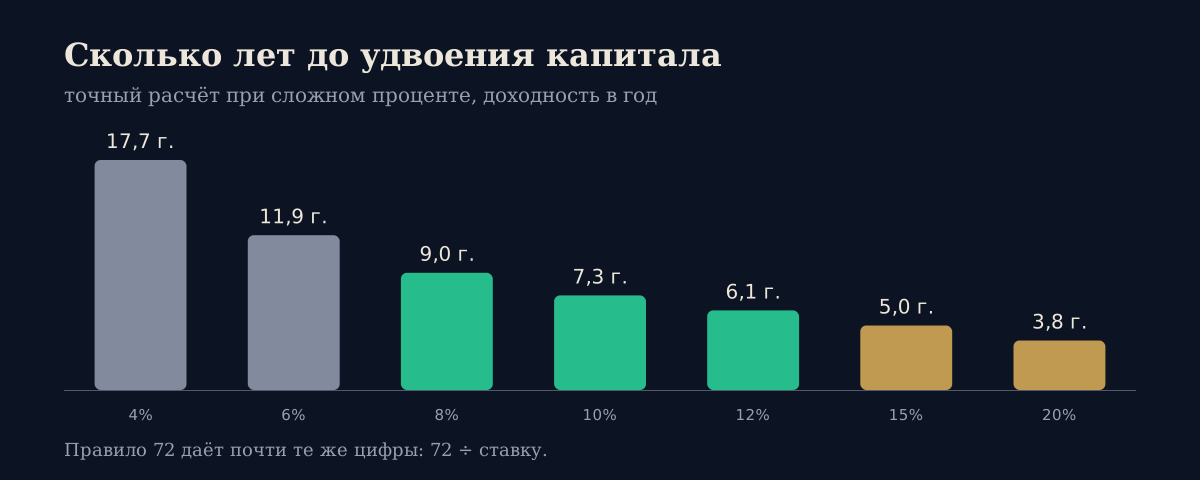
Правило 72 — способ в уме оценить, за сколько лет удвоятся вложения: 72 делят на доходность в процентах. Насколько оно точно и где ещё пригодится.
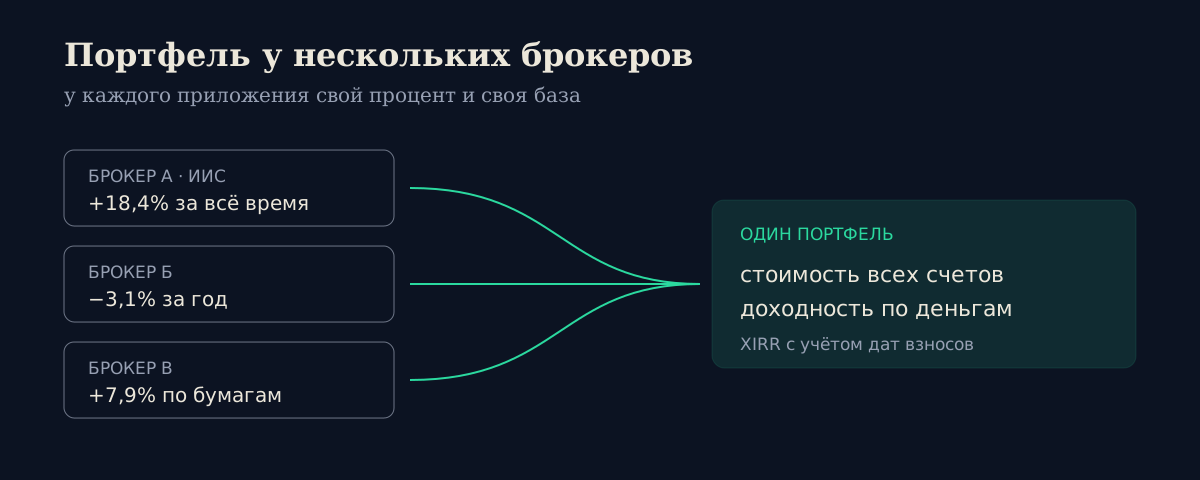
Счета у двух-трёх брокеров — обычное дело, а общей картины нет ни в одном приложении. Как свести портфель воедино и не задвоить деньги, бумаги и налоги.
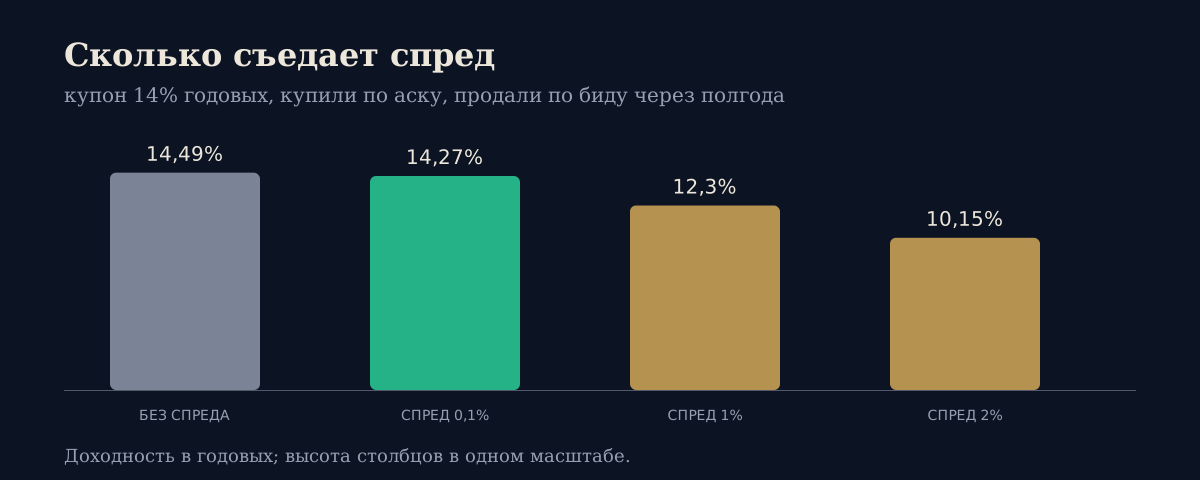
Ликвидность облигации — можно ли быстро продать бумагу близко к рыночной цене. Как оценить её по спреду, обороту и стакану и сколько стоит широкий спред.
По теме #личные-финансы
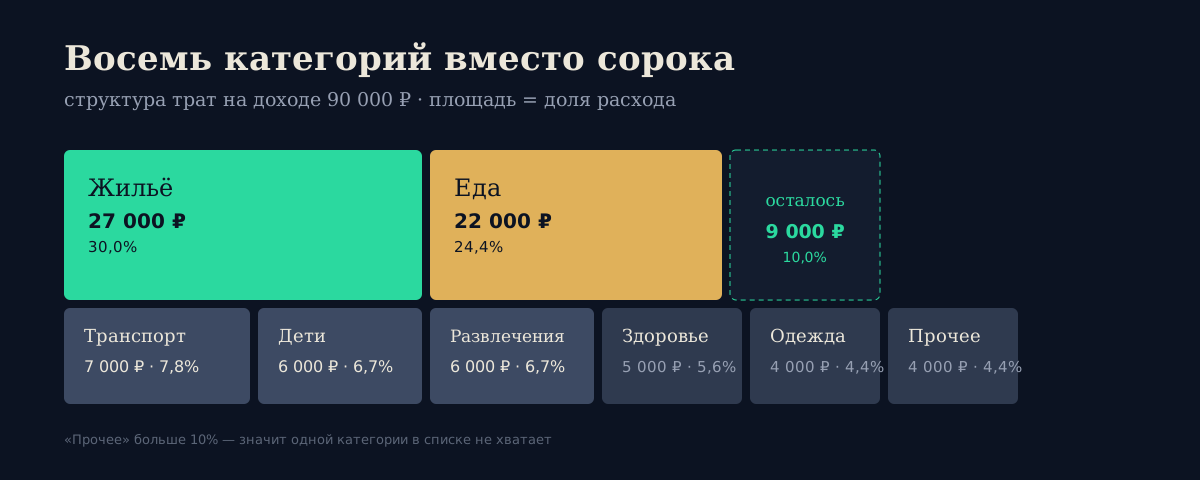
Сколько категорий расходов нужно на самом деле, как их назвать и где разбивка разваливается. Готовый базовый набор и разбор трат на доходе 90 000 ₽.
Как вести учёт финансов без разбора каждой покупки: раз в месяц записать остатки по счетам и долги. Считаем прирост капитала и норму сбережений на примере.
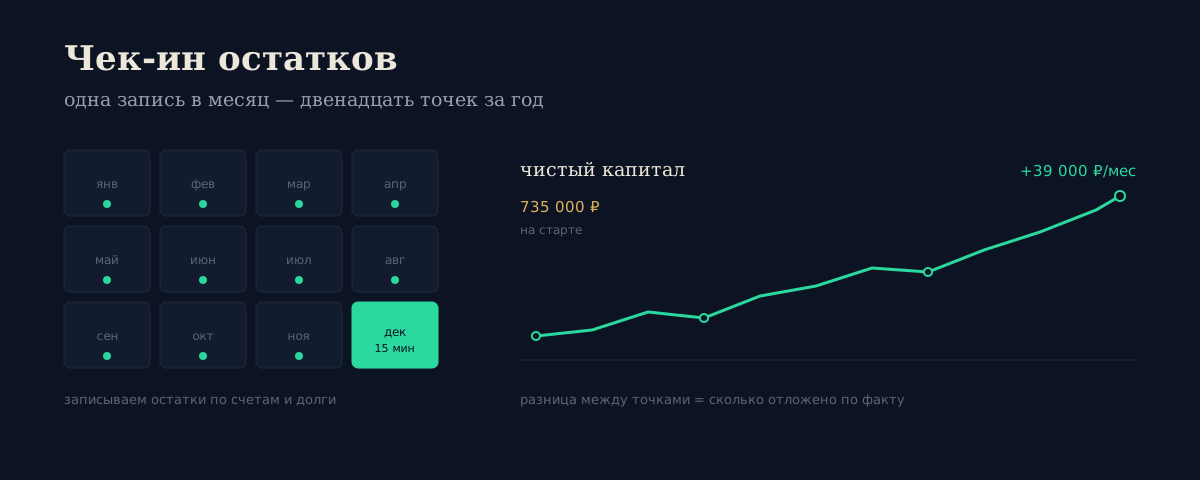
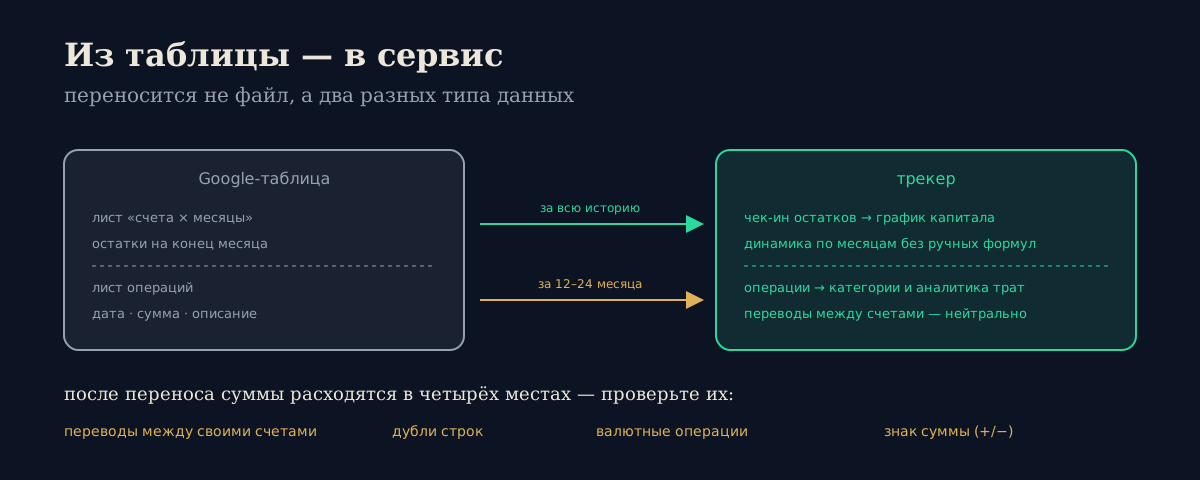
Таблица с бюджетом отнимает больше времени, чем даёт ответов? Когда пора в сервис учёта финансов и как перевезти историю за все годы, ничего не потеряв.
Комментарии
Войдите с аккаунтом, чтобы комментировать.
Пока нет комментариев — будьте первым.