Программа долгосрочных сбережений 2026: условия и расчёт

Программа долгосрочных сбережений, или ПДС, — накопительный счёт в негосударственном пенсионном фонде, к которому государство добавляет свои деньги. Вы вносите взносы, фонд их инвестирует, а первые десять лет государство доплачивает до 36 000 ₽ в год. Сверху можно получить вычет НДФЛ со взносов.
Ниже — как устроены эти доплаты, кому они выгоднее, когда деньги можно забрать и сколько окажется на счёте при разных взносах. Условия программы приведены по данным Банка России, актуально на октябрь 2026 года.
Как работает ПДС
Договор долгосрочных сбережений заключают с негосударственным пенсионным фондом, который участвует в программе. Взносы можно делать в любом размере и с любой периодичностью. Фонд инвестирует деньги и начисляет доход; по закону он обязан обеспечить безубыточность, но конкретную доходность не обещает.
В программу можно перевести и накопительную часть пенсии из того же фонда. На неё распространяется гарантия, но софинансирование государство начисляет только на новые личные взносы.
Сколько добавит государство
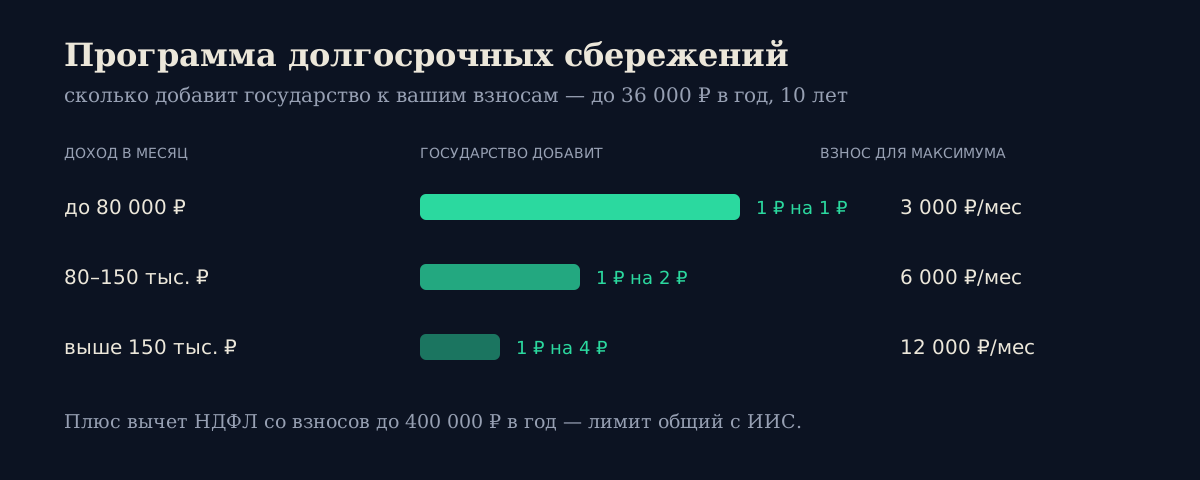
Софинансирование — до 36 000 ₽ в год в течение 10 лет с начала участия. Чтобы его получить, за год нужно внести не меньше 2 000 ₽. Сколько именно добавят, зависит от среднемесячного дохода до вычета налога:
Доход в месяц | Доплата государства | Взнос для максимума 36 000 ₽ |
|---|---|---|
до 80 000 ₽ | 1 ₽ на каждый 1 ₽ взноса | 36 000 ₽ в год, 3 000 ₽ в месяц |
80 000–150 000 ₽ | 1 ₽ на каждые 2 ₽ | 72 000 ₽ в год, 6 000 ₽ в месяц |
выше 150 000 ₽ | 1 ₽ на каждые 4 ₽ | 144 000 ₽ в год, 12 000 ₽ в месяц |
Доплата за год приходит на счёт в следующем году и дальше растёт вместе с остальными деньгами. Вносить больше суммы для максимума можно, но государство сверх 36 000 ₽ не добавит.
Вычет НДФЛ со взносов
Со взносов в ПДС можно вернуть НДФЛ: вычет считается с суммы до 400 000 ₽ в год, и в зависимости от вашей ставки налога это от 52 000 до 88 000 ₽. Лимит 400 000 ₽ общий для ПДС, ИИС и негосударственного пенсионного обеспечения. Если вы уже вносите 400 000 ₽ на ИИС-3, вычета по ПДС не будет — но софинансирование останется.
Вычет возвращается на банковскую карту, а не на счёт программы. Если его не тратить, а вкладывать обратно, итог будет больше, чем в расчётах ниже.
Посчитаем на примере
Допущения: доходность фонда 10 % годовых все 15 лет, ставка НДФЛ 13 %, взносы каждый месяц. Это не прогноз: доходность фондов меняется, и прошлые результаты её не гарантируют.
Сценарий | Свои взносы | Добавит государство | На счёте через 15 лет | Вычет на карту |
|---|---|---|---|---|
3 000 ₽/мес, доход до 80 тыс. | 540 000 ₽ | 360 000 ₽ | 2 162 100 ₽ | 65 520 ₽ |
6 000 ₽/мес, доход 80–150 тыс. | 1 080 000 ₽ | 360 000 ₽ | 3 405 511 ₽ | 131 040 ₽ |
Важнее итоговой суммы — доходность на ваши собственные деньги. В первом сценарии она составляет 18,3 % годовых: взносы против итога на счёте и вернувшегося вычета. Даже если фонд вообще ничего не заработает, господдержка и вычет дадут около 8 % годовых на свои деньги — за счёт них 540 000 ₽ превратятся в 900 000 ₽ на счёте и ещё 65 520 ₽ вычета.
Подставить свой взнос, доход и срок можно в калькуляторе ПДС: он покажет итог, вклад государства и доходность на ваши деньги, а также учтёт, если часть лимита вычета уже занята ИИС.
Когда можно забрать деньги
Через 15 лет участия или при достижении 55 лет женщинам и 60 лет мужчинам — что наступит раньше.
Форма выплат: пожизненные ежемесячные выплаты, выплаты на срок не меньше 10 лет или иной вариант, если его предусматривает договор.
В особых жизненных ситуациях — например, при дорогостоящем лечении или потере кормильца — можно забрать до 100 % сбережений раньше без потери софинансирования и налоговых льгот.
Если расторгнуть договор раньше срока без такой причины, государственную доплату придётся вернуть, а налоговые льготы будут потеряны. Поэтому в ПДС стоит класть деньги, которые не понадобятся в ближайшие годы, — а запас на непредвиденные расходы держать отдельно, как описано в статье о финансовой подушке безопасности.
Насколько это надёжно
Сбережения в программе застрахованы государством на 2,8 млн ₽. Сверх этого гарантия покрывает переведённые пенсионные накопления и полученное софинансирование. Фонды работают под надзором Банка России и обязаны обеспечивать безубыточность.
Главный риск — не потеря денег, а доходность ниже инфляции на отдельных отрезках и долгий срок, в течение которого деньги нельзя свободно забрать.
ПДС или ИИС-3
Обе программы дают вычет со взносов из одного лимита 400 000 ₽, поэтому их часто сравнивают. Разница в том, кто управляет деньгами и что даёт государство сверх вычета.
ПДС | ИИС-3 | |
|---|---|---|
Кто инвестирует | пенсионный фонд | вы сами через брокера |
Доплата государства | до 36 000 ₽ в год, 10 лет | нет |
Вычет со взносов | да, лимит общий с ИИС | да, лимит общий с ПДС |
Освобождение дохода от НДФЛ | по правилам программы | до 30 млн ₽ дохода |
Когда забрать без потерь | 15 лет или 55/60 лет | 5–10 лет в зависимости от года открытия |
Защита денег | страховка 2,8 млн ₽ | бумаги учитываются в депозитарии отдельно от брокера |
Для небольших регулярных взносов при доходе до 80 000 ₽ ПДС обычно выгоднее за счёт доплаты государства. Для тех, кто хочет сам выбирать бумаги и вкладывать крупные суммы, удобнее ИИС-3. Взносы можно и разделить: например, 36 000 ₽ в год в ПДС ради софинансирования, остаток лимита — на ИИС.
Кому ПДС выгоднее всего
Людям с доходом до 80 000 ₽ в месяц: 3 000 ₽ взноса в месяц удваиваются государством первые 10 лет.
Тем, кто копит к пенсии и не планирует забирать деньги раньше 15 лет или 55/60 лет.
Тем, у кого остаётся свободный лимит вычета 400 000 ₽ после ИИС, — ПДС добавляет софинансирование, которого у ИИС нет.
Если цель ближе, чем через 15 лет, гибче обычный брокерский счёт или ИИС-3. Сравнить, как растут деньги без господдержки, можно в инвестиционном калькуляторе.
Частые вопросы
Сколько нужно вносить в ПДС, чтобы получить максимум от государства?
3 000 ₽ в месяц при доходе до 80 000 ₽, 6 000 ₽ при доходе 80–150 тыс. ₽ и 12 000 ₽ при доходе выше 150 тыс. ₽. Тогда за год государство добавит 36 000 ₽.
Сколько лет государство доплачивает?
10 лет с начала участия в программе, если за год внесено не меньше 2 000 ₽.
Можно ли получить вычет и по ИИС, и по ПДС?
Да, но лимит взносов для вычета общий — 400 000 ₽ в год на ИИС, ПДС и негосударственную пенсию вместе.
Можно ли забрать деньги из ПДС досрочно?
В особых жизненных ситуациях, например при дорогостоящем лечении, — да, без потери господдержки. В остальных случаях при досрочном расторжении софинансирование возвращается государству.
Какая доходность у ПДС?
Она зависит от результатов фонда и меняется год от года; прошлая доходность фондов публикуется Банком России, но будущую не определяет. Фонд обязан обеспечить безубыточность, а сбережения застрахованы на 2,8 млн ₽.
Ещё от Lavina Finance
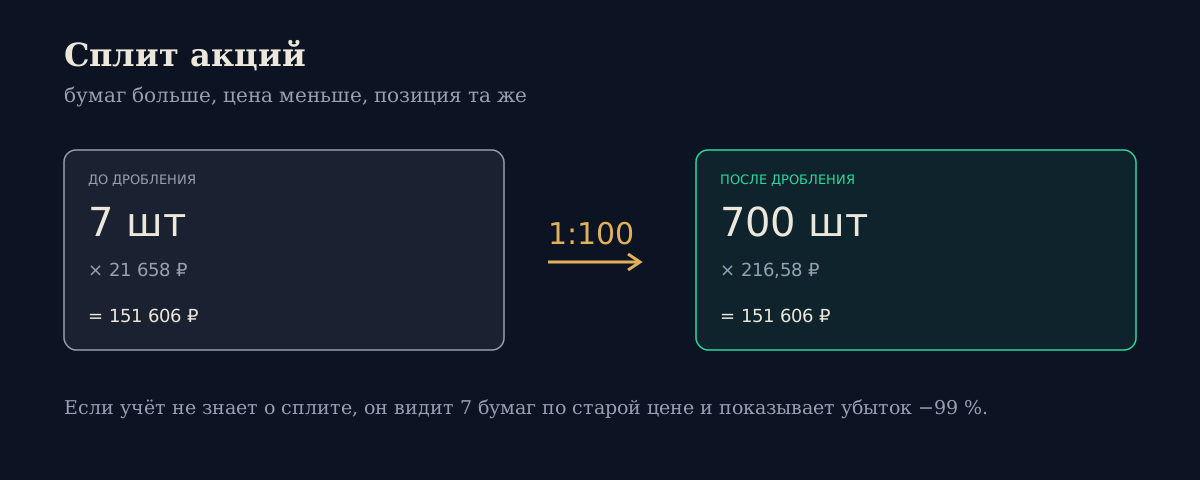
Что такое дробление и консолидация акций, почему после сплита приложение показывает убыток −99 %, что меняется в средней цене и сроке владения для ЛДВ.
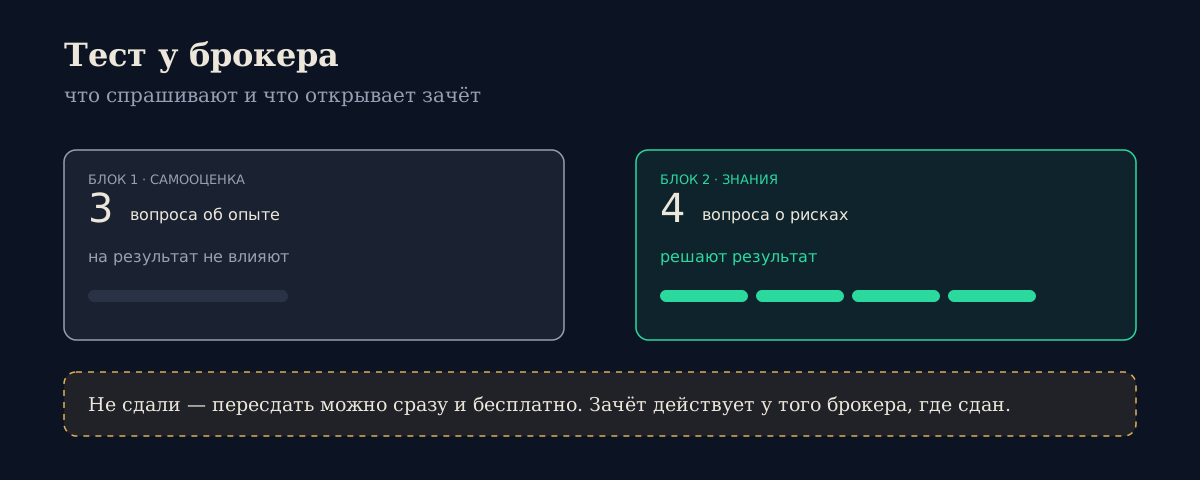
Зачем брокер просит пройти тест, какие инструменты он открывает, из чего состоит и что делать, если не сдали. Разбор вопросов и рисков по каждой категории.
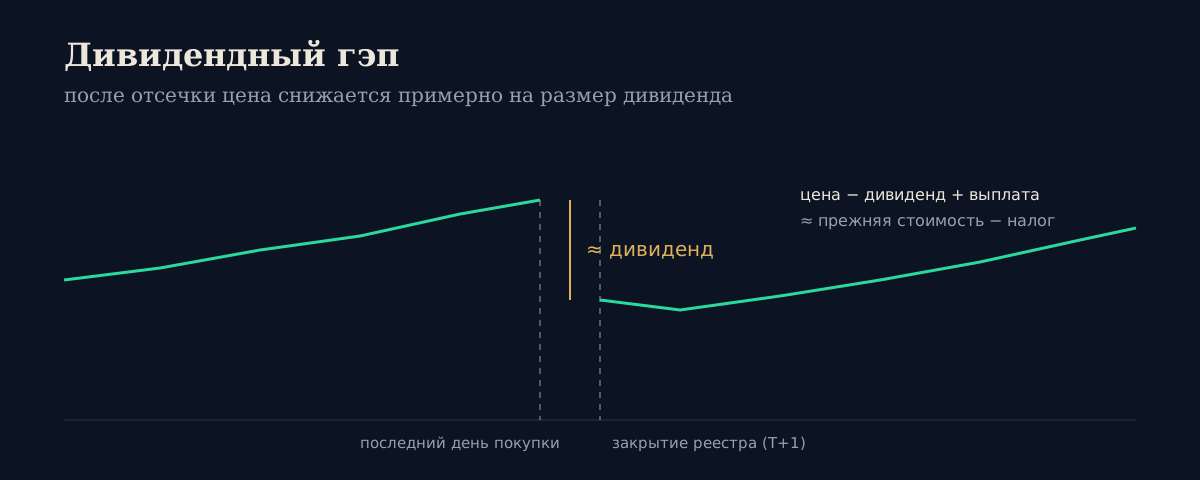
После даты закрытия реестра цена акции обычно снижается примерно на размер дивиденда. Почему так происходит, когда покупать под дивиденды и как гэп влияет на доходность.
По теме #налоги
Что такое дробление и консолидация акций, почему после сплита приложение показывает убыток −99 %, что меняется в средней цене и сроке владения для ЛДВ.
Брокер сам считает и удерживает НДФЛ с продажи бумаг и купонов. Когда налог уходит автоматически, а когда платить и декларировать придётся самому.
Счета у двух-трёх брокеров — обычное дело, а общей картины нет ни в одном приложении. Как свести портфель воедино и не задвоить деньги, бумаги и налоги.
Комментарии
Войдите с аккаунтом, чтобы комментировать.
Пока нет комментариев — будьте первым.