Сплит акций: что происходит с учётом и средней ценой

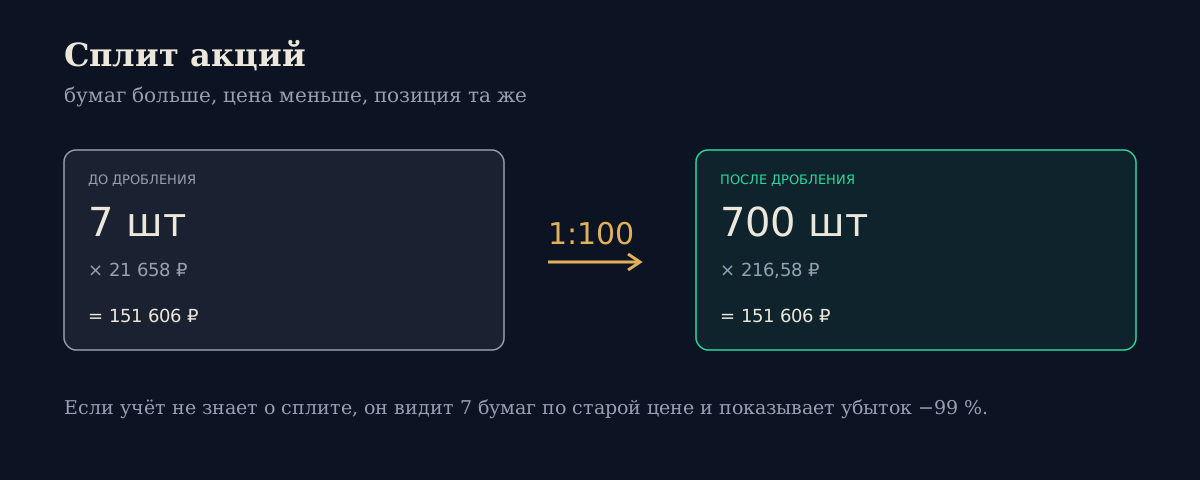
Утром вы открываете таблицу или трекер и видите, что позиция в «Норникеле» обвалилась на 99 %. Новостей о катастрофе нет, котировки на бирже обычные. Скорее всего, у компании прошёл сплит: каждую акцию разделили на сто, цена стала в сто раз меньше, а ваш учёт об этом не узнал.
Ниже — что такое дробление и консолидация, почему они ломают самодельный учёт, как правильно пересчитать позицию и что сплит означает для налога.
Что такое сплит и консолидация
Сплит, или дробление, — компания делит каждую акцию на несколько. При сплите 1:100 из одной бумаги получается сто, а цена одной акции падает примерно в сто раз. Капитализация и ваша доля в компании не меняются: пирог тот же, просто нарезан мельче.
Консолидация, или обратный сплит, — обратная операция: несколько акций объединяют в одну. Количество бумаг у держателя уменьшается, цена одной растёт во столько же раз.
Несколько примеров с Московской биржи:
Компания | Операция | Когда |
|---|---|---|
Норникель (GMKN) | дробление 1:100 | апрель 2024, торги возобновились 8 апреля |
Транснефть, привилегированные (TRNFP) | дробление 1:100 | февраль 2024 |
ВТБ (VTBR) | консолидация 5000:1 | июль 2024 |
На время корпоративного действия биржа обычно приостанавливает торги бумагой на несколько дней. Решение о сплите принимают акционеры, а сроки и условия эмитент раскрывает в сообщениях о существенных фактах. Расписание приостановок публикует Московская биржа.
Зачем компании это делают
Дробят обычно дорогие акции. Когда одна бумага стоит десятки тысяч рублей, частному инвестору трудно купить её на небольшую сумму или держать нужную долю в портфеле. После дробления лот становится доступнее, и у бумаги растёт число мелких покупателей.
Консолидируют, наоборот, очень дешёвые бумаги. Котировка в доли копейки неудобна для торговли: шаг цены становится сопоставим с самой ценой. Объединение акций возвращает цену в нормальный диапазон.
Сам по себе сплит не делает компанию дороже или дешевле. Рост котировок после объявления, если он случается, — реакция рынка на ожидания, а не следствие арифметики.
Почему после сплита учёт показывает −99 %
Учёт портфеля — в таблице, в приложении или в голове — строится из сделок. Купили 7 акций «Норникеля» по 21 658 ₽, вложили 151 606 ₽. После сплита 1:100 брокер списывает эти 7 бумаг и зачисляет 700 новых. Покупки при этом не было, продажи тоже, поэтому в списке сделок ничего нового не появляется.
Если учёт берёт количество из сделок, а цену с биржи, получается 7 бумаг по новой цене около 217 ₽. Стоимость позиции — примерно 1 500 ₽ вместо 151 606 ₽. Отсюда «убыток» в 99 %. В обратную сторону ломается консолидация: учёт видит тысячи бумаг по новой высокой цене и рисует прибыль в тысячи процентов.
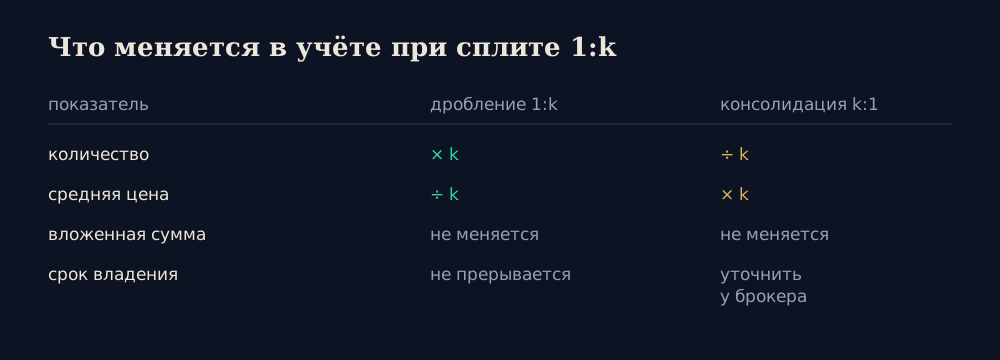
Правильный пересчёт для дробления 1:k такой:
Количество умножается на k: 7 × 100 = 700 акций.
Средняя цена покупки делится на k: 21 658 ₽ ÷ 100 = 216,58 ₽.
Вложенная сумма не меняется: 700 × 216,58 = 151 606 ₽. Это главная проверка, что пересчёт сделан верно.
Даты покупок остаются прежними. От них зависят и порядок списания при продаже, и налоговые льготы.
При консолидации всё наоборот: количество делится, средняя цена умножается. Как средняя цена связана с финансовым результатом, разобрано в статье о средней цене покупки, а посчитать её по своим сделкам можно в калькуляторе средней цены.
Что делать с учётом после сплита
Если ведёте учёт в таблице
Найдите дату корпоративного действия и коэффициент. Они есть в сообщении эмитента и в брокерском отчёте: в разделе движения ценных бумаг будут строки списания старых бумаг и зачисления новых в один день.
Добавьте в таблицу отдельную строку «сплит» с коэффициентом, а не правьте старые сделки. Так история покупок останется такой, какой её видел брокер, и её можно будет сверить с отчётом.
Пересчитайте количество и среднюю цену по всем покупкам до даты сплита. Сделки после неё уже идут в новой шкале.
Проверьте, что вложенная сумма и стоимость позиции после пересчёта сходятся с отчётом брокера.
Где в отчёте брокера искать движение бумаг, показано в статье как читать брокерский отчёт.
Если ведёте учёт в сервисе
Хороший трекер учитывает сплит сам. В Lavina коэффициент дробления берётся из данных Московской биржи, а не угадывается по падению цены: обвал котировки на 50 % в кризисный день и дробление 1:2 на графике выглядят одинаково, и путать их опасно — ложный сплит умножил бы количество бумаг в портфеле. Найденное дробление применяется ко всем сделкам, совершённым до его даты, и количество, средняя цена и доходность позиции пересчитываются.
Если сервис или таблица показывает позицию с убытком около −99 % или прибылью в тысячи процентов без видимых причин, первым делом проверьте, не было ли у бумаги сплита или консолидации.
Сплит и дивиденды
Дивиденд объявляется на одну акцию, поэтому после дробления он тоже делится на коэффициент. Если до сплита 1:100 компания платила 900 ₽ на акцию, то тот же объём выплат после сплита — 9 ₽ на акцию. У держателя 700 акций вместо 7, и сумма на счёт приходит та же: 7 × 900 = 700 × 9 = 6 300 ₽ до налога.
Ломается сравнение истории. На графике дивидендов «на акцию» выплаты до сплита выглядят в сто раз больше поздних, и кажется, что компания урезала дивиденды. Сервисы и биржевые справочники обычно приводят старые выплаты к новой шкале, но не все и не всегда. Дивидендная доходность в процентах от сплита не меняется: и выплата, и цена поделены на одно и то же число.
Как понять, что у бумаги был сплит
В брокерском отчёте в один день есть списание бумаг и зачисление того же эмитента без денежных сумм.
На графике цены за один день ступенька ровно в 2, 10, 100 раз при обычной активности торгов, а перед ней — несколько дней без торгов.
В сообщениях эмитента есть решение собрания акционеров о дроблении или консолидации.
Ступенька на графике сама по себе ничего не доказывает: падение на 50 % бывает и на обвале рынка. Коэффициент надёжнее брать из сообщения эмитента или данных биржи.
Сплит и налоги
Дробление и консолидация — не продажа. Вы не получаете денег, поэтому дохода и налога в момент сплита нет. Налог считается позже, при продаже, из разницы между ценой продажи и расходами на покупку. Расходами остаётся то, что вы заплатили за исходные акции, — просто теперь эта сумма распределена на большее или меньшее количество бумаг.
Вопрос сложнее со сроком владения. От него зависит льгота за долгосрочное владение: при владении бумагами больше трёх лет прибыль от продажи можно не облагать налогом в пределах лимита. Подробно — в статье о ЛДВ и в калькуляторе ЛДВ.
Раньше Минфин считал, что дробление прерывает срок владения, и брокеры отсчитывали его заново с даты зачисления новых акций. В письме от 21.12.2023 № 03-04-06/123968 ведомство изменило позицию: при дроблении новый выпуск не регистрируется, поэтому срок владения считается с покупки исходных акций. Для консолидации однозначного разъяснения нет, и брокеры могут считать по-разному.
Если продаёте бумаги, у которых был сплит, и рассчитываете на льготу, до продажи уточните у брокера, с какой даты он считает срок владения.
Брокер считает налог сам — как налоговый агент. Если он не применил льготу, хотя право на неё было, налог можно вернуть через декларацию 3-НДФЛ. Позицию ФНС и разъяснения Минфина по своему случаю стоит проверить на момент продажи.
Что происходит с дробными остатками при консолидации
При консолидации количество акций у держателя может не делиться на коэффициент нацело. Например, при объединении 5000:1 у владельца 12 000 акций получится 2 целые новые акции и остаток. Как поступают с остатком — превращают в дробную акцию или выкупают деньгами — определяет решение эмитента. Условия публикуются в сообщении о корпоративном действии, и их полезно прочитать заранее, если позиция небольшая.
Выкуп остатка деньгами — уже продажа части бумаг. По ней брокер посчитает финансовый результат и, если есть прибыль, удержит налог. Как определяется, какие именно бумаги считаются проданными, — в статье о правиле FIFO.
Частые вопросы
Сплит — это хорошо или плохо для акционера?
Ни то ни другое. Стоимость вашей позиции и доля в компании не меняются. Меняется только количество бумаг и цена одной акции.
Нужно ли что-то делать при сплите?
Брокер всё пересчитает сам: спишет старые бумаги и зачислит новые. Действовать нужно только в собственном учёте — в таблице или сервисе, который не учитывает сплиты автоматически.
Платится ли налог при сплите?
Нет. Дохода в момент дробления или консолидации не возникает. Налог считается при продаже из разницы между ценой продажи и расходами на покупку исходных акций.
Почему приложение показывает убыток 99 % после сплита?
Учёт не знает о дроблении: он берёт старое количество бумаг и умножает на новую, уменьшенную цену. Нужно умножить количество на коэффициент сплита и разделить на него среднюю цену.
Прерывает ли сплит срок владения для льготы за три года?
По письму Минфина от 21.12.2023 № 03-04-06/123968 дробление срок владения не прерывает: он считается с покупки исходных акций. Для консолидации однозначного разъяснения нет — уточните у брокера.
Ещё от Lavina Finance
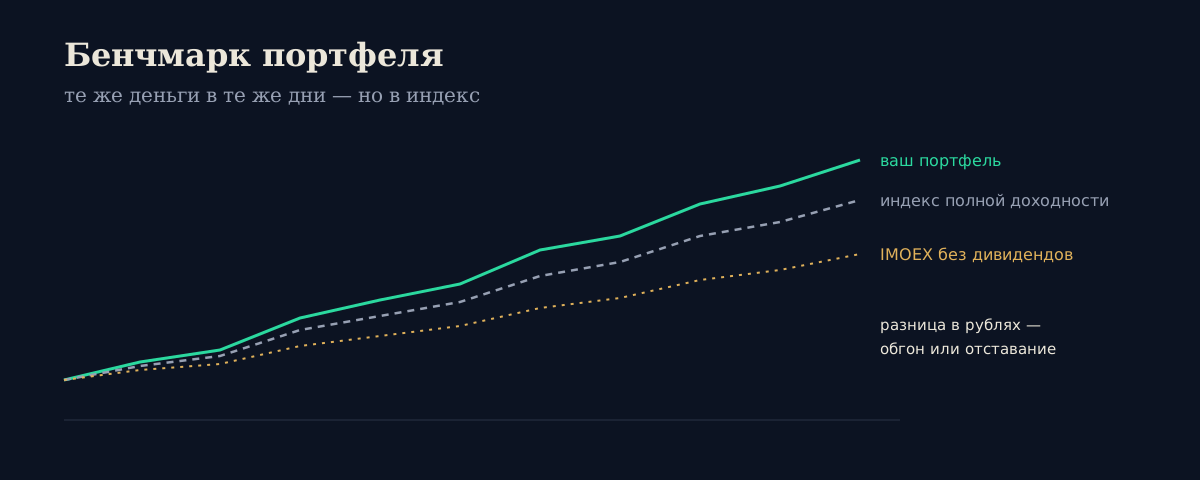
С каким индексом сравнивать портфель, почему IMOEX без дивидендов даёт фору, как учесть пополнения и что делать, если портфель отстаёт от рынка.
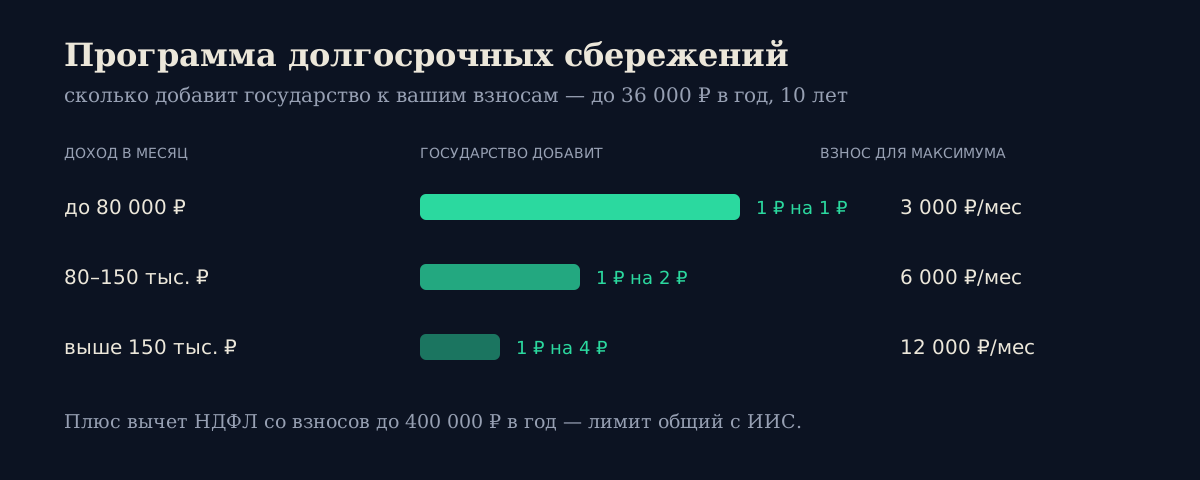
Как работает ПДС: софинансирование до 36 000 ₽ в год, вычет НДФЛ, когда можно забрать деньги и сколько получится на счёте через 15 лет — с расчётом.
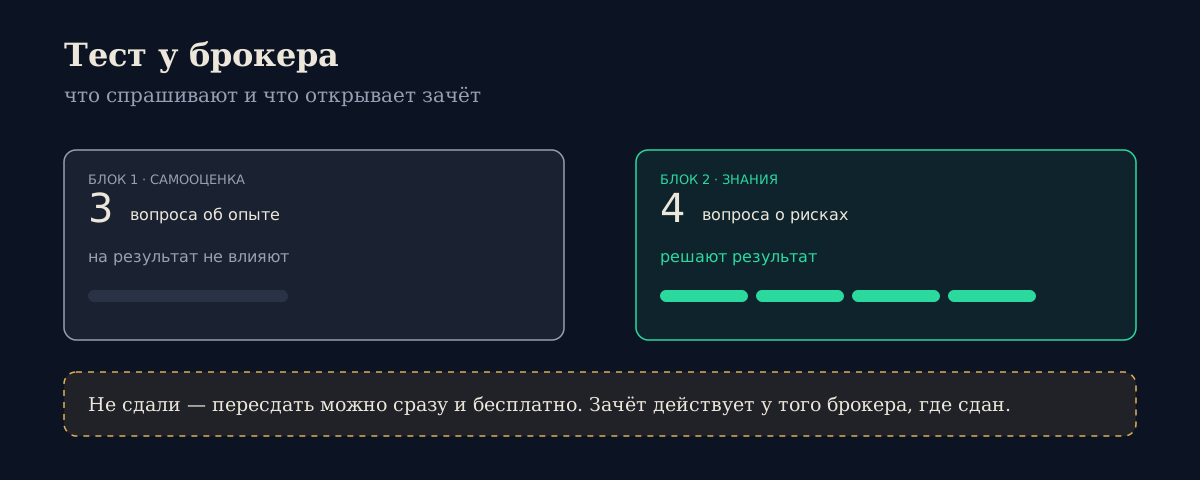
Зачем брокер просит пройти тест, какие инструменты он открывает, из чего состоит и что делать, если не сдали. Разбор вопросов и рисков по каждой категории.
По теме #учёт
С каким индексом сравнивать портфель, почему IMOEX без дивидендов даёт фору, как учесть пополнения и что делать, если портфель отстаёт от рынка.
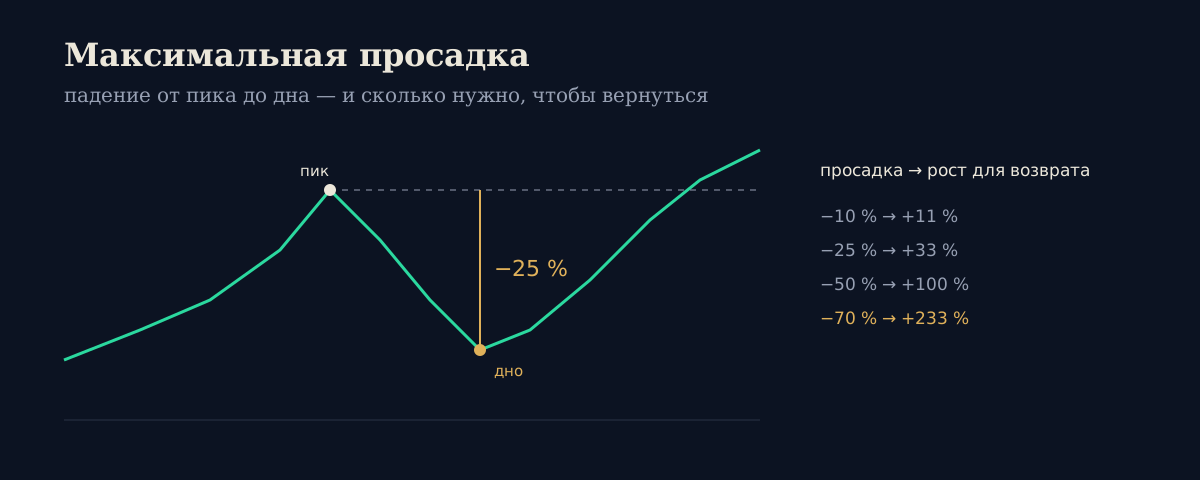
Просадка показывает, сколько портфель терял от пика до дна. Как её посчитать, почему после −50 % нужно +100 % и как пополнения искажают картину.
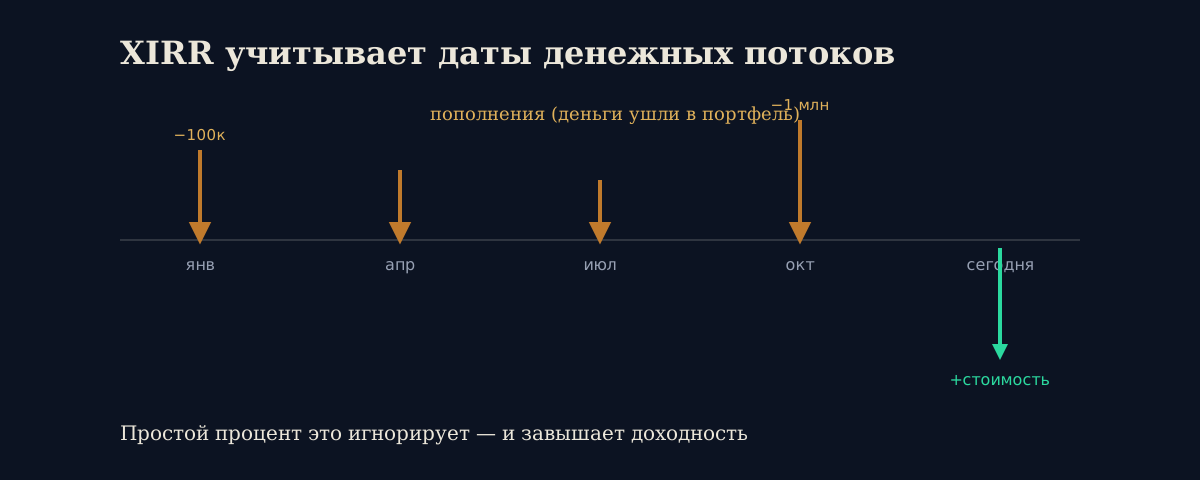
Почему «+200 000 ₽» и цифра прибыли в приложении брокера обманывают, и как XIRR считает реальную доходность портфеля с учётом всех пополнений и выводов. Объясняем на простом примере, без формул.
Комментарии
Войдите с аккаунтом, чтобы комментировать.
Пока нет комментариев — будьте первым.