Перевод старого ИИС в ИИС-3: когда это выгодно

Если ИИС открыт до 2024 года, он продолжает работать по старым правилам: одна льгота на выбор — вычет на взнос (тип А) или освобождение прибыли (тип Б). Но такой счёт можно перевести в ИИС-3 и получить обе льготы сразу. Платить за это придётся сроком: часть уже прожитых лет засчитают, но не все.
Ниже — как устроен перевод по закону, что происходит с вычетами до и после него и как прикинуть, стоит ли переводить именно ваш счёт. Правила — по ч. 10–16 ст. 3 Федерального закона от 23.03.2024 № 58-ФЗ и ст. 219.2 Налогового кодекса, актуально на октябрь 2026 года. Как работает сам ИИС-3, подробно разобрано в статье об ИИС-3.
Как работает перевод
Счёт не нужно закрывать и открывать заново: договор с брокером остаётся прежним, бумаги никуда не переводятся. Вы подаёте заявление в налоговую, и с 1 января того года, в котором оно подано, счёт считается ИИС-3. Подать заявление в декабре выгодно: льготы нового типа заработают с января того же года.
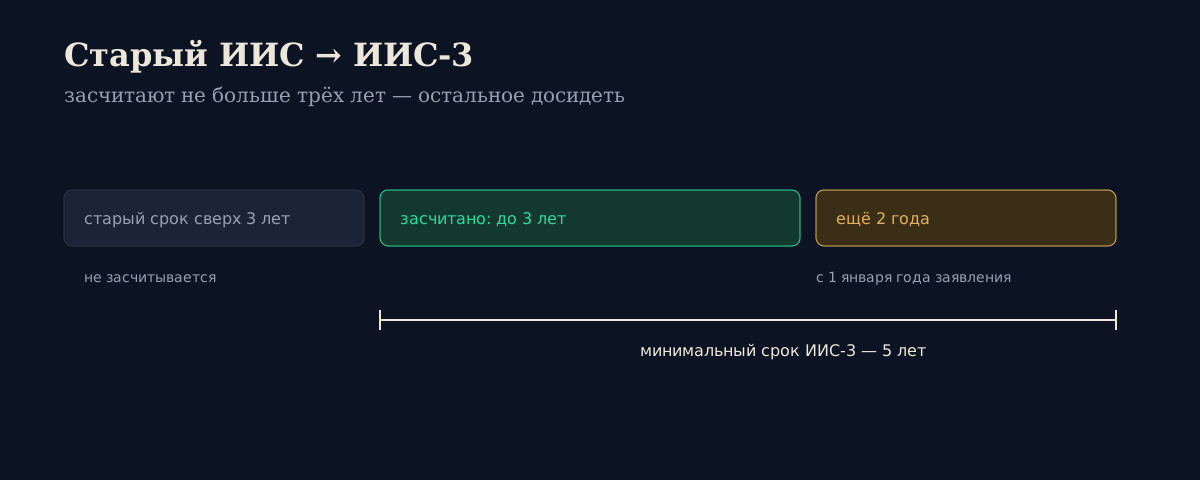
Срок — отсчитывается заново с 1 января года заявления. Время, которое счёт уже прожил, засчитывают, но не больше трёх лет.
Взносы — внесённые с 1 января года заявления идут под вычет ИИС-3 в пределах 400 000 ₽ в год. Старый вычет на взнос по ним уже не получить.
Прибыль — освобождается от налога та, что получена с 1 января года заявления. Операции до и после этой даты учитываются раздельно.
Прежняя льгота типа Б — если она была, сохраняется для прибыли, полученной до этой даты.
Сколько ещё держать счёт
Минимальный срок ИИС-3 для счетов, открытых в 2024–2026 годах, — 5 лет. Переведённый счёт по закону считается открытым после 1 января 2024 года, поэтому к нему применяется та же планка. Из пяти лет до трёх можно закрыть старым стажем — фактическим временем жизни договора до 1 января года заявления. Остаток придётся досидеть. При заявлении в 2027 году и позже планка выше: график растёт до 10 лет к 2031 году.
Старый ИИС открыт | Засчитают | Перевод в 2026 — закрыть без потери льгот |
|---|---|---|
в 2022 году или раньше | 3 года — больше не засчитают | с 1 января 2028 года |
в апреле 2023 года | 2 года 9 месяцев | с апреля 2028 года |
Главное следствие: для счёта старше трёх лет перевод означает ещё как минимум два года без закрытия. По старым правилам такой счёт можно закрыть в любой момент, сохранив вычеты.
Посчитаем на примере
ИИС типа А открыт в 2021 году. К 1 января 2026 года на нём 2 000 000 ₽, из них своих взносов 1 600 000 ₽. Дальше владелец вносит по 400 000 ₽ в год, портфель растёт на 12 % годовых. Сравним два варианта на 2026–2027 годы.
Оставить тип А | Перевести в ИИС-3 в 2026 | |
|---|---|---|
Вычет на взносы за 2 года | 104 000 ₽ | 104 000 ₽ |
Прибыль за 2026–2027 | 658 560 ₽ — облагается | 658 560 ₽ — освобождена |
НДФЛ с этой прибыли | 85 613 ₽ | 0 ₽ |
Когда можно закрыть | в любой момент | с 1 января 2028 года |
Счёт к концу 2027 года: 2 000 000 × 1,12² + 400 000 × 1,12² + 400 000 × 1,12 = 3 458 560 ₽. Прибыль за два года — 3 458 560 − 2 000 000 − 800 000 = 658 560 ₽, налог с неё 13 %. Пример упрощён: весь рост считается полученным после 1 января 2026 года, а прибыль прошлых лет на старом счёте типа А облагается в обоих вариантах.
Вычет на взносы одинаков: 52 000 ₽ в год дают и старый тип А, и ИИС-3 — в пределах уплаченного за год НДФЛ. Выигрыш перевода — освобождение будущей прибыли, и он растёт с каждым годом. Свою комбинацию взносов, срока и доходности прикиньте в калькуляторе ИИС.
Кому перевод выгоден
Владельцам типа Б — освобождение прибыли прошлых лет сохраняется, а с года заявления добавляется вычет на взносы до 52 000 ₽ в год, которого у типа Б не было.
Владельцам типа А с длинным горизонтом — если счёт не нужен ещё лет пять и больше, освобождённая прибыль быстро перекрывает неудобство срока.
Тем, кому мало одного счёта — пока действует старый ИИС, ИИС-3 не открыть. После перевода можно держать до трёх ИИС-3.
Когда переводить не стоит
Деньги понадобятся в ближайшие два года — старый счёт старше трёх лет можно закрыть без потерь сразу, а переведённый — только после нового срока.
Портфель почти не растёт — если на счёте в основном облигации с купонами или дивидендные акции, освобождать нечего: налог с дивидендов удерживается и на ИИС-3.
Нет официального дохода — вычет на взнос всё равно не получить, остаётся только освобождение прибыли; оцените, стоит ли оно лишних лет.
Если закрыть переведённый счёт раньше нового срока, льготы ИИС-3 теряются. Что в этом случае будет с вычетами, уже полученными по старым правилам, закон прямо не говорит — уточните у брокера до подачи заявления.
Как подать заявление
Проверьте у брокера, принимает ли он заявление на перевод и передаёт ли его в налоговую сам — многие делают это через приложение.
Если нет — подайте заявление в налоговую по форме, которую установила ФНС, например через личный кабинет налогоплательщика.
Отметьте дату: срок нового счёта пойдёт с 1 января года заявления, плюс до трёх засчитанных лет.
Сохраните подтверждение: оно понадобится при закрытии счёта и вычете на доход.
Это оценка для планирования, а не налоговая консультация. Правила ИИС менялись уже несколько раз — перед решением сверьтесь с nalog.gov.ru или с брокером. Учитывать доходность счёта до и после перевода удобно в трекере портфеля.
Частые вопросы
Сколько лет старого ИИС засчитают при переводе?
Столько, сколько прожил договор до 1 января года заявления, но не больше трёх лет.
Нужно ли закрывать старый счёт и открывать новый?
Нет. Договор и бумаги остаются прежними, меняется только налоговый режим — по заявлению в налоговую.
С какого момента прибыль освобождается от налога?
С 1 января года, в котором подано заявление. Прибыль до этой даты учитывается отдельно: у типа Б она остаётся освобождённой, у типа А облагается как раньше.
Можно ли после перевода получать вычет на взносы?
Да, на взносы с 1 января года заявления — до 400 000 ₽ в год, в общем лимите с программой долгосрочных сбережений и негосударственной пенсией, и не больше уплаченного за год НДФЛ.
Можно ли вернуть счёт к старым правилам?
Нет. После заявления старые вычеты по операциям с новой даты уже не применяются.
Ещё от Lavina Finance
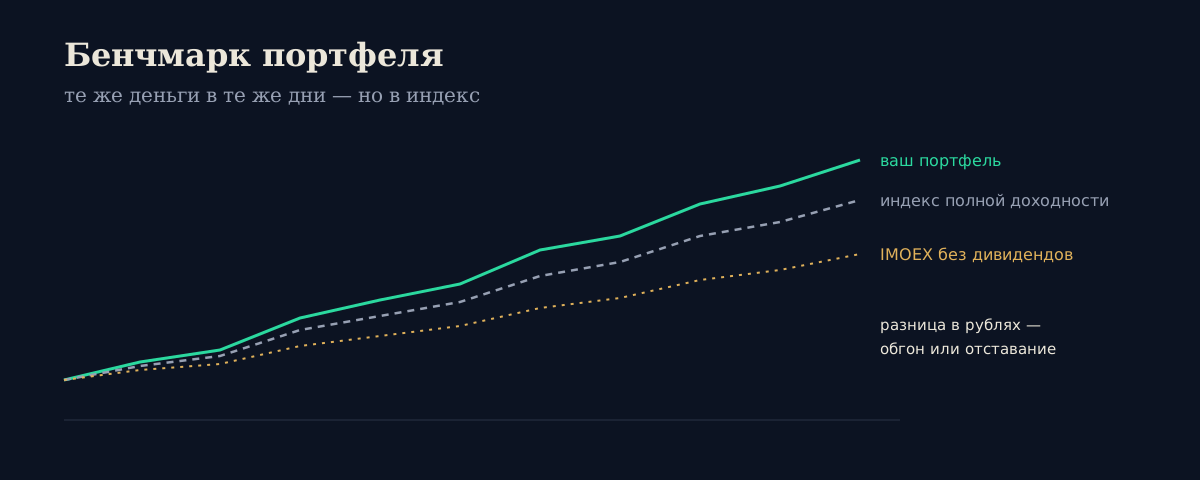
С каким индексом сравнивать портфель, почему IMOEX без дивидендов даёт фору, как учесть пополнения и что делать, если портфель отстаёт от рынка.
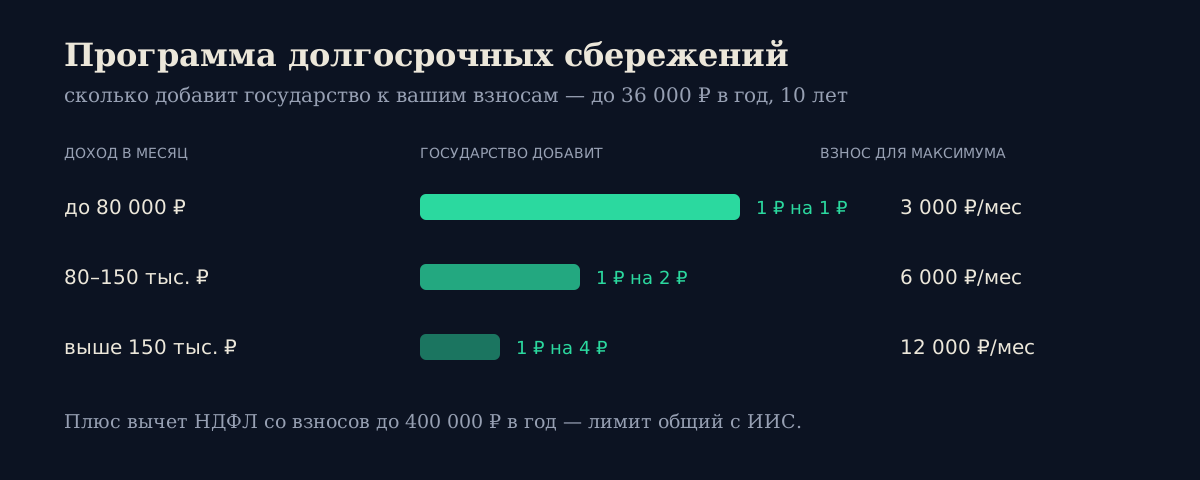
Как работает ПДС: софинансирование до 36 000 ₽ в год, вычет НДФЛ, когда можно забрать деньги и сколько получится на счёте через 15 лет — с расчётом.
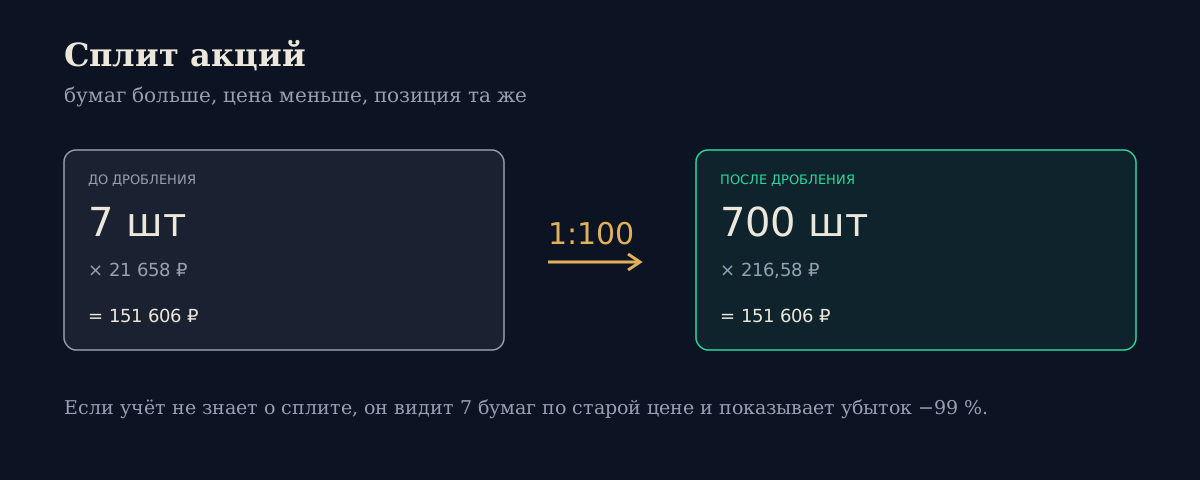
Что такое дробление и консолидация акций, почему после сплита приложение показывает убыток −99 %, что меняется в средней цене и сроке владения для ЛДВ.
По теме #иис-3
Какие налоги платит инвестор в 2026 году: НДФЛ 13 и 15% с дивидендов, купонов и продажи бумаг и как законно снизить его через ИИС-3 и льготу за 3 года.
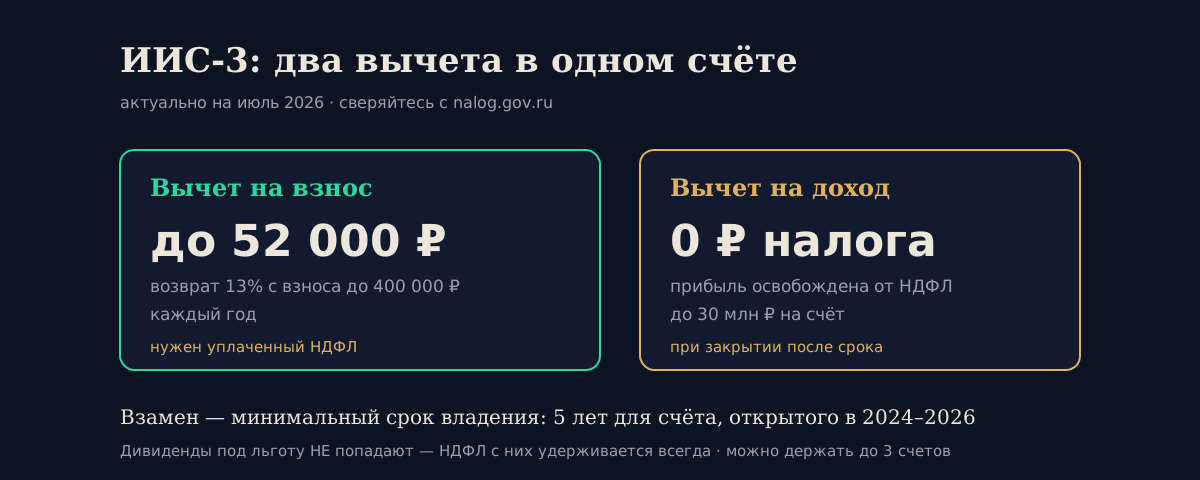
Как устроен ИИС-3 в 2026 году: два вычета в одном счёте, вычет на взнос уменьшает НДФЛ на сумму до 52 000 ₽ в год и не больше уплаченного за год налога, освобождение дохода от НДФЛ до 30 млн ₽, минимальный срок владения и кому какой вычет выгоднее.
Комментарии
Войдите с аккаунтом, чтобы комментировать.
Пока нет комментариев — будьте первым.