Бенчмарк портфеля: как сравнить себя с индексом

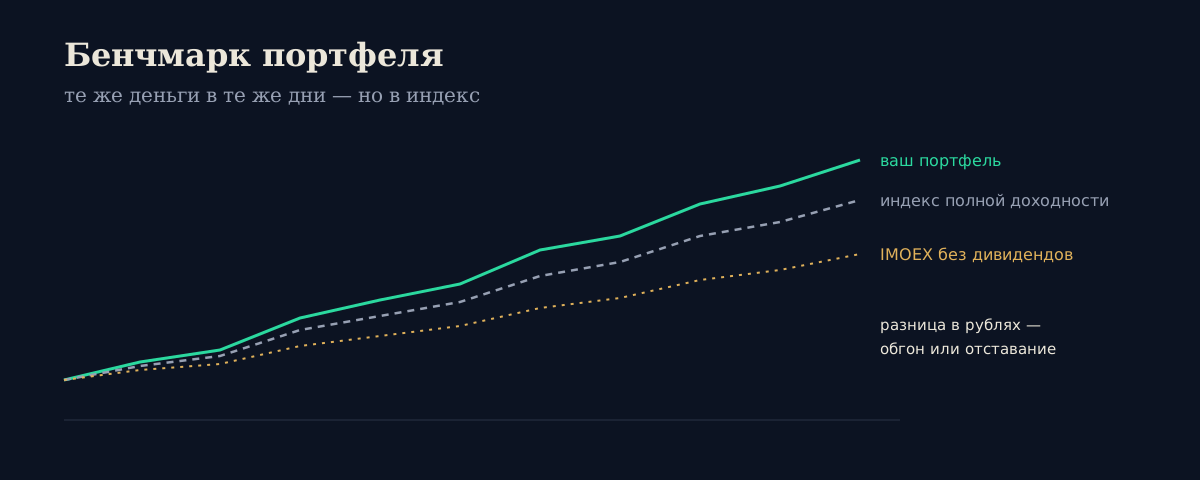
Портфель вырос на 14 % за год. Это хорошо или плохо? Без точки отсчёта ответа нет: если рынок акций за тот же год прибавил 25 %, вы отстали; если упал — справились отлично. Такая точка отсчёта и называется бенчмарком.
Ниже — какой индекс брать для сравнения, почему популярный IMOEX для этого подходит хуже, чем кажется, и как сравнивать честно, если вы регулярно пополняли счёт.
Зачем вообще сравнивать
Бенчмарк отвечает на один вопрос: стоило ли ваше управление портфелем усилий. Выбор бумаг, время покупок, частые сделки — всё это имеет смысл, только если результат лучше, чем простое вложение тех же денег в широкий рынок. Если несколько лет подряд портфель отстаёт от индекса, разумно задуматься о более простой стратегии — например, о фонде на индекс.
С каким индексом сравнивать
Индекс должен быть похож на ваш портфель по составу. Сравнивать портфель облигаций с индексом акций — всё равно что сравнивать вклад с ценой квартиры.
Портфель | Подходящий ориентир |
|---|---|
Российские акции | индекс МосБиржи полной доходности (MCFTR) |
ОФЗ и облигации с высоким рейтингом | индекс ОФЗ полной доходности (RGBITR) |
Смешанный: акции и облигации | смесь индексов в тех же долях, что у вас |
Консервативный, «лишь бы обогнать вклад» | ставка по вкладу или ключевая ставка |
Цель — сохранить покупательную способность | инфляция |
Методики и значения индексов публикует Московская биржа.
Почему IMOEX — не лучший ориентир
IMOEX — ценовой индекс: он показывает только изменение цен акций. Дивиденды в него не входят, и в день отсечки индекс снижается вместе с ценами бумаг. Ваш портфель дивиденды при этом получает. Сравнение с IMOEX получается нечестным в вашу пользу: несколько процентов в год, которые дают дивиденды российских компаний, выглядят как ваше мастерство.
Индекс полной доходности MCFTR считается по тем же акциям, но с реинвестированием дивидендов. Это и есть результат, который получил бы инвестор, просто купивший весь индекс. Версия «брутто» не вычитает налог, версия «нетто» MCFTRR учитывает налог на дивиденды. Почему цена акции снижается после выплаты, разобрано в статье о дивидендном гэпе.
Если ваш портфель обгоняет IMOEX, но отстаёт от MCFTR, вы не обогнали рынок — вам просто платили дивиденды.
Как учесть пополнения
Самая частая ошибка — сравнивать прирост стоимости счёта с ростом индекса. Если за год вы внесли 300 000 ₽, стоимость счёта выросла и на эти деньги, а индекс о ваших пополнениях не знает. Получится, что портфель «обогнал рынок», хотя заработал меньше него.
Есть два честных способа сравнения.
Доходность против доходности. Считаете доходность портфеля, очищенную от пополнений и выводов (взвешенную по времени), и сравниваете с изменением индекса за тот же период. Как она считается, — в статье TWR и MWR.
Те же деньги в те же дни. Представляете, что каждое пополнение вы вложили не в свои бумаги, а в индекс по его цене в тот день. В конце сравниваете две суммы в рублях. Это нагляднее всего: видно, сколько денег принёс или стоил ваш выбор бумаг.
Второй способ использует трекер Lavina: на графике капитала можно включить линию индекса МосБиржи полной доходности, IMOEX или РТС, а карточка бенчмарка дополнительно сравнивает портфель со вкладом по ключевой ставке и с инфляцией. Пополнения и выводы учитываются в обеих линиях одинаково.
Посчитаем на примере
Допустим, в начале года на счёте 1 000 000 ₽, в июле вы внесли ещё 200 000 ₽, а в конце года на счёте 1 330 000 ₽. Прирост стоимости — 33 %, но 200 000 ₽ из них — ваши собственные деньги.
Теперь те же деньги в индекс. Пусть индекс полной доходности за первое полугодие вырос на 6 %, за второе — на 8 %. Миллион к июлю превратился бы в 1 060 000 ₽, после пополнения стал бы 1 260 000 ₽, а к концу года — 1 260 000 × 1,08 = 1 360 800 ₽.
Итог: портфель отстал от индекса на 30 800 ₽, хотя «плюс 33 %» на счёте выглядит отлично. Это и есть смысл бенчмарка — показать разницу в деньгах, а не в ощущениях.
Ориентир для смешанного портфеля
У большинства частных инвесторов в портфеле и акции, и облигации, поэтому один индекс не подходит. Ориентир собирают из нескольких индексов в тех же долях, что у вас. Если в портфеле 60 % акций и 40 % облигаций, а за год индекс акций полной доходности прибавил 20 %, а индекс ОФЗ полной доходности — 10 %, ориентир составит:
0,6 × 20 % + 0,4 × 10 % = 16 %
Если ваш портфель с теми же долями заработал 14 %, отставание — 2 процентных пункта. Доли стоит брать целевые, а не случайные на конец года: иначе ориентир будет подстраиваться под ваши же ошибки. Как держать доли у цели, — в статье о ребалансировке.
Вклад и инфляция — тоже бенчмарки
Индекс показывает, обогнали ли вы рынок. Но для многих важнее другой вопрос: стоило ли вообще рисковать. На него отвечает сравнение со вкладом: если за несколько лет портфель акций принёс меньше, чем дал бы вклад под ключевую ставку, риск себя не окупил.
Инфляция отвечает на третий вопрос — растёт ли покупательная способность денег. Портфель, который обогнал индекс, но отстал от инфляции, всё равно делает вас беднее в реальных рублях. Посчитать доходность за вычетом инфляции можно в инвестиционном калькуляторе, включив режим «в сегодняшних рублях».
Что делать, если портфель отстаёт
Проверьте период. За один год отставание может быть случайным. Смотрите хотя бы на 3–5 лет.
Проверьте ориентир. Портфель с облигациями закономерно отстаёт от акций в годы роста и обгоняет их на падении.
Посчитайте расходы. Комиссии брокера и фондов съедают доходность незаметно. Насколько — можно оценить в калькуляторе комиссий.
Сравните с простым решением. Если много лет подряд выбор бумаг проигрывает индексу, часть портфеля можно держать в фонде на индекс.
Частые вопросы
С каким индексом сравнивать портфель российских акций?
С индексом МосБиржи полной доходности MCFTR: он учитывает дивиденды, как и ваш портфель. Ценовой IMOEX дивиденды не учитывает и занижает планку.
Можно ли сравнивать процент роста счёта с индексом?
Только если вы не пополняли и не выводили деньги. Иначе сравнивайте доходность, очищенную от пополнений, или вложите те же суммы в индекс в те же дни и сравните итог в рублях.
Что делать с портфелем из акций и облигаций?
Составьте ориентир из индексов в тех же долях: например, 60 % индекса акций полной доходности и 40 % индекса ОФЗ полной доходности.
Обогнать индекс — это много?
Большинству активных инвесторов на длинном горизонте это не удаётся. Если портфель стабильно идёт вровень с индексом полной доходности, это уже хороший результат.
Ещё от Lavina Finance
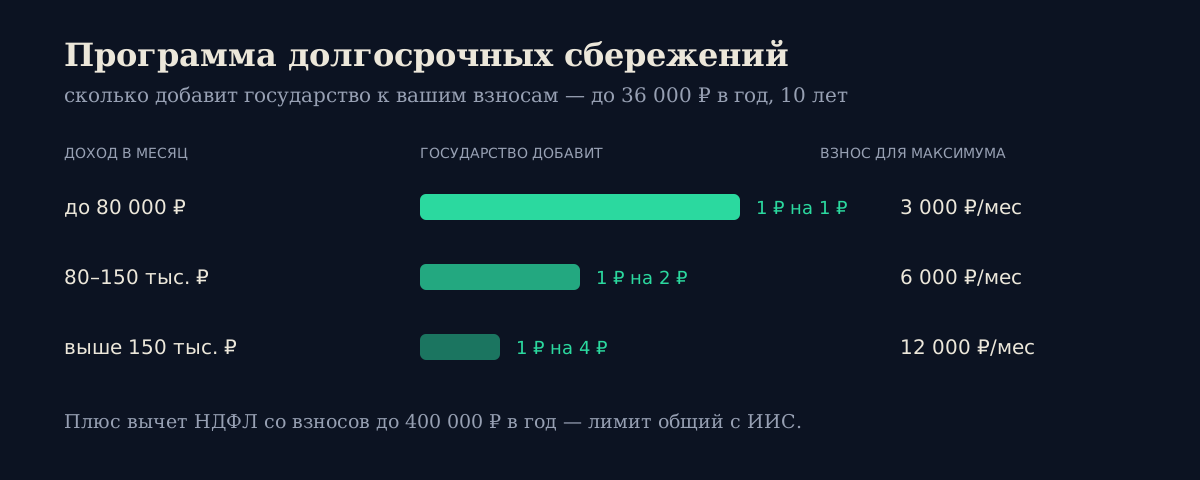
Как работает ПДС: софинансирование до 36 000 ₽ в год, вычет НДФЛ, когда можно забрать деньги и сколько получится на счёте через 15 лет — с расчётом.
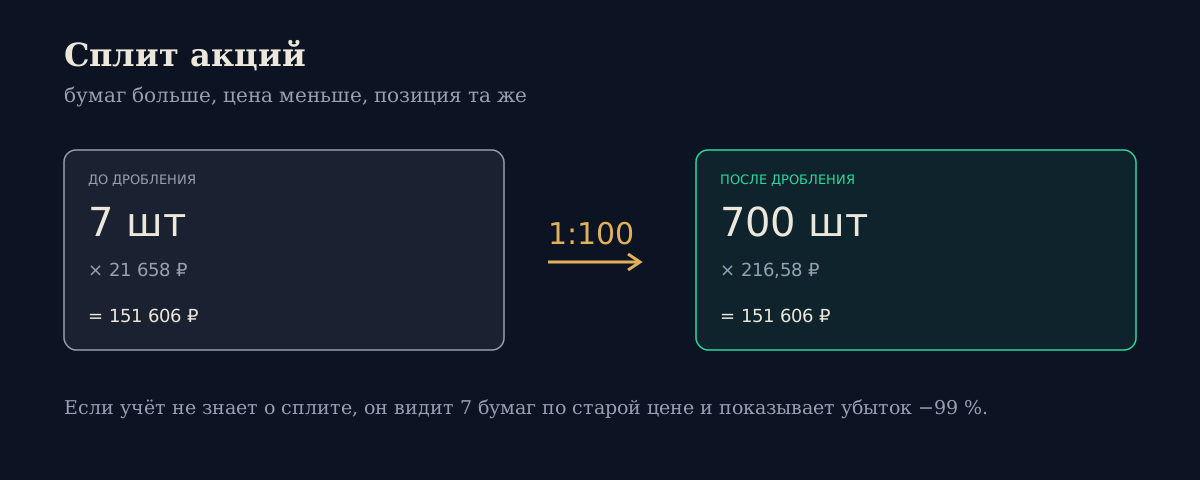
Что такое дробление и консолидация акций, почему после сплита приложение показывает убыток −99 %, что меняется в средней цене и сроке владения для ЛДВ.
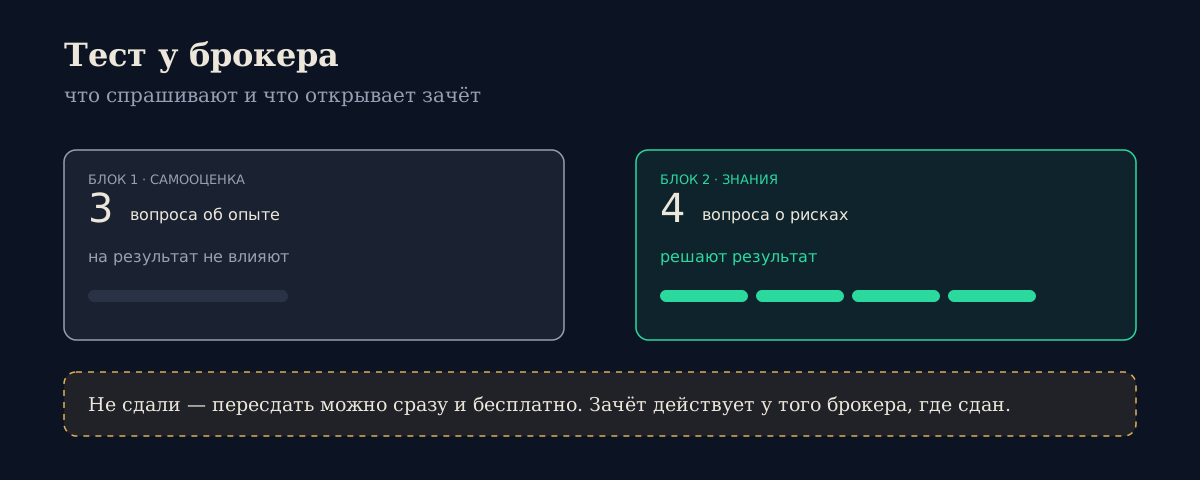
Зачем брокер просит пройти тест, какие инструменты он открывает, из чего состоит и что делать, если не сдали. Разбор вопросов и рисков по каждой категории.
Комментарии
Войдите с аккаунтом, чтобы комментировать.
Пока нет комментариев — будьте первым.